猜你想问
这份债券周报的核心内容是什么?
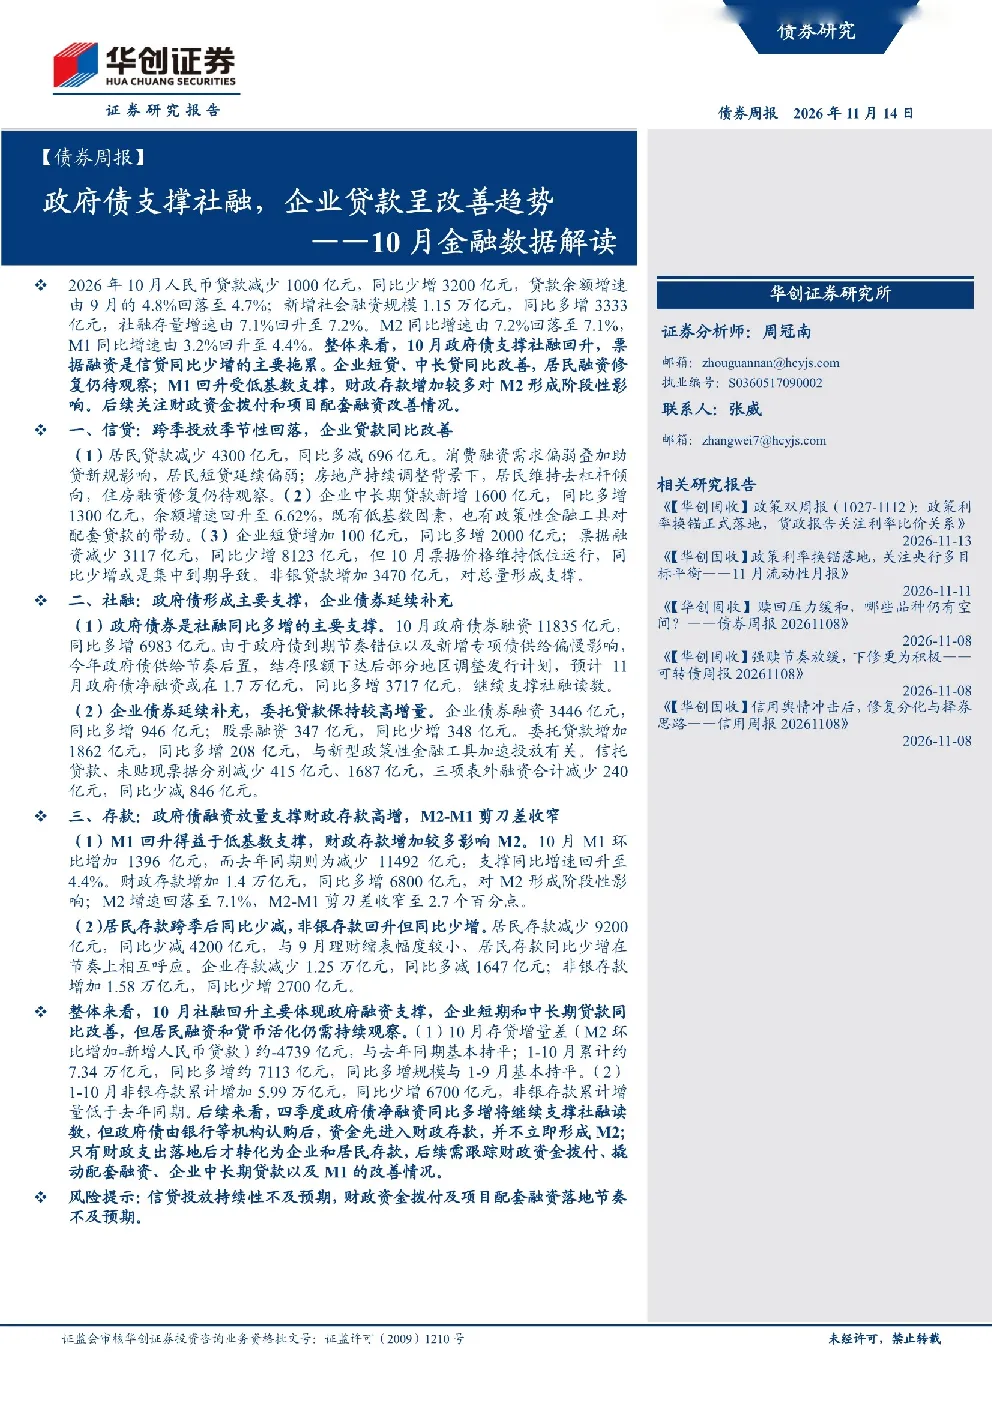
10月金融数据呈现信贷季节性回落、社融回升、M1回升M2回落的格局。主要受政府债支撑、企业贷款改善、居民融资修复待观察、财政存款增加等因素影响。政府债券融资同比多增6983亿元是社融回升的主要支撑,企业中长期贷款同比多增1300亿元,余额增速回升至6.62%
报告对企业贷款趋势有何分析?
企业贷款呈现改善趋势。10月企业中长期贷款新增1600亿元,同比多增1300亿元,余额增速回升至6.62%;企业短贷增加100亿元,同比多增2000亿元。这表明企业融资环境有所好转,但票据融资减少3117亿元,同比少增8123亿元,仍是信贷同比少增的主要拖累,需持续关注企业贷款的持续性
报告重点分析了哪些方向?
报告重点分析了信贷、社融和存款三个方向。信贷方面关注居民贷款减少、企业贷款改善和票据融资拖累;社融方面关注政府债券融资的支撑作用和企业债券融资的同比多增;存款方面关注M1和M2增速变化及剪刀差收窄情况。这些数据共同反映了当前宏观经济和金融市场的运行状态
当前市场现状如何判断?
当前市场现状表现为信贷季节性回落但社融回升,M1增速回升而M2增速回落。政府债支撑是社融回升的主要动力,企业贷款同比改善,但居民融资修复和货币活化仍需持续观察。M2-M1剪刀差收窄至2.7个百分点,表明经济活力有所提升,但财政存款增加也影响了M2增速,市场流动性存在结构性变化
研报提示了哪些风险?
研报提示的风险包括信贷投放持续性不及预期,以及财政资金拨付及项目配套融资落地节奏不及预期。政府债由银行等机构认购后,资金先进入财政存款,并不立即形成M2,只有财政支出落地后才转化为企业和居民存款。因此,后续需跟踪财政资金拨付、撬动配套融资、企业中长期贷款以及M1的改善情况,这些因素的变化可能影响社融和信贷的持续增长
你可能感兴趣
债券周报——10月金融数据解读 政府债支撑社融,企业贷款呈改善趋势
华创证券2026-11-14
——10月金融数据解读:政府债支撑社融,企业贷款呈改善趋势
金融华创证券2026-11-14
点评报告:政府债券多发支撑社融,企业中长期贷款偏弱
北京大学2024-01-14
10月社融数据点评:政府债多发支撑数据,但居民企业贷款表现偏弱
西南证券2023-11-13
银行业角度看12月社融:提前还款拖累企业中长期贷款,政府债继续支撑社融
金融中泰证券2025-01-14
2023年11月社融数据点评:政府债支撑社融多增,居民贷款结构改善
民生证券2023-12-14
银行行业12月社融金融数据点评:政府债支撑社融增速回升,居民部门延续改善趋势
金融东兴证券2025-01-15
2021年11月金融数据点评:政府债券融资推高社融,企业贷款数据依然低迷
东方金诚2021-12-10
银行角度看5月社融:政府债仍是主要支撑项,贷款弱需求延续
金融中泰证券2025-06-14
2025年12月社融数据点评:政府债融资拖累社融,企业贷款同比多增
西南证券2026-01-16