猜你想问
10月金融数据主要表现了哪些核心内容?
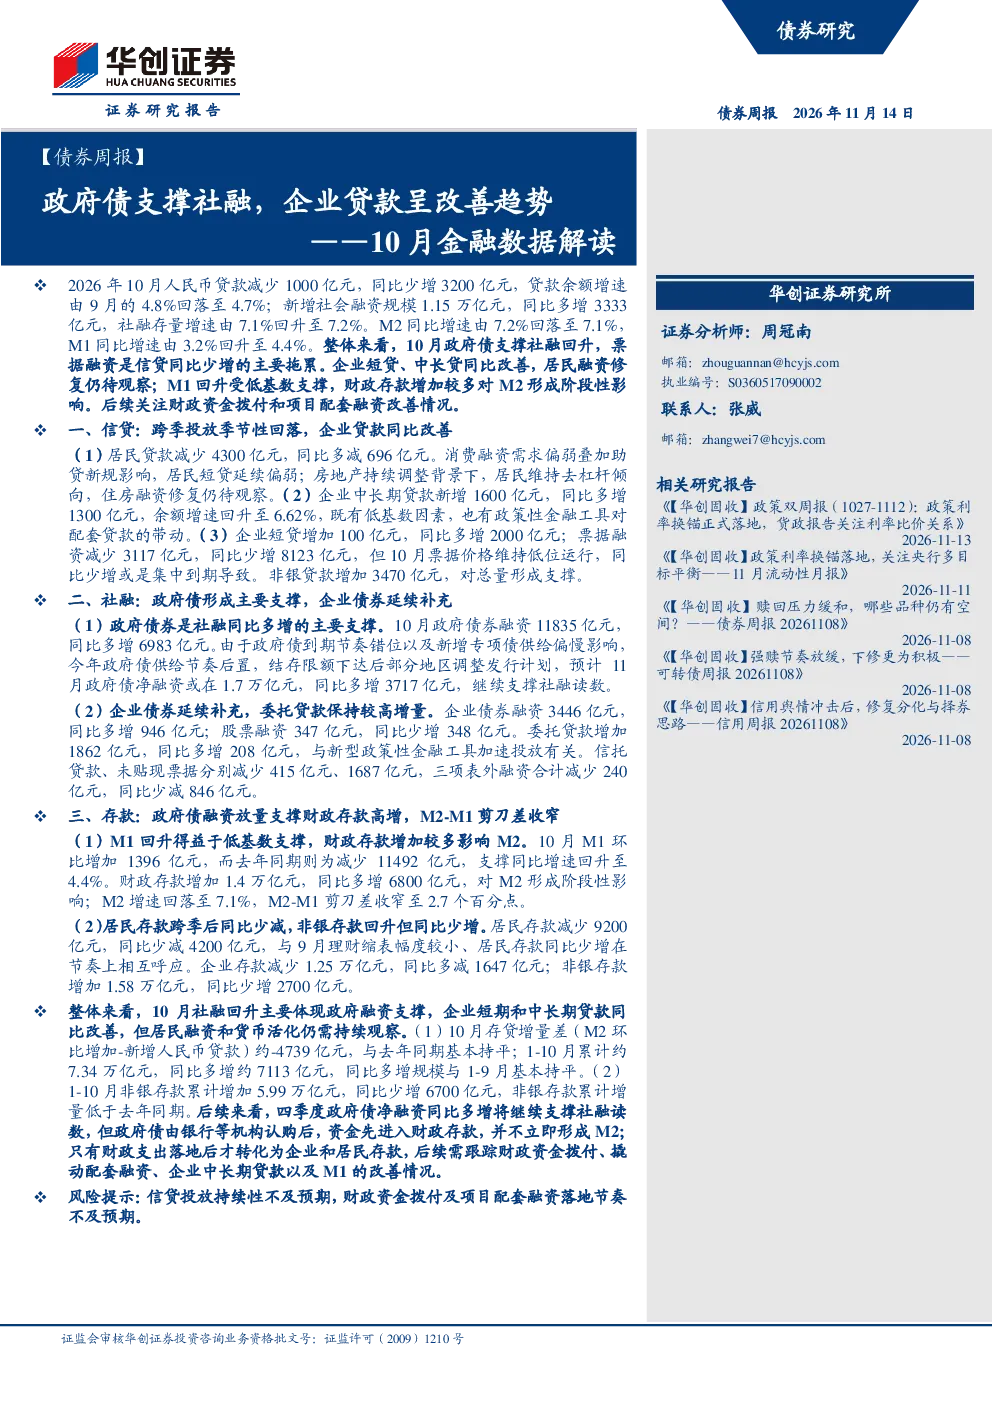
10月金融数据显示,人民币贷款减少1000亿元,同比少增3200亿元,贷款余额增速从9月的4.8%回落至4.7%。新增社会融资规模1.15万亿元,同比多增3333亿元,社融存量增速回升至7.2%。M2同比增速由7.2%回落至7.1%,而M1同比增速则从3.2%回升至4.4%。这些数据反映了信贷、社融和货币供应量的变化情况,为理解当前经济形势提供了重要参考。
金融行业未来发展趋势如何?
金融行业未来发展趋势将受到多方面因素影响。首先,政府债券融资在社融中的支撑作用将持续,表明政策性金融工具对稳定金融市场的重要性。其次,企业贷款尤其是中长期贷款呈现改善趋势,显示实体经济融资需求有所回暖。此外,居民贷款短期偏弱但中长期受房地产市场调整影响,需持续关注其变化。货币供应量方面,M1增速回升可能预示经济活力增强,但M2增速放缓也反映了经济结构调整的压力。综合来看,金融行业需适应经济转型,优化服务实体经济的能力。
本报告重点分析了哪些方向?
本报告重点分析了10月金融数据的信贷、社融和存款三个核心维度。在信贷方面,关注了居民贷款、企业短贷和中长期贷款的变化,特别是中长期贷款受政策性金融工具带动增长的情况。社融方面,重点解读了政府债券融资的显著贡献,以及企业债券和股票融资的表现。存款方面,分析了M1和M2增速变化的原因,如低基数效应和财政存款增加的影响。此外,还考察了居民、企业和非银机构的存款变动情况,为全面理解金融运行状况提供了依据。
当前金融市场现状如何判断?
当前金融市场现状呈现复杂多面的特征。一方面,社融增速回升和政府债券融资的强劲表现,显示政策对金融市场的支持力度较大,为稳定经济提供了缓冲。另一方面,居民贷款短期偏弱、票据融资减少,以及M2增速放缓,也反映出经济复苏基础尚不稳固,存在结构性问题。企业贷款的改善虽是积极信号,但需关注其可持续性。整体来看,金融市场在政策引导下有所回暖,但内生动力仍需增强,风险因素也不容忽视。
本报告提示了哪些风险?
本报告提示的主要风险包括信贷投放的持续性可能不及预期,以及财政资金拨付和项目配套融资落地节奏的不确定性。当前经济复苏过程中,政策刺激的效果和力度是关键变量,若信贷增长后续乏力,可能影响经济复苏进程。此外,房地产市场调整对居民中长期贷款的影响仍需持续关注,可能进一步抑制消费需求。财政存款增加导致M2增速放缓,也可能影响货币供应量,进而影响市场流动性。这些风险因素需引起重视,以便及时调整策略。