猜你想问
棕榈油最新报告核心内容是什么?
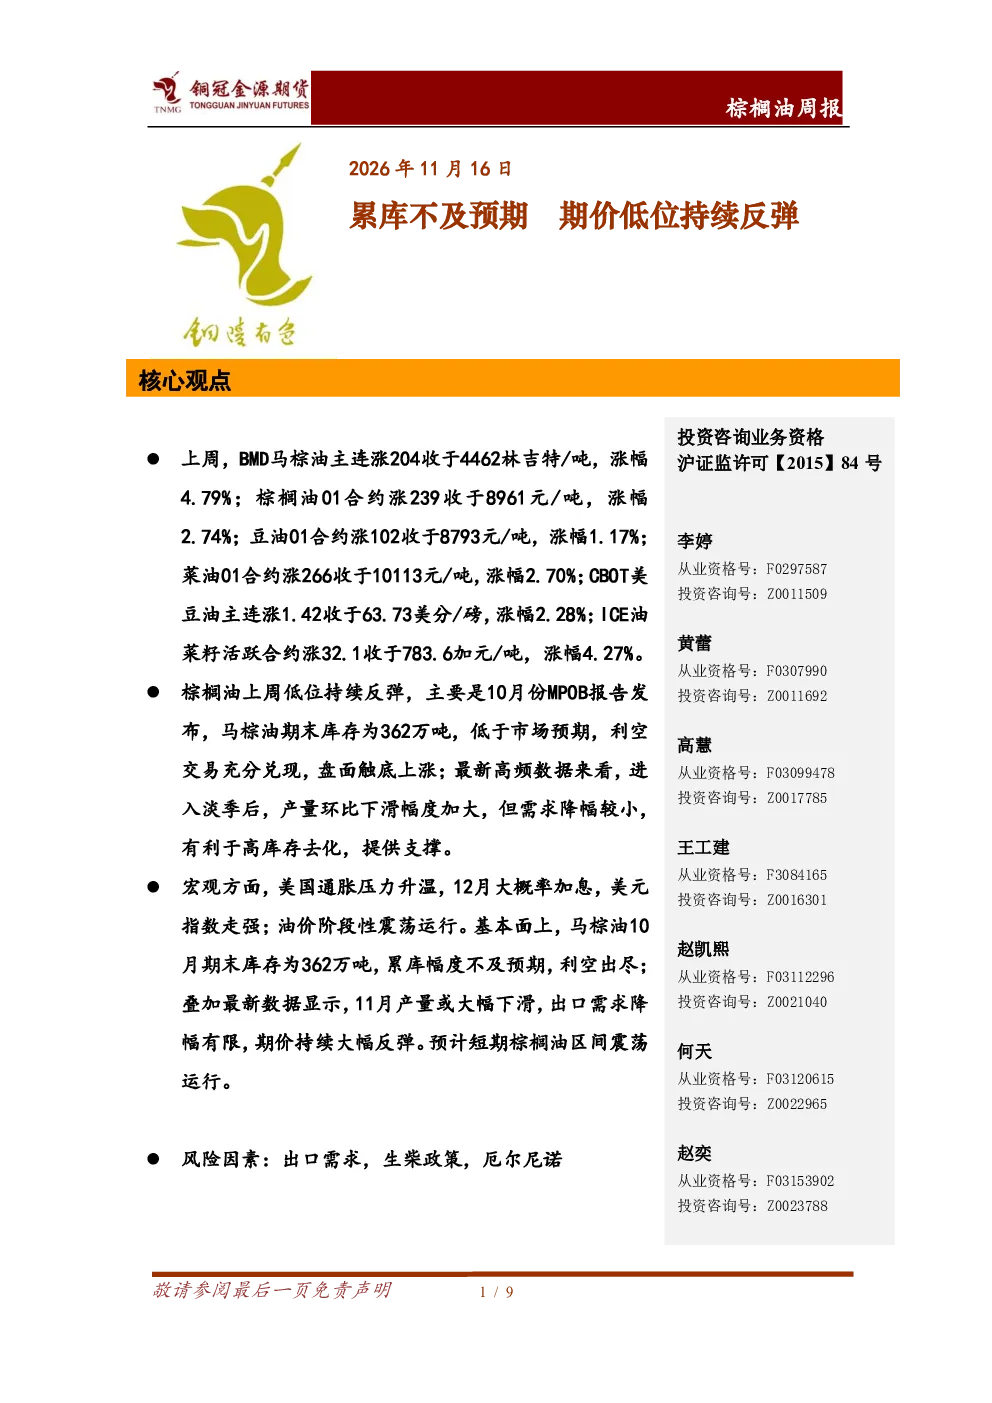
棕榈油上周低位持续反弹,主要因10月MPOB报告显示马棕油期末库存362万吨,低于预期,利空出尽。最新高频数据显示,淡季产量环比下滑幅度加大,需求降幅较小,有利于高库存去化。马棕油10月累库幅度不及预期,利空出尽;11月产量或大幅下滑,出口需求降幅有限,期价持续大幅反弹。预计短期棕榈油区间震荡运行。
棕榈油行业未来发展趋势如何?
马棕油产量季节性回落或支撑11月库存,厄尔尼诺可能拖累产量,马来西亚潜在劳动力短缺可能限制2027年供应。印尼重启FAME工厂以配合B50生物柴油计划,B50政策需约1900万千升FAME。欧盟毁林法规将禁止进口与森林破坏相关的棕榈油,但已推迟12个月实施。这些因素都可能影响棕榈油行业的未来走势。
报告重点分析了哪些方向?
报告重点分析了马棕油10月库存数据、11月产量预期、出口需求变化以及期价走势。10月MPOB报告显示马棕油期末库存低于预期,利空出尽;11月产量或大幅下滑,出口需求降幅有限,支撑期价持续反弹。报告还分析了美国通胀压力、美元指数走强等因素对棕榈油市场的影响。
当前棕榈油市场现状如何判断?
当前棕榈油市场呈现低位持续反弹态势,主要受10月MPOB报告利空出尽、产量下滑及需求稳定支撑。BMD马棕油主连上周涨204至4462林吉特/吨,涨幅4.79%;棕榈油01合约涨239至8961元/吨,涨幅2.74%。国内库存较上周增1.46万吨,较去年同期增68.94万吨。市场整体处于区间震荡运行阶段。
该研报提示了哪些风险因素?
该研报提示的风险因素包括出口需求波动、生柴政策变化以及厄尔尼诺现象。出口需求是影响棕榈油市场的重要因素,若出口需求出现大幅波动,可能对期价造成影响。生柴政策的变化也可能对棕榈油市场产生影响。此外,厄尔尼诺现象可能导致马来西亚棕榈油产量下降,进而影响市场供应。
你可能感兴趣
油脂:MPOB累库不及预期,减产季油脂低位反弹
浙商期货2026-11-13
棕油周报:马棕累库不及预期,棕榈油震荡偏强
正信期货2023-11-13
棕榈油研究周报:马棕7月累库不及预期,棕榈油价格上涨
国富期货2025-08-18
原油库存周报:商业原油累库幅度不及预期,终端需求走强支撑油价反弹
通惠期货2025-03-13
聚酯周报:PTA:新投临近,PTA继续承压 MEG:累库不及预期,MEG短期弱反弹
美尔雅期货2022-11-25
油品类周报:美国季节性累库不及预期原油上涨动能持续存在
五矿期货2024-03-30
春节累库幅度不及预期,纯碱期价上涨
东海期货2022-02-11
棕榈油货周报:马棕油或累库,期价或高位运行
国金期货2025-08-11
豆粕具备反弹的潜力 棕榈油增产季累库预期较大
五矿期货2024-06-20