猜你想问
这份研报的核心内容是什么?
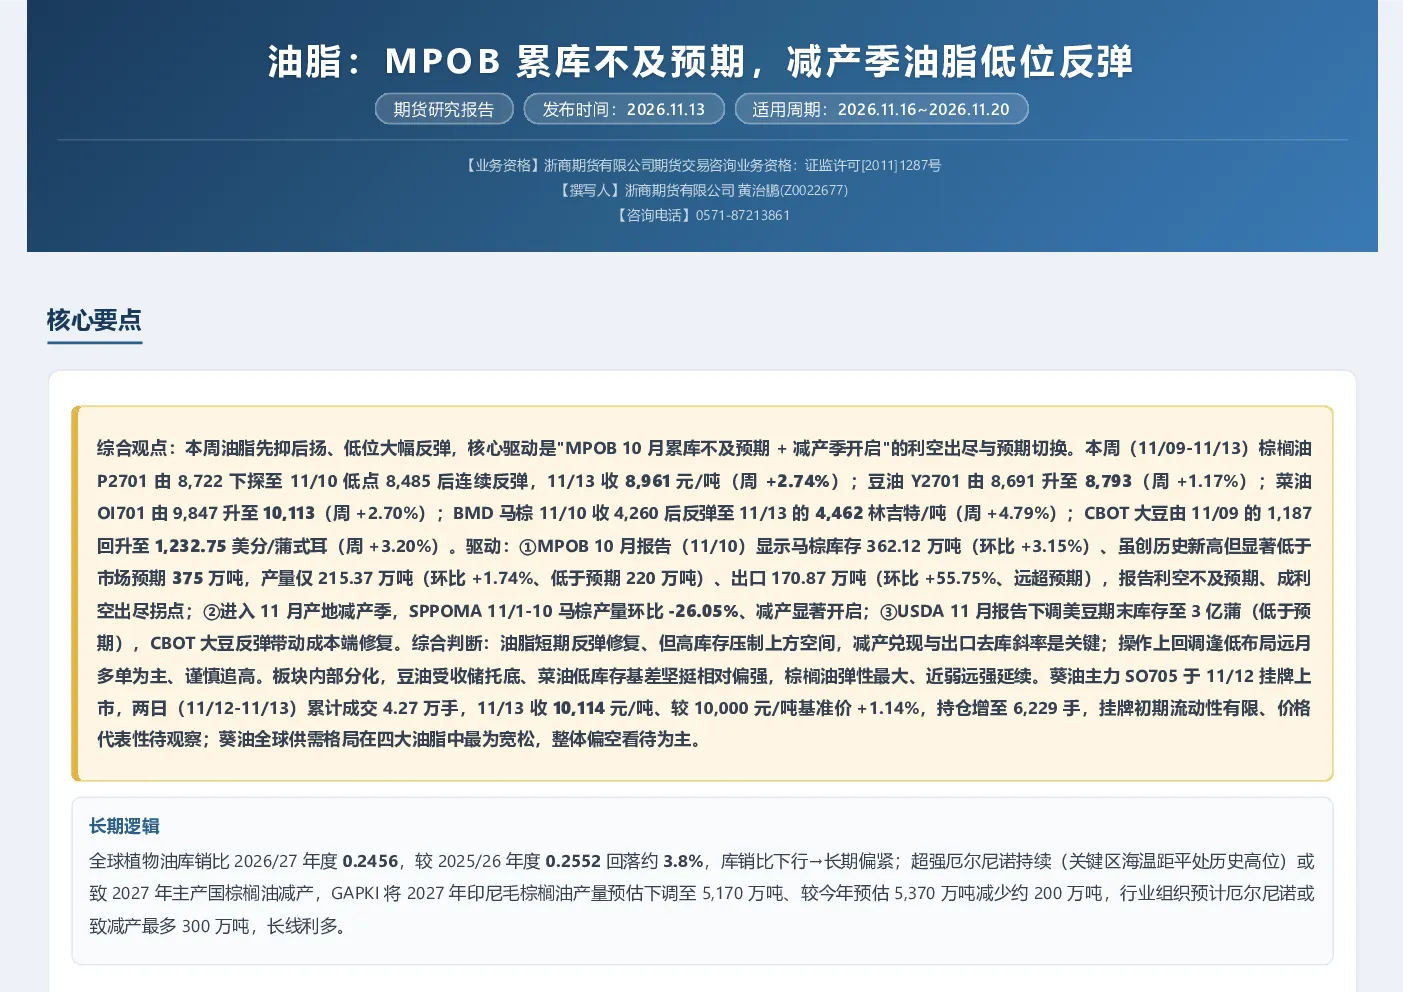
这份研报的核心内容是分析油脂市场的短期反弹与长期趋势。报告指出,油脂价格先抑后扬,低位大幅反弹,主要驱动因素是MPOB 10月报告显示的马来西亚棕榈油库存累库不及预期,以及11月产地进入减产季。报告强调,MPOB 10月报告的利空影响不及预期,同时11月减产季的开启为市场带来新的利多预期。此外,USDA 11月报告下调美豆期末库存,CBOT大豆反弹带动成本端修复,也对油脂价格形成支撑。综合判断,油脂短期反弹修复,但高库存压制上方空间,减产兑现与出口去库斜率是关键。操作建议上,回调逢低布局远月多单为主,谨慎追高。板块内部分化,豆油受收储托底、菜油低库存基差坚挺相对偏强,棕榈油弹性最大、近弱远强。
油脂行业的未来发展趋势如何?
油脂行业的未来发展趋势呈现长期偏紧与短期反弹修复并存的格局。从长期来看,全球植物油库销比2026/27年度预计为0.2456,较2025/26年度回落约3.8%,库销比下行反映全球植物油供需边际转紧,长期偏多。此外,超强厄尔尼诺持续可能致2027年主产国棕榈油减产,GAPKI将2027年印尼毛棕榈油产量预估下调至5,170万吨,长线利多。从中短期来看,印尼和马来西亚10月库销比环比下降,但整体仍处高位,11月减产季开启,SPPOMA数据显示马棕产量环比大幅下降,但11月出口转弱,国内棕榈油商业库存仍处高位。总体而言,油脂行业长期供需格局边际改善,短期受高库存压制,但减产季预期为市场带来反弹动力。
这份研报重点分析了哪些方向?
这份研报重点分析了油脂市场的短期反弹驱动因素、长期供需趋势以及各油脂品种的板块分化。短期方面,报告重点分析了MPOB 10月报告的利空不及预期、11月产地减产季的开启、USDA 11月报告下调美豆库存以及原油与美豆反弹共振等因素对油脂价格的影响。长期方面,报告分析了全球植物油库销比下行趋势以及超强厄尔尼诺可能导致的棕榈油减产,指出长线偏多逻辑。板块分化方面,报告指出豆油受收储托底、菜油低库存基差坚挺相对偏强,棕榈油弹性最大、近弱远强。此外,报告还分析了国内油脂供需格局,如棕榈油国内库存同比翻倍、豆油库存高位持稳、菜油库存处近年同期低位等。
当前油脂市场的现状如何判断?
当前油脂市场的现状判断为短期反弹修复,但高库存压制上方空间,减产兑现与出口去库斜率是关键。从市场情绪来看,由前期极度悲观转向修复,多空分歧仍存,整体呈现利空出尽、弱反弹修复的格局。从基本面来看,MPOB 10月报告显示马棕库存累库不及预期,但整体仍处高位,11月减产季开启,SPPOMA数据显示马棕产量环比大幅下降,但11月出口转弱,国内棕榈油商业库存仍处高位。成本端方面,USDA 11月报告下调美豆期末库存,CBOT大豆反弹带动成本端修复。技术面方面,棕榈油主力P2701价格重返MA5上方,短期均线开始走平,BOLL通道低位企稳,但上方仍面临9,000-9,170与MA20的承压。总体而言,油脂市场短期反弹确立,但长期仍需关注高库存压制与减产兑现情况。
这份研报提到了哪些风险提示?
这份研报提到了多项风险提示,包括产地高库存去化慢于预期、11月出口持续转弱、减产不及预期、印尼出口税下调抢占马棕份额、国内高库存与到港压力以及原油回落削弱生柴需求与油脂估值等。具体而言,产地高库存去化慢于预期将压制油脂价格,11月出口转弱可能影响油脂供应,减产不及预期将削弱市场利多预期,印尼出口税下调可能抢占马棕份额,国内高库存与到港压力将持续压制基差,原油回落可能削弱生柴需求与油脂估值。此外,报告还提示需关注南美天气变化、全球植物油供需格局变化等因素对油脂市场的影响。这些风险因素需持续关注,以规避潜在的市场波动风险。