猜你想问
这份化工行业周报的核心内容是什么?
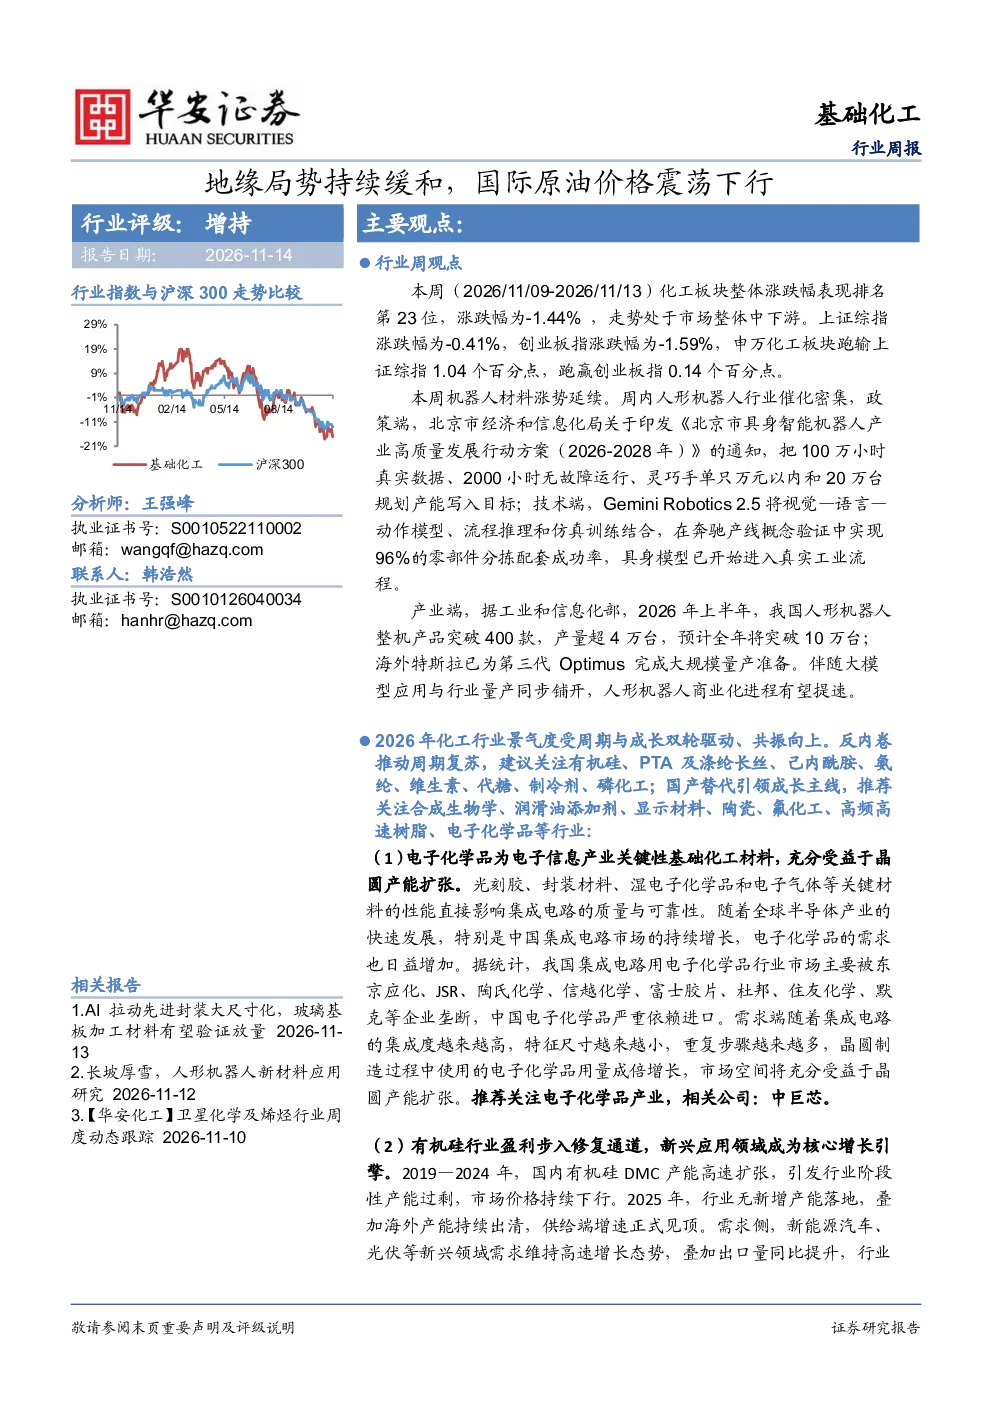
本报告指出2026年化工行业景气度将受周期与成长双轮驱动共振向上,反内卷推动周期复苏。建议关注有机硅、PTA及涤纶长丝、己内酰胺、氨纶、维生素、代糖、制冷剂、磷化工等周期领域,以及合成生物学、润滑油添加剂、显示材料、陶瓷、氟化工、高频高速树脂、电子化学品等成长领域。报告还分析了化工板块本周整体表现、重点行业及产品的价格趋势、供给侧变化等情况。
化工行业未来发展趋势如何?
化工行业未来将呈现周期与成长双轮驱动的共振向上趋势。周期方面,反内卷推动行业复苏,有机硅、PTA、涤纶长丝等传统领域盈利修复,煤与乙烷替代原料提升成本优势。成长方面,国产替代引领方向,合成生物学、电子化学品、显示材料等新兴领域市场空间广阔,AI基建带动超低损耗电子树脂需求增长。行业整体受益于技术突破和应用拓展,但需关注新兴应用领域的成熟度。
报告中重点分析了哪些化工领域?
报告重点分析了多个化工领域。周期领域包括有机硅、PTA及涤纶长丝、己内酰胺、氨纶、维生素、代糖、制冷剂、磷化工等,关注其盈利修复和新兴应用驱动增长。成长领域包括合成生物学、润滑油添加剂、显示材料、陶瓷、氟化工、高频高速树脂、电子化学品等,关注其国产替代和技术突破带来的发展机遇。此外还分析了油气板块的地缘风险对冲属性和PTA/涤纶长丝产业链的反内卷进程。
当前化工板块的市场表现如何?
本周化工板块整体涨跌幅为-1.44%,表现处于市场整体中下游,跑输上证综指1.04个百分点,但跑赢创业板指0.14个百分点。行业内部价格波动较大,涨幅前五主要为炭黑、天然气、乙二醇、液氯等,跌幅前五则包括苯乙烯、二甲苯、甲乙酮、磷酸一铵、顺酐等。供给侧方面,本周223家化工企业产能受影响,其中新增检修4家,重启1家,显示行业供需关系持续调整。
本报告提示了哪些投资风险?
本报告提示了多项投资风险,包括政策扰动风险、技术扩散风险、新技术突破风险、全球知识产权争端风险、全球贸易争端风险、油价大幅下跌风险、经济大幅下滑风险等。政策方面需关注行业监管变化,技术方面需关注新技术扩散和突破的不确定性,国际关系方面需关注贸易争端和地缘政治影响,宏观经济方面需关注经济下行压力。此外,行业内部价格波动和供给侧变化也带来一定经营风险。