猜你想问
这份研报主要分析了哪些内容?
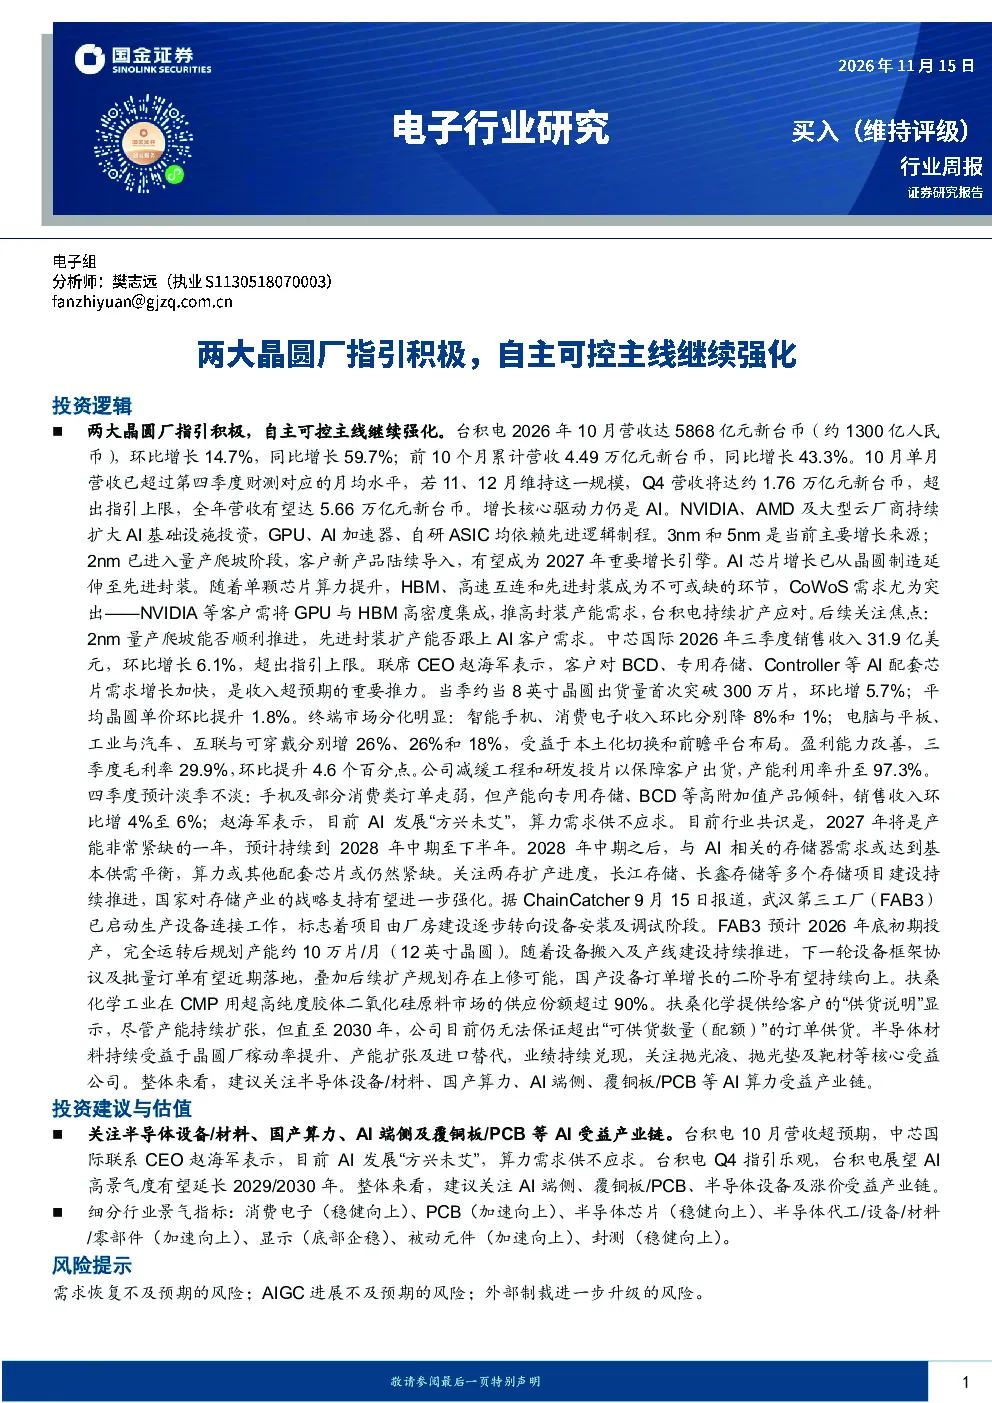
这份研报主要分析了台积电和中芯国际两大晶圆厂的最新指引,以及半导体产业链各环节的发展趋势。报告指出台积电受AI驱动增长,中芯国际AI配套芯片需求增长加快,同时关注存储产业产能紧缺、半导体材料进口替代等自主可控主线。此外,还分析了PCB、半导体代工、设备、零部件、封测、元件、面板、IC设计等细分板块的景气度及投资机会。
半导体行业未来发展趋势如何?
半导体行业未来发展趋势显示AI驱动增长明显,3nm和5nm制程为主要增长来源,2nm进入量产爬坡阶段。AI芯片需求延伸至先进封装,CoWoS需求突出。存储产业预计2027年产能紧缺将持续至2028年中期,国家战略支持强化。半导体材料方面,扶桑化学CMP用胶体二氧化硅原料市场份额超90%,受益于晶圆厂稼动率提升和产能扩张。产业链自主可控逻辑继续加强,逆全球化趋势明显。
研报重点分析了哪些方向?
研报重点分析了半导体设备/材料、国产算力、AI端侧、覆铜板/PCB等AI受益产业链的投资机会。细分行业景气指标方面,消费电子稳健向上,PCB加速向上,半导体芯片稳健向上,半导体代工/设备/材料/零部件加速向上,显示底部企稳,被动元件加速向上,封测稳健向上。此外,还关注了PCB高景气度、半导体代工产业链逆全球化、先进封装需求旺盛、元件涨价趋势、面板国产化机会、IC设计存储板块景气上行等方向。
当前半导体市场现状如何判断?
当前半导体市场现状显示,AI芯片需求增长强劲,推动晶圆厂产能扩张和稼动率提升。存储产业产能紧缺,价格预计持续上行。半导体材料国产替代进程加速,部分材料厂商市场份额领先。产业链自主可控逻辑强化,逆全球化趋势下,国产设备/材料/零部件需求增加。细分板块方面,PCB、半导体代工、设备、材料、封测、被动元件等均呈现加速向上的景气度。
研报提示了哪些风险?
研报提示了几个主要风险:一是需求恢复不及预期的风险,宏观经济波动可能影响半导体行业下游需求;二是AIGC进展不及预期的风险,AI技术发展存在不确定性可能影响相关芯片需求;三是外部制裁进一步升级的风险,地缘政治冲突可能对半导体供应链造成冲击。这些风险需引起投资者关注。