猜你想问
工业硅当前市场表现如何?
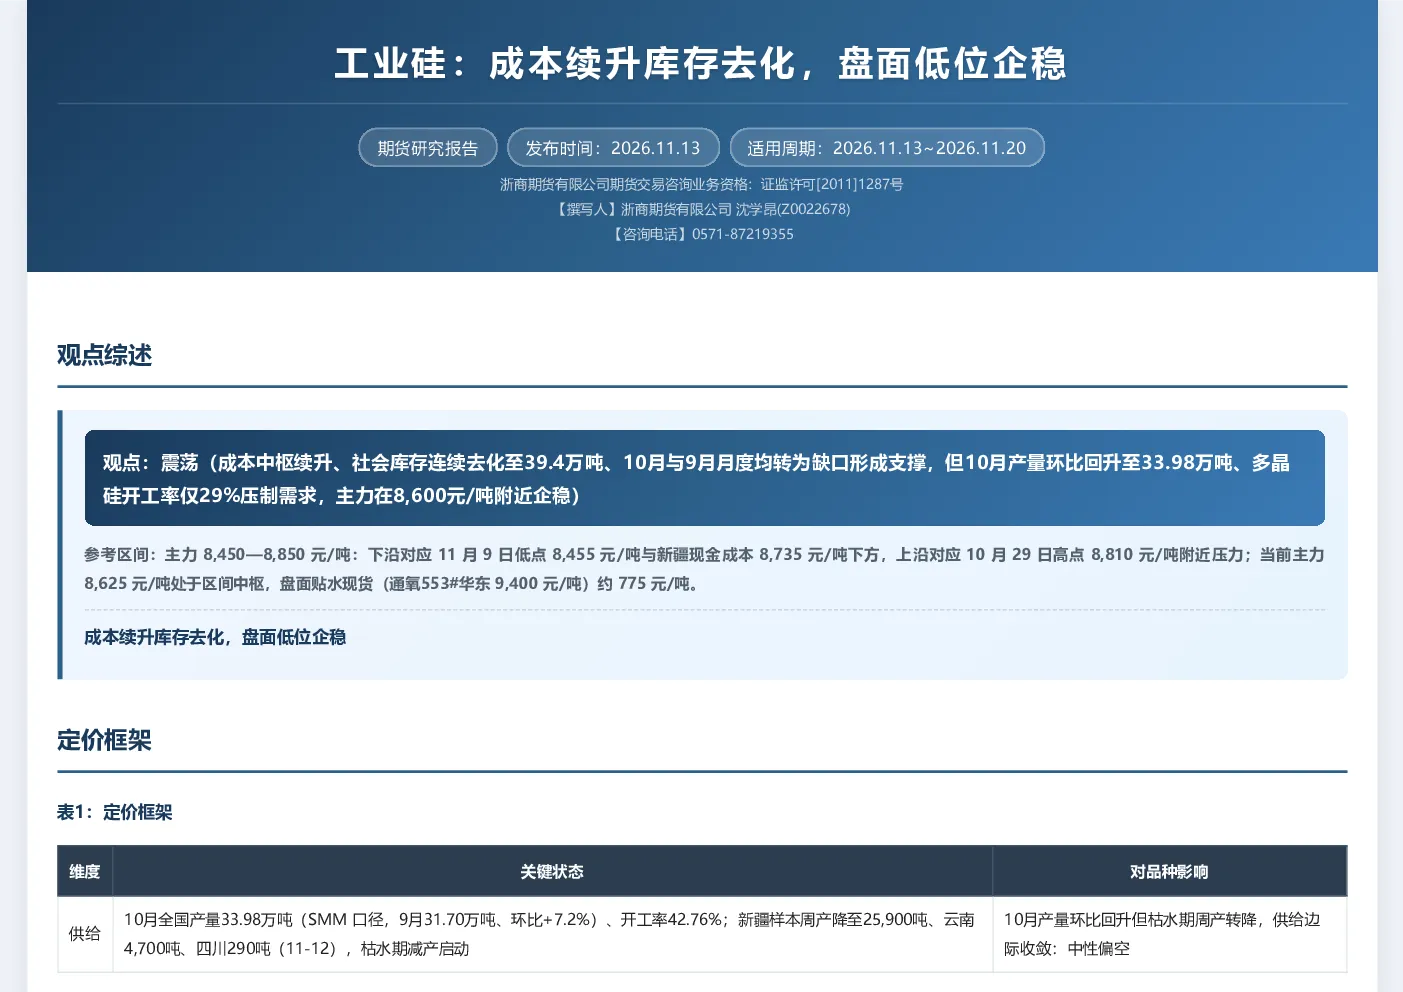
工业硅市场近期震荡,成本中枢持续上升,社会库存连续去化至39.4万吨,10月与9月月度均转为缺口形成支撑。但10月产量环比回升至33.98万吨,多晶硅开工率仅29%压制需求,主力价格在8,600元/吨附近企稳。供需方面,10月单月缺口2.29万吨,连续两月去库,但过剩格局尚未扭转。供给端,10月全国产量回升至38.00万吨,环比+19.9%,但枯水期周产转降,供给边际收敛。需求端,多晶硅10月开工率降至29.0%,预计11月产量9.56万吨,硅耗支撑大幅走弱;DMC产量低位企稳,铝合金需求小幅回落,出口环比降11.5%。库存方面,社会库存连续六周去化,绝对水平仍高于往年同期。成本端,分地区成本环比小幅上移,新疆成本最低为8,735元/吨,云南最高为9,417元/吨。主力SI2612收8,625元/吨,贴水现货约775元/吨,贴近新疆现金成本运行。持仓12.99万手,周涨1.53%,市场在8,450—8,850元/吨区间震荡。
工业硅行业未来发展趋势是什么?
工业硅行业未来发展趋势呈现多空交织格局。供给端,枯水期影响下,产量边际收敛,但整体产能扩张趋势不变,需关注新增产能释放节奏。需求端,多晶硅减产延续,但下游需求疲软,开工率持续低迷,预计短期内需求难以大幅改善。库存方面,去化斜率加快,但绝对库存水平仍高,去库持续性存疑。成本端,成本中枢续升,成本线支撑增强,但高位成本对下游开工形成压制。市场整体过剩格局尚未根本扭转,供需边际改善需持续观察。出口方面,同环比双降,海外需求疲软影响显现。预计行业将维持震荡态势,关注供需错配程度及成本线支撑力度。
本报告重点分析了哪些方面?
本报告重点分析了工业硅市场的供需平衡、库存变化、成本走势及盘面表现。在供需平衡方面,报告指出10月单月缺口2.29万吨,连续两月去库,但过剩格局尚未扭转。供给端分析了10月产量环比回升及枯水期供给边际收敛情况。需求端重点分析了多晶硅开工率下降、硅耗支撑走弱、DMC产量低位及出口下滑等因素对需求端的压制。库存方面,报告追踪了社会库存连续六周去化至39.4万吨的情况,但强调绝对库存水平仍高。成本端,分析了分地区成本环比上移及主力价格贴近新疆现金成本运行的特点。盘面表现方面,报告记录了主力SI2612的周度涨跌及持仓情况,指出市场在8,450—8,850元/吨区间震荡。
当前工业硅市场处于什么状态?
当前工业硅市场处于震荡状态,基本面边际改善与需求疲软并存。成本中枢续升,社会库存连续去化至39.4万吨,10月月度供需转为缺口2.29万吨,形成一定支撑。但10月产量环比回升至38.00万吨,供给端边际收敛效果有限。需求端,多晶硅开工率降至29.0%,下游需求走弱明显,预计11月产量9.56万吨,硅耗支撑大幅走弱。出口环比降11.5%,显示海外需求疲软。成本方面,新疆成本最低为8,735元/吨,云南最高为9,417元/吨,主力SI2612收8,625元/吨,贴水现货约775元/吨,贴近新疆现金成本运行。主力价格在8,600元/吨附近企稳,但市场整体过剩格局仍是压制因素,预计将维持震荡于8,450—8,850元/吨区间。
投资工业硅需注意哪些风险?
投资工业硅需关注以下风险:一是供需过剩风险,尽管近期库存去化,但绝对库存水平仍高,若需求端持续疲软,过剩格局可能再次加剧,对价格形成压制。二是需求恢复不及预期风险,多晶硅开工率低迷,下游硅耗支撑走弱,若下游需求恢复缓慢,将拖累市场表现。三是成本波动风险,工业硅成本受电力、原材料等影响较大,若成本端出现大幅波动,可能影响供需平衡及市场情绪。四是政策风险,产业政策变化可能影响产能扩张节奏或下游需求。五是出口风险,海外需求疲软及贸易环境变化可能影响出口表现。需密切关注供需变化、成本走势及宏观环境等因素,谨慎评估投资风险。