猜你想问
这份研报的核心观点是什么?
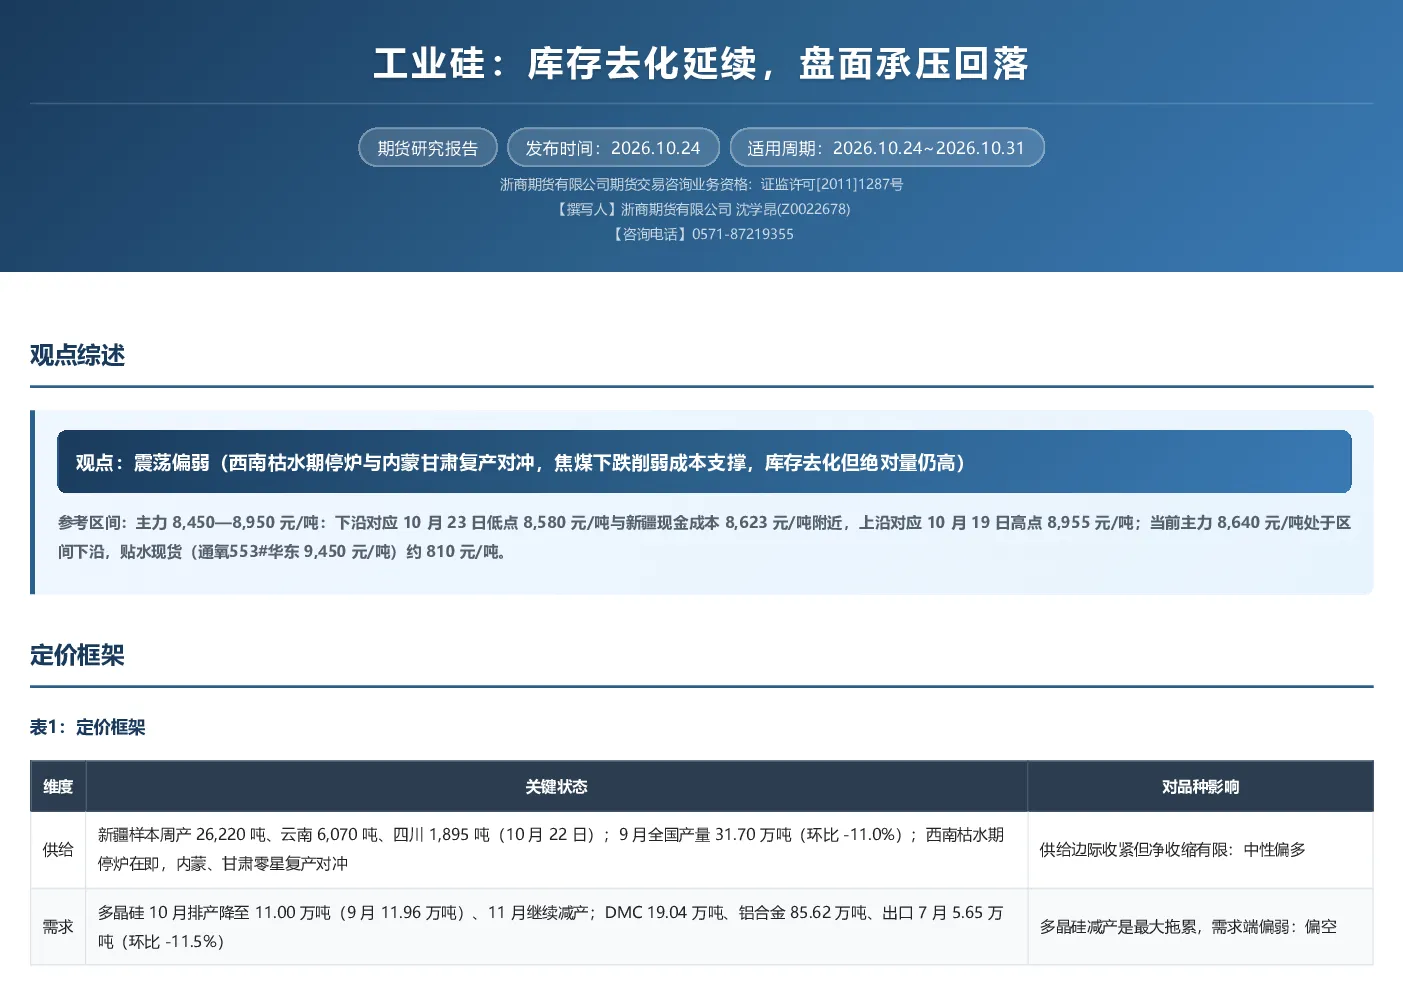
研报指出工业硅市场呈现震荡偏弱态势。西南枯水期停炉与内蒙甘肃复产形成对冲,焦煤下跌削弱了成本支撑。尽管库存有所去化,但绝对量仍然偏高。供给端方面,新疆产量微降,云南产量回升但枯水期停炉待兑现,9月全国产量环比下降。需求端,多晶硅产量上升但后续排产减少,有机硅DMC产量低位,铝合金需求无明显增量。社会库存连续四周去化,但绝对水平仍高于往年同期。成本方面,新疆成本最低,盘面价格贴近新疆现金成本,但丰水期后电价和煤炭价格波动将影响成本中枢。本周主要边际变化是库存加速去化。
工业硅行业未来发展趋势如何?
工业硅行业目前处于供需过剩格局,9月月度平衡显示单月过剩10.67万吨。供给收缩与需求走弱的速度决定了市场走向。供给端,新疆大厂停产与零星复产并存,云南丰水期结束后将进入枯水期停炉阶段。需求端,多晶硅产量短期内较高,但长期排产可能减少,有机硅和铝合金需求缺乏明显增长点。出口对过剩格局的分流效果有限。未来趋势需关注供给收缩与需求走弱之间的博弈,以及成本端电价和煤炭价格的波动。
研报重点分析了哪些方向?
研报重点分析了工业硅的供需平衡、库存变化、成本支撑以及市场事件影响。在供需平衡方面,报告指出单月过剩格局尚未扭转,供给收缩与需求走弱的速度是关键变量。库存方面,虽然连续四周去化,但绝对水平仍高于往年同期。成本方面,新疆依托自备电维持最低成本,盘面价格贴近新疆现金成本,但丰水期结束后成本中枢可能上移。事件面方面,减产兑现与复产、需求端多晶硅放量形成对冲,库存加速去化是本周主要边际变化。
当前工业硅市场现状如何判断?
当前工业硅市场处于震荡偏弱状态,库存去化延续但绝对量仍高,盘面承压回落。供给端,新疆产量微降,云南产量回升但枯水期停炉待兑现,整体供给收缩力度有限。需求端,多晶硅产量短期上升但后续排产可能减少,有机硅和铝合金需求无明显增量。成本端,新疆现金成本构成下方支撑,但丰水期结束后电价和煤炭价格波动可能推高成本中枢。社会库存连续四周去化,但绝对水平仍高于往年同期。市场整体过剩格局未改变,价格承压。
研报提示了哪些风险?
研报提示的主要风险包括供需失衡风险和成本波动风险。供需方面,供给收缩与需求走弱的速度若不一致,可能导致市场波动加剧。成本方面,丰水期结束后电价抬升和煤炭价格波动可能推高生产成本,削弱当前贴近新疆现金成本的下方支撑。此外,外需对过剩格局的分流效果有限,出口市场风险需关注。投资者需注意市场过剩格局未改变,价格承压,以及成本中枢可能上移的风险。