猜你想问
钨钼和锡价近期走势如何?
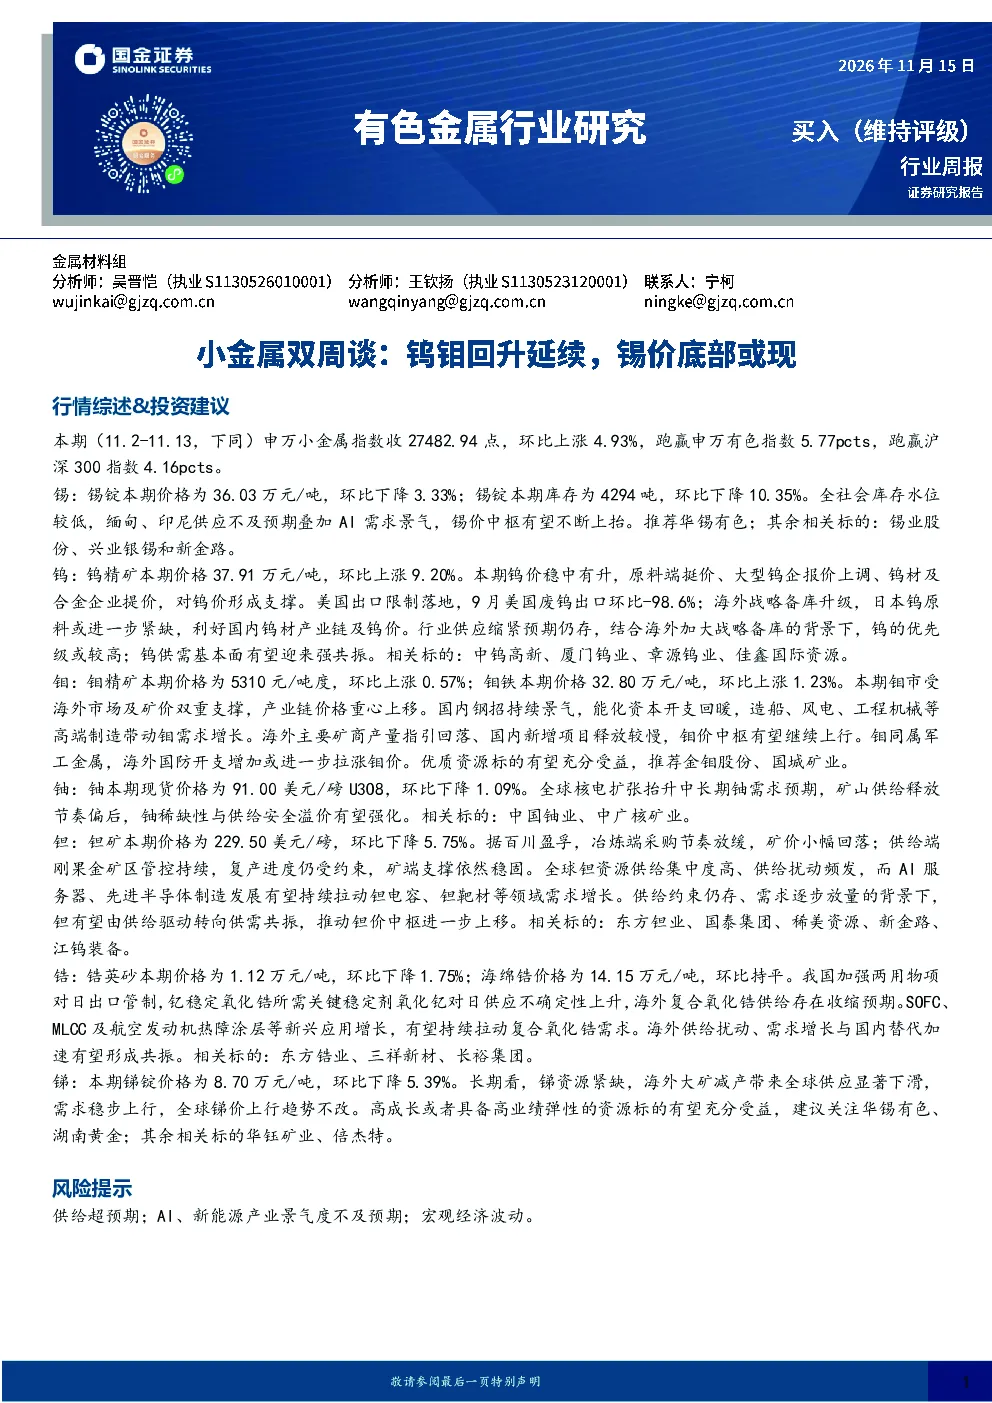
钨精矿和仲钨酸铵价格环比上涨9.20%和4.72%,钼精矿和钼铁价格环比上涨0.57%和1.23%,显示钨钼市场回暖。锡锭价格环比下降3.33%,但库存环比下降10.35%,缅甸和印尼供应不及预期,AI需求景气,锡价中枢有望上抬。
有色金属行业未来发展趋势是什么?
申万小金属指数本期上涨4.93%,跑赢申万有色指数和沪深300指数。钨、钼、锡、铀、钽、锆等品种受供需关系、新兴应用及国际市场影响,价格表现分化。AI、新能源、高端制造等领域需求增长,推动部分品种价格上行。
本报告重点分析了哪些品种?
报告重点分析了钨、钼、锡、铀、钽、锆、锑等品种。钨价稳中有升,受海外战略备库及供需共振影响;钼市受海外市场及矿价双重支撑,高端制造带动需求;锡价进入新周期,供应不及预期提振价格;铀中长期需求预期提升,供给释放节奏偏后;钽矿供给约束和AI需求推动价格上移;锆英砂价格下降,但高端锆材需求受新兴应用拉动。
当前有色金属市场处于什么状态?
申万小金属指数上涨,显示市场整体活跃度提升。钨钼价格回升,锡价或现底部,铀价格虽下降但中长期需求预期乐观。各品种价格表现受供需关系、国际市场及新兴应用等多重因素影响,呈现分化态势。
本报告提示了哪些风险?
报告提示的主要风险包括供给超预期、AI和新能源产业景气度不及预期、宏观经济波动。例如,若矿山供给释放加速或主要产区出现管控变化,可能对价格形成压制;若AI和新能源产业增长放缓,相关金属品种需求或受影响;宏观经济波动则可能影响下游消费和资本开支。
你可能感兴趣
有色金属行业小金属双周谈:全面看好AI赋能的锡稀土钨钼
有色金属国金证券2026-06-14
有色金属行业小金属双周谈:稀土、锡价重回上行通道,钨价拐点或近
有色金属国金证券2026-04-06
有色金属行业周报:小金属双周谈,继续看多供改驱动的稀土和钨钼共振行情
有色金属国金证券2026-03-08
有色金属行业周报:小金属双周谈:钨钼稀土持续看多
有色金属国金证券2026-08-23
有色金属行业小金属双周谈:看好稀土、钨价回升,锑海外价格回暖
有色金属国金证券2026-03-22
有色金属行小金属双周谈:继续看好钨钼稀土涨价行情
有色金属国金证券2026-07-26
有色金属行业小金属双周谈:战略属性和基本面共振可期,看好稀土钼锡等
有色金属国金证券2026-09-20
有色金属行业小金属双周谈:钨、锆受益反制,流动性反包利好锡
有色金属国金证券2026-08-09
有色金属行业小金属双周谈:关注锡去库,钼钽继续看好
有色金属国金证券2026-10-18
有色金属行业小金属双周谈:看好钼年度行情,继续看好锡钨稀土
有色金属国金证券2026-05-17