猜你想问
中国建筑2026年三季报核心内容有哪些?
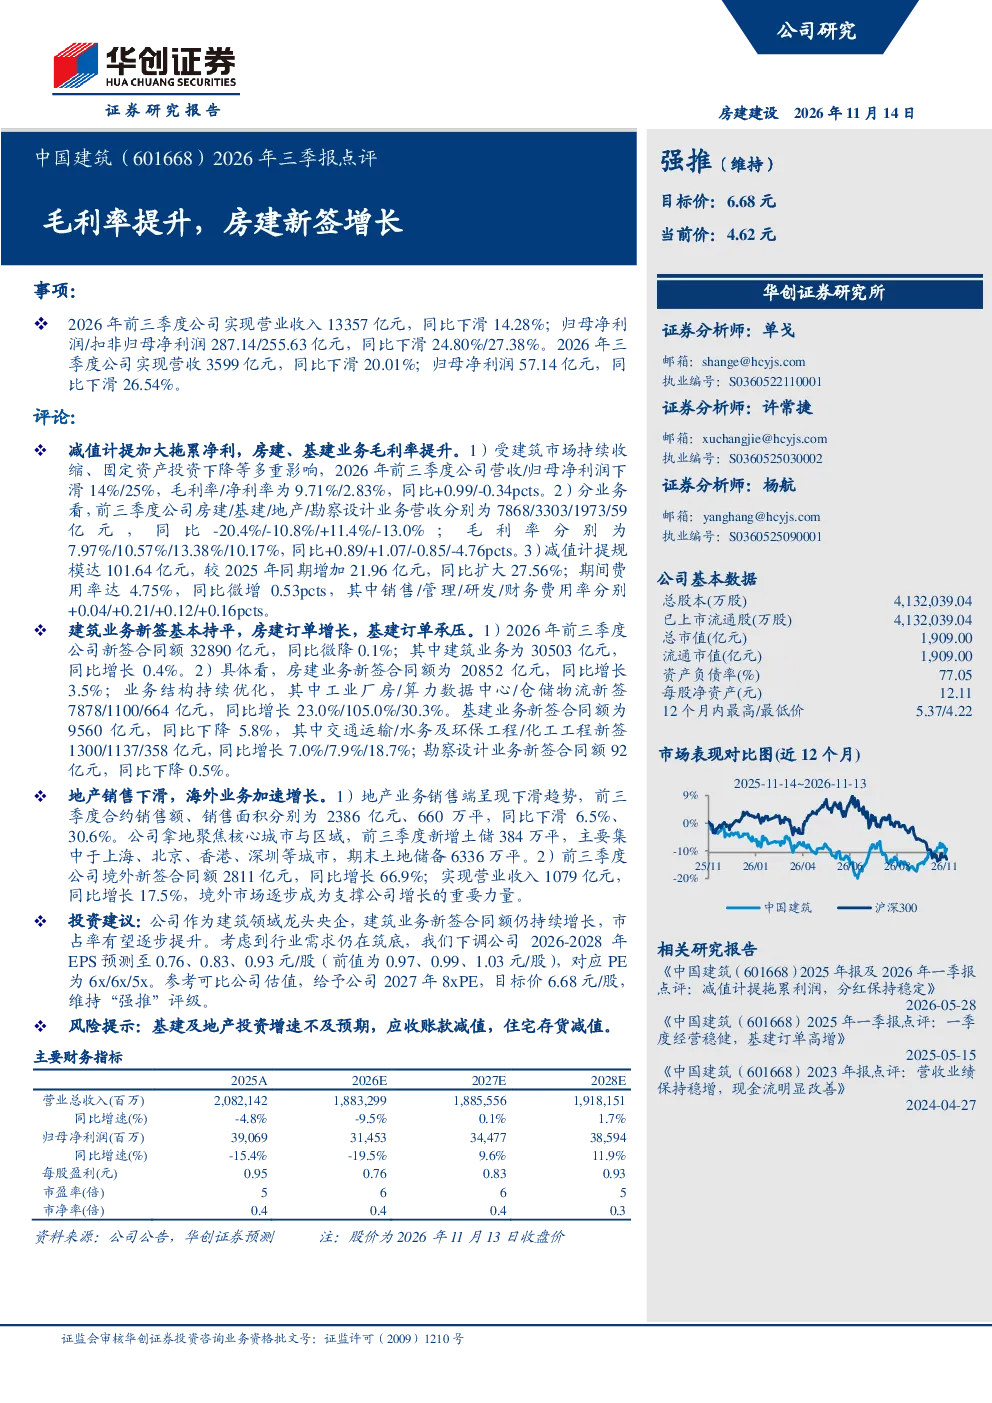
2026年前三季度,中国建筑实现营业收入13357亿元,同比下滑14.28%;归母净利润287.14亿元,同比下滑24.80%。三季度单季营收3599亿元,同比下滑20.01%;归母净利润57.14亿元,同比下滑26.54%。毛利率提升至9.71%,净利率为2.83%,同比分别+0.99pct和-0.34pct。减值计提101.64亿元,同比扩大27.56%;期间费用率达4.75%,同比微增0.53pct。房建业务新签合同额20852亿元,同比增长3.5%,工业厂房、算力数据中心、仓储物流新签额分别增长23.0%、105.0%、30.3%。基建业务新签合同额9560亿元,同比下降5.8%,交通运输、水务及环保工程、化工工程新签额分别增长7.0%、7.9%、18.7%。地产业务合约销售额2386亿元,同比下滑6.5%;新增土储384万平,集中于核心城市,期末储备6336万平。海外业务新签合同额2811亿元,同比增长66.9%;营业收入1079亿元,同比增长17.5%
建筑行业发展趋势如何?
建筑行业发展趋势呈现结构性分化。房建业务保持稳健增长,工业厂房、算力数据中心等新兴领域需求旺盛。基建业务受宏观经济影响有所放缓,但交通运输、水务环保等领域仍保持增长。地产业务面临销售压力,但企业积极优化土储结构,聚焦核心城市。海外业务表现亮眼,新签合同额大幅增长,显示国际化战略成效。行业整体向数字化、绿色化转型,科技创新成为核心竞争力。
研报重点分析了哪些方向?
研报重点分析了公司业绩表现、业务结构及投资建议。业绩方面关注营收利润变化、毛利率提升及费用率趋势。业务结构方面,深入剖析房建、基建、地产业务及海外业务的合同新签情况及增长动力。投资建议方面,预测未来三年EPS及估值水平,并给出评级。同时,对减值计提、土储布局等关键指标进行了详细解读,展现公司经营策略与风险控制。
当前建筑市场现状如何?
当前建筑市场呈现需求分化态势。房建市场受益于产业升级和基础设施投资,保持增长韧性。基建领域受政策周期影响,增速有所放缓但仍是重要支撑。地产行业进入调整期,销售端承压,企业加速去化库存和优化土储。海外市场机遇增多,成为企业拓展收入的重要方向。行业整体面临成本上升、回款压力等挑战,企业需提升运营效率以应对市场变化。
研报提示了哪些风险?
研报提示的主要风险包括基建及地产投资增速不及预期,可能导致业务增长放缓。应收账款减值风险需关注,部分项目回款周期延长可能增加资金压力。住宅存货减值风险同样存在,市场波动可能影响资产价值。此外,原材料价格波动、政策调整等外部因素也可能对公司经营产生影响,需持续跟踪行业动态及企业应对措施。