猜你想问
中国交建2026年三季报主要财务数据表现如何?
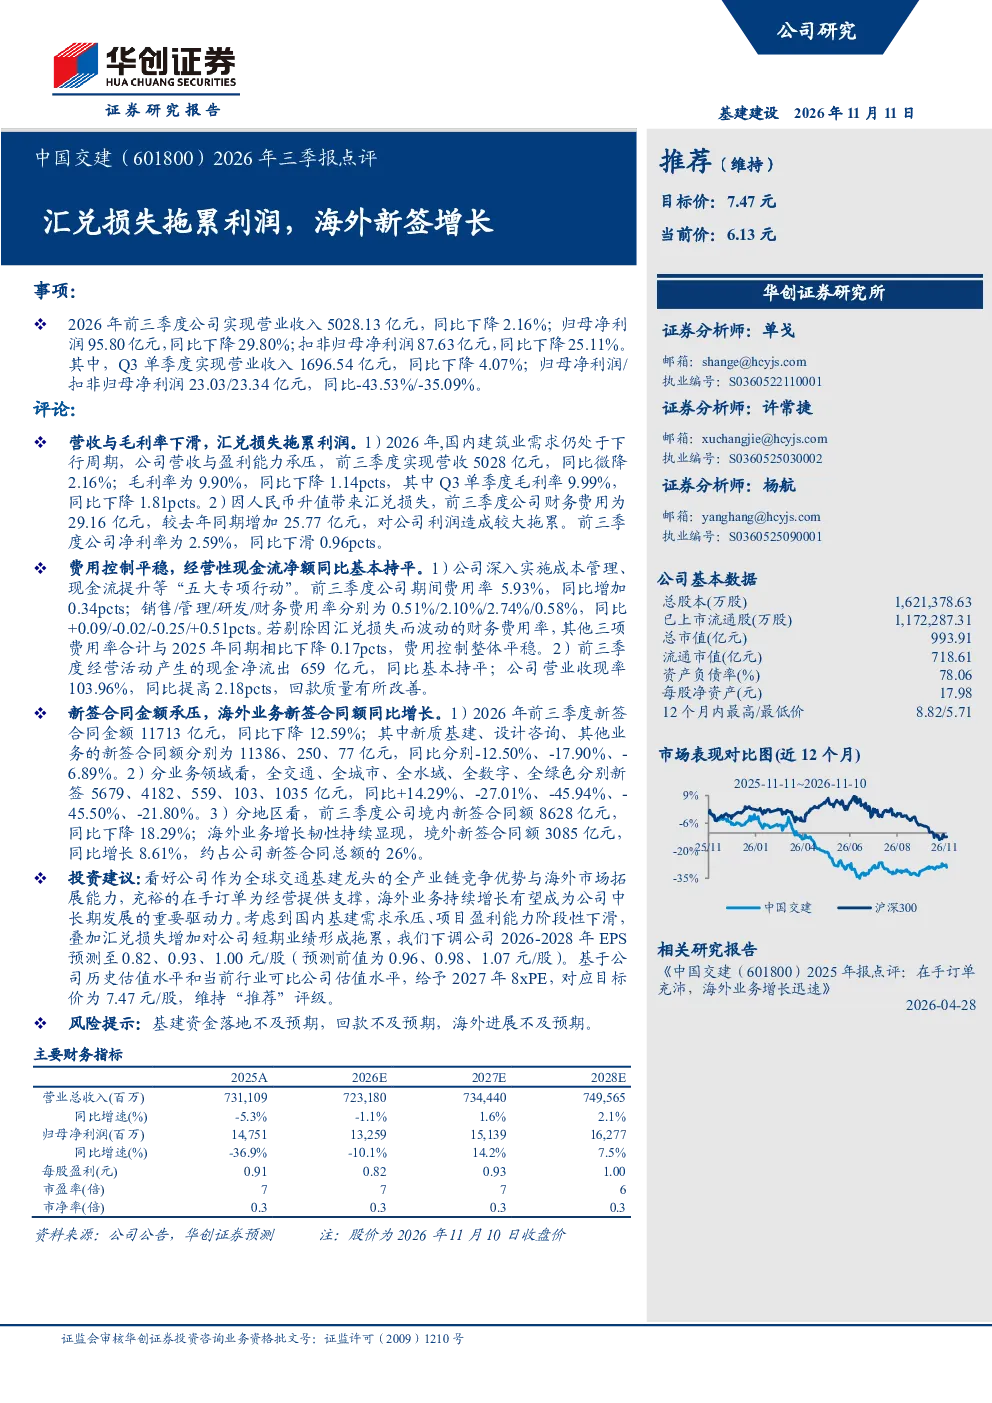
2026年前三季度,中国交建实现营业收入5028.13亿元,同比下降2.16%;归母净利润95.80亿元,同比下降29.80%;扣非归母净利润87.63亿元,同比下降25.11%。Q3单季度营收1696.54亿元,同比下降4.07%;归母净利润/扣非归母净利润23.03/23.34亿元,同比分别下降43.53%/-35.09%。毛利率为9.90%,同比下降1.14pcts;期间费用率5.93%,同比增加0.34pcts。剔除汇兑损失影响后,销售/管理/研发费用率分别下降0.09pct、0.02pct、0.25pct。经营活动现金净流出659亿元,同比基本持平;营业收现率103.96%,同比提高2.18pct,回款质量改善。
中国交建海外业务发展趋势如何?
2026年前三季度,中国交建新签合同金额11713亿元,同比下降12.59%。其中,海外业务新签合同额3085亿元,同比增长8.61%,约占新签合同总额的26%。公司作为全球交通基建龙头,海外业务持续增长有望成为中长期发展的重要驱动力,显示出其在国际市场的竞争优势和拓展潜力。
研报对中国交建的分析重点是什么?
研报重点分析了中国交建短期面临的挑战,包括国内基建需求下行、项目盈利能力下滑、汇兑损失增加对公司短期业绩的拖累。同时,报告也强调了公司作为全球交通基建龙头,全产业链竞争优势明显,海外业务持续增长的中长期发展机遇。此外,报告下调了2026-2028年EPS预测至0.82、0.93、1.00元/股,给予2027年8xPE,对应目标价7.47元/股,维持“推荐”评级。
当前中国交建所处行业市场现状如何?
当前中国交建所处行业面临国内基建需求下行、项目盈利能力下滑的挑战,但公司通过拓展海外市场,特别是海外业务新签合同额同比增长8.61%,显示出行业向全球化、多元化发展的趋势。公司作为全球交通基建龙头,具备全产业链竞争优势,有望在行业结构调整中保持领先地位。
研报提示的主要风险有哪些?
研报提示的主要风险包括基建资金落地不及预期,可能导致项目进度放缓;回款不及预期,可能影响现金流状况;海外进展不及预期,可能影响海外业务拓展效果。这些风险因素需要关注,可能对公司业绩和未来发展造成不利影响。