猜你想问
科沃斯2026年前三季度业绩表现如何?
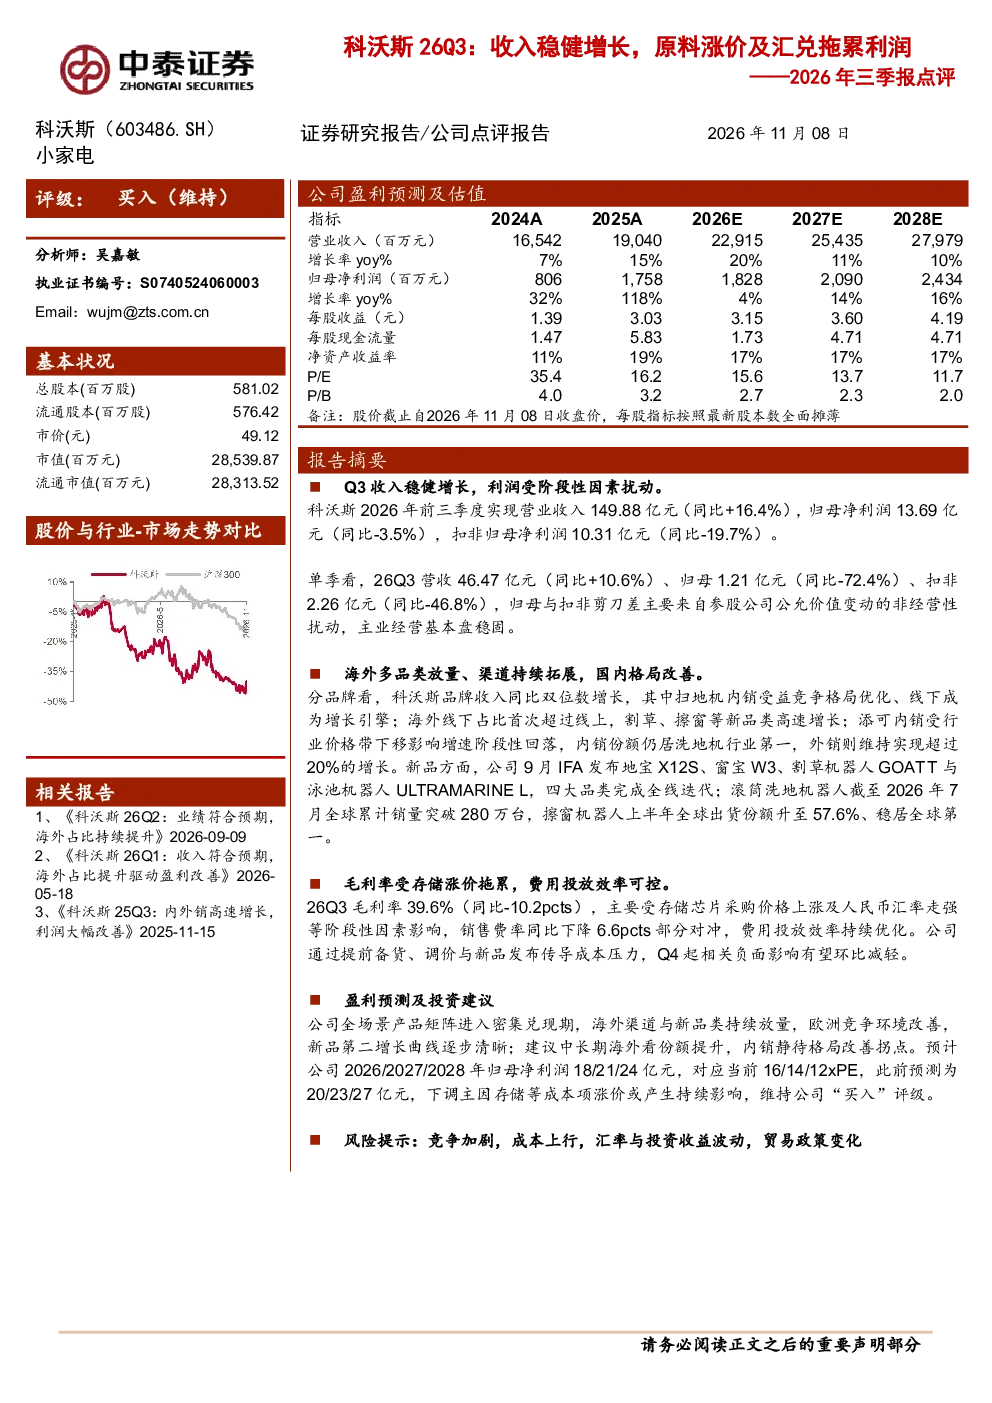
科沃斯2026年前三季度实现营业收入149.88亿元,同比增长16.4%,归母净利润13.69亿元,同比减少3.5%。扣非归母净利润10.31亿元,同比大幅下降19.7%。单季来看,26Q3营收46.47亿元,同比增长10.6%,但归母净利润仅1.21亿元,同比锐减72.4%,扣非归母净利润2.26亿元,同比下降46.8%。归母与扣非净利润的显著差异主要来自参股公司公允价值变动的非经营性影响,主业经营基本盘仍保持稳固。
科沃斯各品牌业务发展情况怎样?
科沃斯品牌收入同比实现双位数增长,扫地机内销受益竞争格局优化,线下渠道成为主要增长引擎。海外市场线下占比首次超过线上,割草、擦窗等新品类高速增长。添可内销因行业价格带下移影响增速阶段性回落,但内销份额仍稳居洗地机行业第一,外销保持超过20%的增长。新品方面,公司9月IFA发布地宝X12S、窗宝W3、割草机器人GOATT与泳池机器人ULTRAMARINEL,四大品类完成全线迭代。滚筒洗地机器人全球累计销量突破280万台,擦窗机器人全球出货份额升至57.6%,稳居全球第一。
影响科沃斯利润的关键因素有哪些?
26Q3科沃斯毛利率为39.6%,同比下降10.2个百分点,主要受存储芯片采购价格上涨及人民币汇率走强等阶段性因素影响。销售费率同比下降6.6个百分点,部分对冲了毛利率下滑的负面影响,费用投放效率持续优化。公司通过提前备货、调价与新品发布等方式传导成本压力,预计Q4起相关负面影响有望环比减轻。盈利预测方面,预计公司2026/2027/2028年归母净利润分别为18/21/24亿元,对应当前16/14/12倍PE。
家电行业发展趋势如何?
从科沃斯业务来看,扫地机器人、洗地机等清洁电器市场持续增长,竞争格局优化推动内销线下渠道发展。海外市场线下占比提升,新品类如割草、擦窗机器人成为增长亮点。洗地机行业价格带下移影响添可内销增速,但份额仍保持领先。整体行业趋势显示,技术创新(如新品迭代)、渠道优化(线上线下结合)及国际化扩张是主要发展方向。存储芯片等原材料价格波动、汇率变化仍是行业面临的主要挑战。
科沃斯业务面临哪些风险?
科沃斯业务面临的主要风险包括:竞争加剧可能导致市场份额下滑;原材料成本上行压力持续存在;人民币汇率波动影响海外业务盈利;投资收益波动带来不确定性;贸易政策变化可能影响出口业务。此外,新品类市场接受度存在不确定性,需持续投入研发以保持技术领先优势。公司已通过多元化产品布局、渠道优化及成本传导措施来应对这些风险。