猜你想问
斯菱智驱2026年前三季度业绩表现如何?
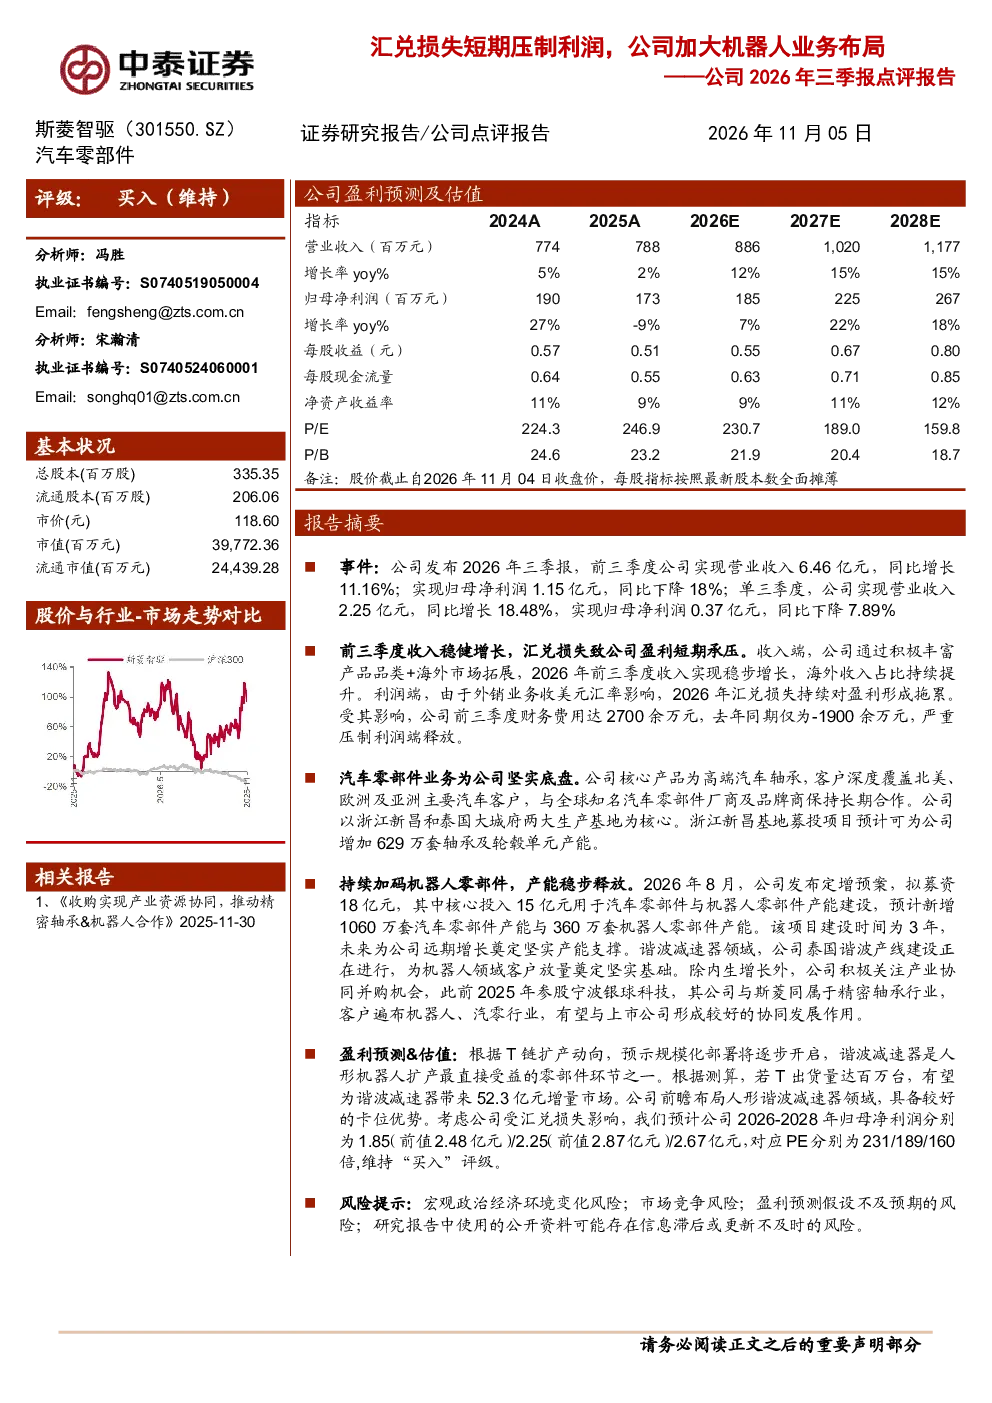
斯菱智驱2026年前三季度实现营业收入6.46亿元,同比增长11.16%,归母净利润1.15亿元,同比下降18%。单三季度收入2.25亿元,同比增长18.48%,归母净利润0.37亿元,同比下降7.89%。收入端通过丰富产品品类和拓展海外市场稳步增长,但利润端因汇兑损失导致财务费用大幅增加,达2700余万元,严重压制了利润表现。
斯菱智驱在机器人领域的业务布局有哪些?
斯菱智驱正加大机器人业务布局,定增18亿元用于汽车零部件与机器人零部件产能建设,预计新增360万套机器人零部件产能。公司在泰国建设谐波产线,为机器人客户放量奠定基础,并参股宁波银球科技形成产业协同。斯菱智驱的核心产品是高端汽车轴承,客户覆盖北美、欧洲及亚洲主要汽车客户,与全球知名厂商保持长期合作,同时也在泰国大城府和浙江新昌设有生产基地,募投项目预计新增629万套轴承及轮毂单元产能。
汽车零部件行业发展趋势如何?
汽车零部件行业正经历数字化转型和智能化升级,人形机器人市场潜力巨大,预计将带来52.3亿元增量市场。斯菱智驱作为汽车零部件供应商,具备卡位优势,通过产能扩张和产业链协同,有望在机器人领域实现业务突破。同时,行业竞争激烈,企业需持续提升技术水平和成本控制能力,以应对市场变化。
斯菱智驱的盈利能力未来如何?
斯菱智驱2026-2028年归母净利润预测分别为1.85亿元/2.25亿元/2.67亿元,对应PE分别为231/189/160倍。公司通过产能扩张和海外市场拓展,有望提升盈利能力,但需关注汇兑损失和财务费用变化的影响。公司募投项目预计3年内完成,新增产能将推动收入增长,谐波减速器在机器人领域的应用前景广阔。
斯菱智驱面临哪些风险?
斯菱智驱面临的主要风险包括宏观政治经济环境变化、市场竞争加剧、盈利预测假设不及预期等。公司业务涉及汽车零部件和机器人领域,需关注行业周期波动和政策变化。此外,信息滞后可能导致决策失误,需加强市场监测和风险预警机制。公司需持续提升核心竞争力,以应对潜在风险挑战。