猜你想问
中国电建2026年三季报核心内容有哪些?
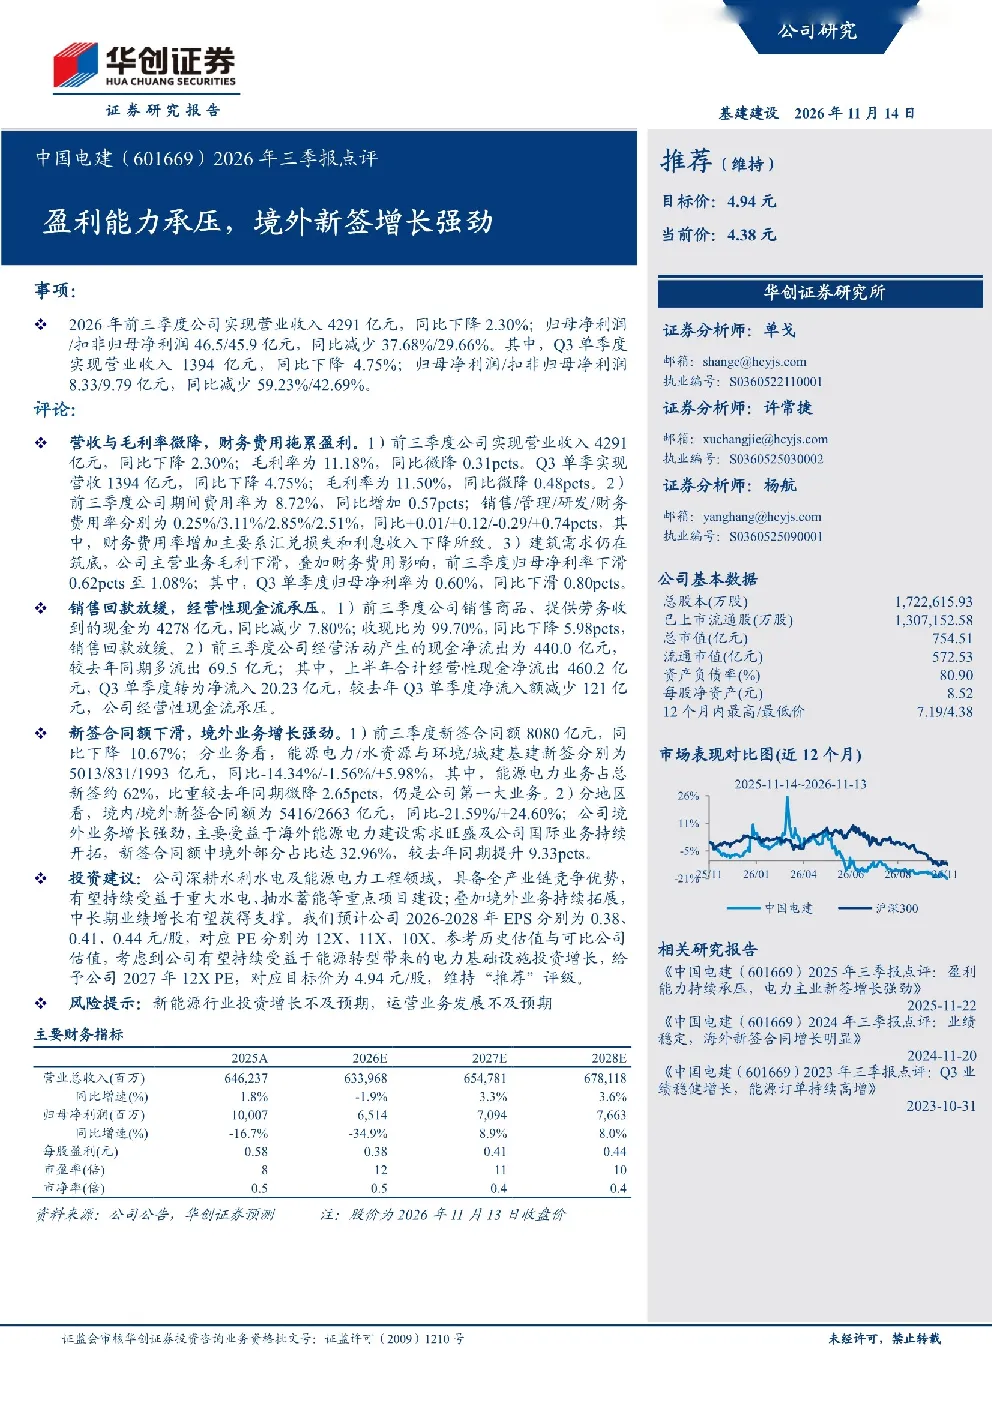
2026年前三季度,中国电建营业收入4291亿元,同比下降2.30%;归母净利润46.5亿元,同比减少37.68%。Q3单季营收1394亿元,同比下降4.75%;归母净利润8.33亿元,同比减少59.23%。毛利率微降,财务费用率增加0.74pcts,主要因汇兑损失和利息收入下降。经营性现金流承压,销售回款放缓,收现比下降5.98pcts;经营活动现金净流出440.0亿元,较去年同期多流出69.5亿元。新签合同额8080亿元,同比下降10.67%,其中境外新签增长24.60%,占比达32.96%
能源电力工程行业发展趋势如何?
能源电力工程行业正经历转型发展,重大水电、抽水蓄能项目建设成为重要增长点。中国电建作为行业龙头,具备全产业链竞争优势,有望受益于这一趋势。同时,新能源领域投资和运营业务的发展也值得关注,但需警惕投资增长不及预期或运营业务发展不及预期的风险。境外业务持续拓展,中长期业绩增长有望获得支撑。
研报重点分析了哪些方向?
研报重点分析了公司盈利能力、经营性现金流、新签合同额等财务数据,以及境外业务增长情况。报告指出,尽管公司盈利能力承压,但境外新签合同额增长强劲,占比达32.96%,较去年同期提升9.33pcts。公司深耕水利水电及能源电力工程领域,具备全产业链竞争优势,有望受益于重大水电、抽水蓄能项目建设。
当前市场对能源电力工程行业的判断是什么?
当前市场关注能源电力工程行业的转型发展,特别是重大水电、抽水蓄能项目建设带来的机遇。中国电建作为行业龙头,其境外业务拓展和全产业链竞争优势受到市场认可。但行业也面临新能源投资增长不及预期、运营业务发展不及预期的风险,需持续关注公司经营情况。
研报提示了哪些风险?
研报提示的主要风险包括新能源行业投资增长不及预期,以及运营业务发展不及预期。具体而言,公司毛利率微降,财务费用率增加0.74pcts,主要因汇兑损失和利息收入下降,反映了一定的经营压力。此外,销售回款放缓,经营活动现金净流出440.0亿元,也需关注其现金流状况。