猜你想问
康龙化成2026年三季报核心内容有哪些?
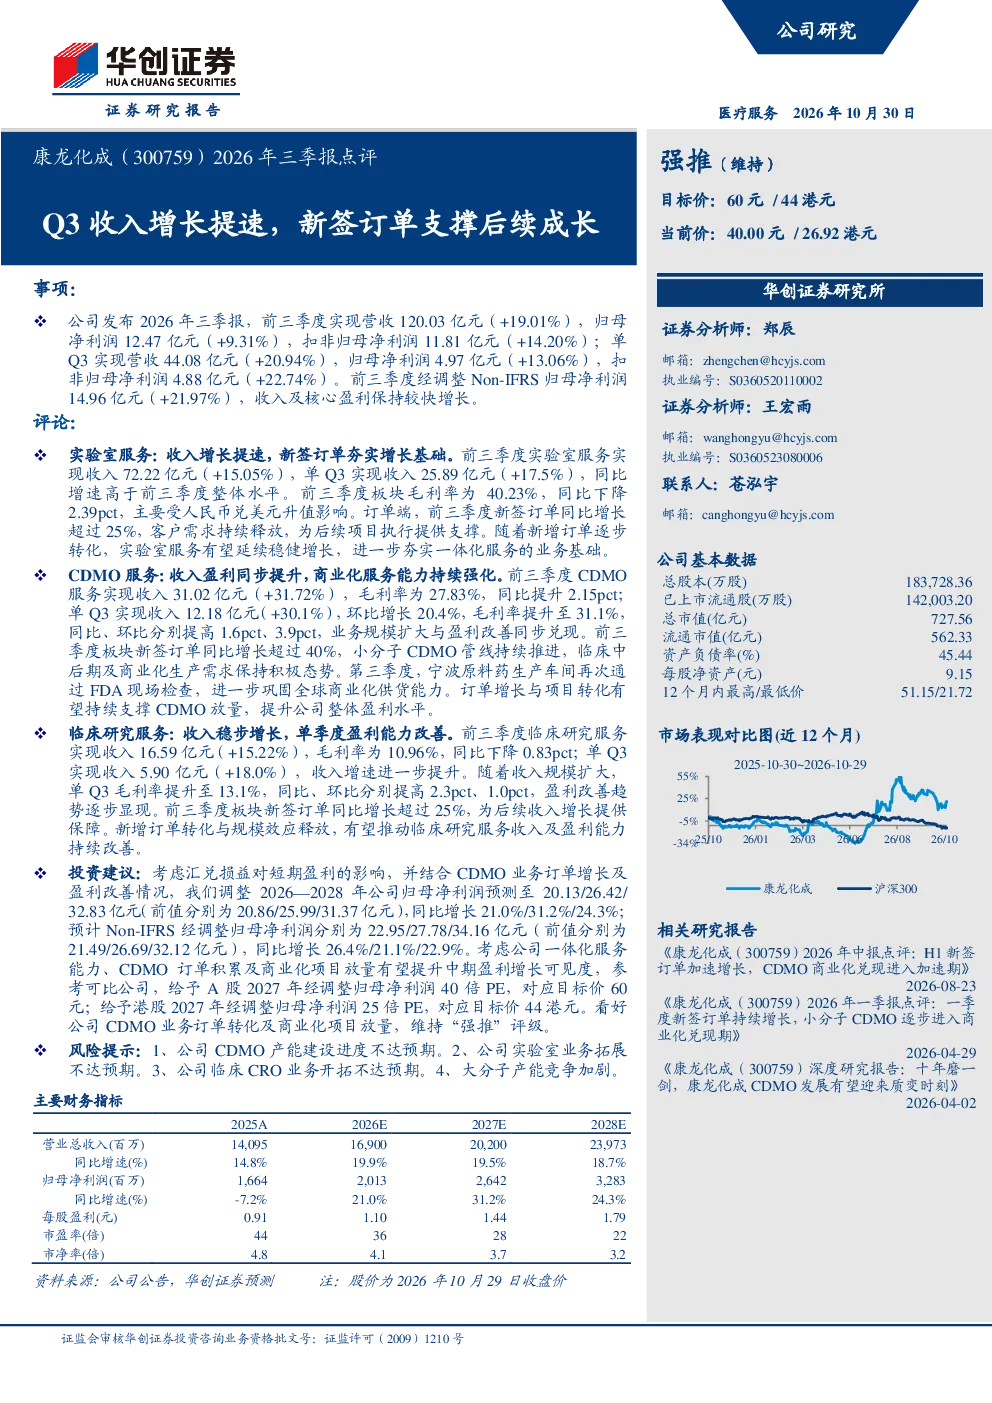
康龙化成2026年三季报显示公司整体收入及盈利保持较快增长,各业务板块均呈现积极态势。实验室服务收入增长提速,新签订单同比增长超过25%;CDMO服务收入盈利同步提升,商业化服务能力持续强化;临床研究服务收入稳步增长,单季度盈利能力改善。前三季度实现营收120.03亿元(+19.01%),归母净利润12.47亿元(+9.31%)。单Q3实现营收44.08亿元(+20.94%),归母净利润4.97亿元(+13.06%)。
医药研发服务赛道发展趋势如何?
医药研发服务赛道整体保持增长态势,CDMO服务需求持续提升,尤其在大分子药物领域。随着创新药研发投入增加,对研发服务外包的需求进一步扩大。康龙化成等领先企业通过产能扩张和技术升级,满足市场对高质量服务的需求。行业竞争加剧,但头部企业凭借技术优势和新业务拓展,仍能保持较快增长。
康龙化成报告重点关注哪些业务板块?
康龙化成报告重点关注实验室服务、CDMO服务和临床研究服务三大业务板块。实验室服务方面,收入增长提速,新签订单增长显著;CDMO服务方面,收入和盈利同步提升,商业化能力增强,新签订单同比增长超过40%;临床研究服务方面,收入稳步增长,单季度盈利能力改善。公司通过多元化业务布局,提升抗风险能力。
当前医药研发服务市场现状如何?
当前医药研发服务市场呈现供需两旺态势,创新药研发热度持续,带动外包服务需求增长。CDMO领域竞争激烈,但头部企业凭借规模和技术优势仍能保持领先。实验室服务和临床研究服务需求稳定增长,但增速相对较缓。行业整合加速,部分中小型企业面临生存压力。康龙化成等龙头企业通过业务拓展和产能建设,巩固市场地位。
康龙化成报告提示哪些风险?
康龙化成报告提示的主要风险包括:CDMO产能建设进度不达预期,可能影响订单交付能力;实验室业务拓展不达预期,收入增长可能放缓;临床CRO业务开拓不达预期,影响整体收入结构;大分子产能竞争加剧,可能导致价格压力和利润率下降。公司需关注产能扩张与市场需求匹配,以及新业务拓展的成效。