猜你想问
报告主要分析了哪些银行业金融数据?
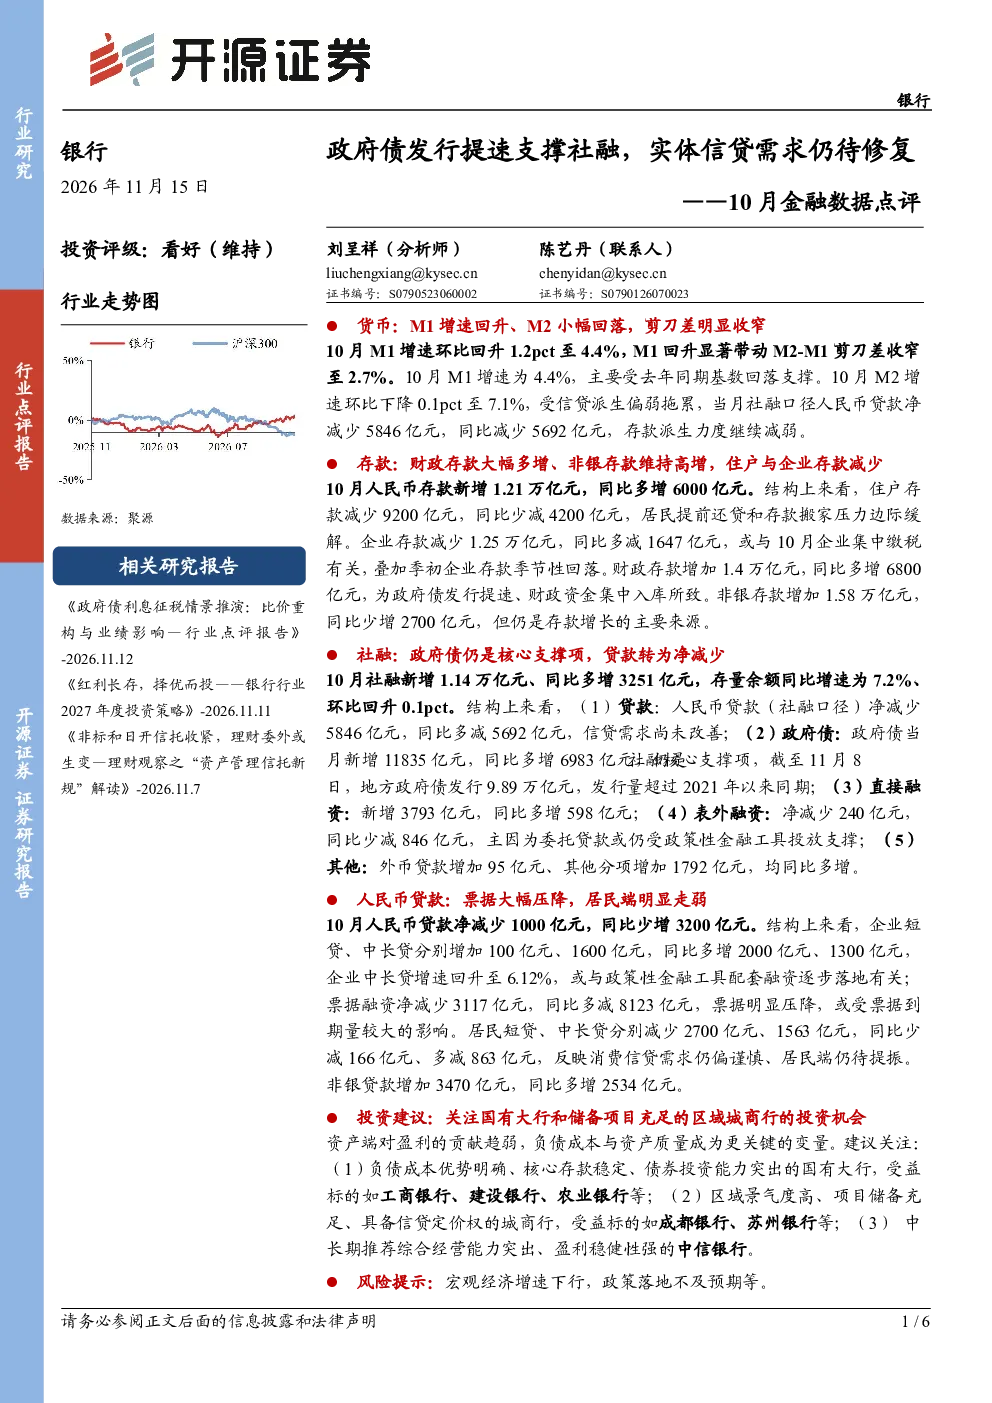
报告分析了10月货币市场、存款结构、社融结构、人民币贷款等关键金融数据。M1增速环比回升1.2个百分点至4.4%,M2增速环比下降0.1个百分点至7.1%,M2-M1剪刀差收窄至2.7%。人民币存款新增1.21万亿元,财政存款增加1.4万亿元,非银存款增加1.58万亿元。社融新增1.14万亿元,政府债新增11835亿元。人民币贷款净减少1000亿元,企业中长贷增速回升至6.12%
银行业未来发展趋势如何?
银行业未来发展趋势需关注政府债发行对社融的支撑作用以及实体信贷需求的修复情况。当前M2增速放缓反映信贷派生偏弱,居民和部分企业存款减少显示资金流向变化。政府债发行提速对银行负债端有提振,但需关注中长期信贷需求能否持续改善。非银存款增长仍是存款结构亮点,但需警惕表外融资收缩带来的潜在风险
报告重点分析了哪些方向?
报告重点分析了10月金融数据的结构性变化。包括M1、M2增速变化及其剪刀差收窄对流动性松紧的指示意义;存款结构中住户、企业、财政、非银存款的变动原因及对银行资产质量的影响;社融结构中贷款、政府债、直接融资、表外融资的占比变化及经济活力信号;人民币贷款结构中企业、居民、票据融资的增减分化及其反映的实体经济需求状况
当前银行业市场现状如何判断?
当前银行业市场现状呈现流动性边际宽松但信贷需求分化。M1增速回升但M2增速放缓,显示企业活期资金有所增加但整体流动性增速趋缓。存款结构中财政存款大幅增加,或与政府债发行提速有关,但居民和企业存款减少需关注其长期影响。社融结构中贷款转为净减少,政府债成为核心支撑,表明实体经济融资需求尚未完全恢复。企业中长贷增速回升是积极信号,但居民消费信贷仍偏谨慎
研报提示哪些风险?
研报提示的主要风险包括宏观经济增速下行可能带来的银行业资产质量压力,以及政策落地不及预期可能影响信贷需求和银行经营。当前经济复苏基础尚不牢固,居民消费和企业投资意愿仍需观察。政府债发行对银行短期负债有提振,但若后续财政政策力度减弱,可能影响银行资产端增长。表外融资收缩风险需持续关注,可能传导至银行体系流动性