猜你想问
10月社融数据的主要支撑是什么?
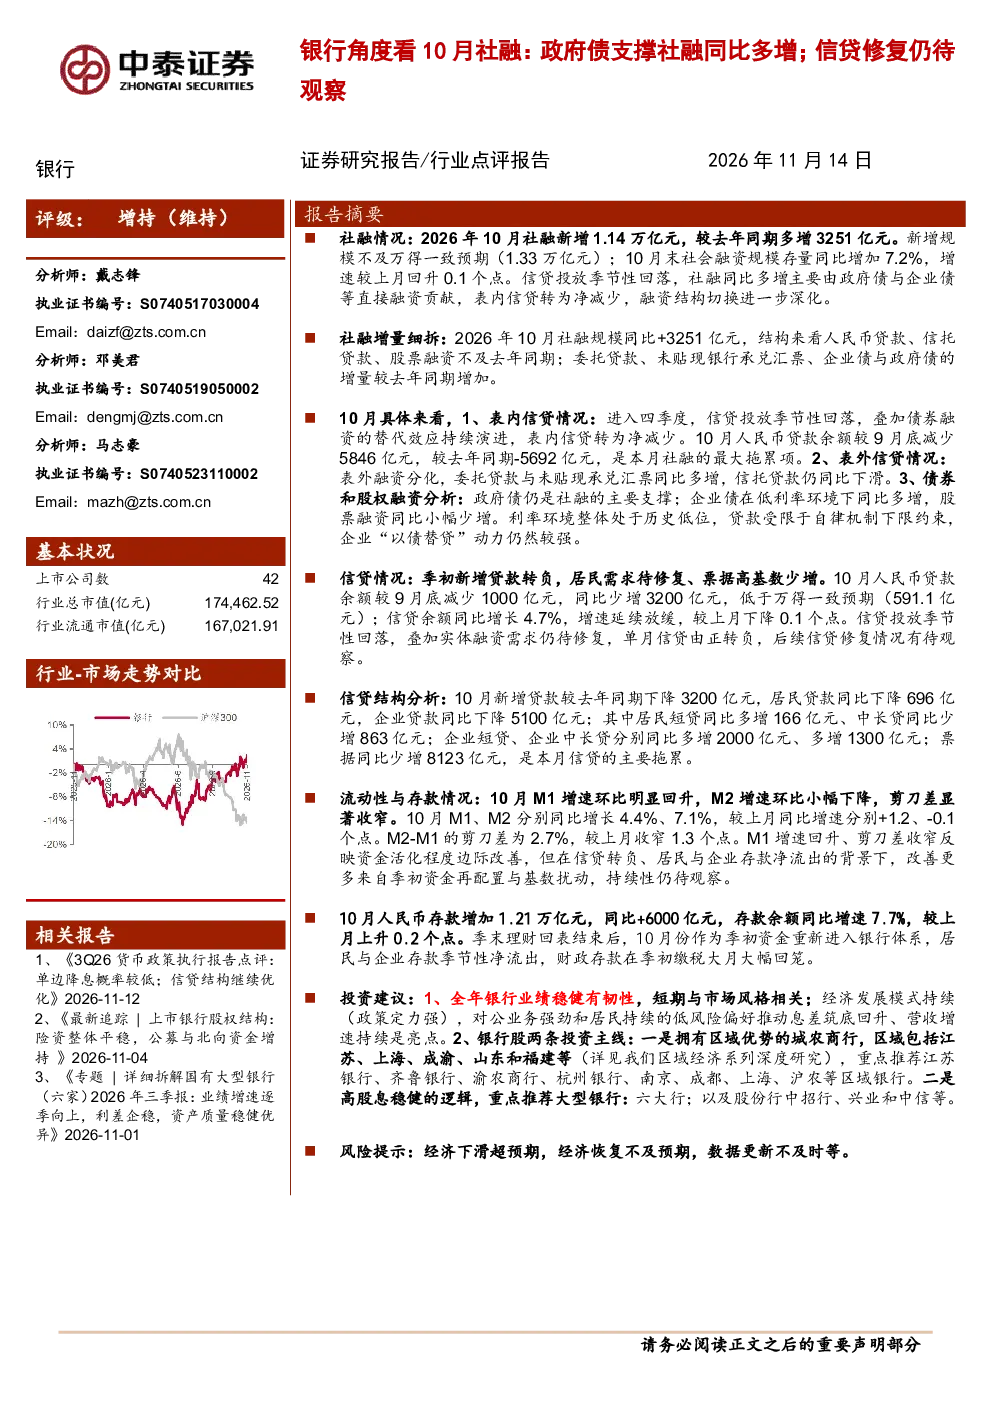
10月社会融资规模新增1.14万亿元,同比多增3251亿元,主要支撑来自直接融资,特别是政府债与企业债的增量同比增加。表内信贷转为净减少,而委托贷款、未贴现银行承兑汇票、企业债与政府债的增量同比增加,反映了信贷结构的变化。
当前信贷市场的主要特点是什么?
10月人民币贷款余额减少1000亿元,同比少增3200亿元,信贷余额同比增长4.7%,增速放缓。信贷投放季节性回落,实体融资需求待修复,单月信贷由正转负。企业短贷和中长贷同比多增,票据融资同比大幅少增,反映银行季初通过票据冲量完成投放指标的诉求下降。居民端消费信心不足,加杠杆动力不足。
银行业未来的发展趋势如何?
全年银行业绩稳健有韧性,短期与市场风格相关。对公业务强劲和居民持续的低风险偏好推动息差筑底回升、营收增速持续。银行股投资主线包括:一是拥有区域优势的城农商行;二是高股息稳健的逻辑,如大型银行和中招行、兴业、中信等股份行。
当前市场流动性状况如何?
10月M1增速环比明显回升,M2增速环比小幅下降,剪刀差显著收窄,反映资金活化程度边际改善。但改善更多来自季初资金再配置与基数扰动,持续性仍待观察。10月人民币存款增加1.21万亿元,同比+6000亿元,存款余额同比增速7.7%。季末理财回表结束后,居民与企业存款季节性净流出,财政存款在季初缴税大月大幅回笼。
本报告提示的主要风险有哪些?
本报告提示的主要风险包括经济下滑超预期,经济恢复不及预期,数据更新不及时等。这些风险可能对银行业绩和市场表现产生影响,需要密切关注。
你可能感兴趣
9月金融数据:政府债支撑社融同比多增,信贷居民端修复明显
金融国盛证券2023-10-14
银行角度看5月社融:政府债拉动下同比多增,票据仍有一定冲量
金融中泰证券2024-06-14
银行行业:财政前置发力支撑社融同比多增,信贷受隐债置换和3月冲高回落影响
金融东兴证券2025-05-16
银行角度看7月社融:政府债支撑社融,季节因素下信贷有所波动
金融中泰证券2025-08-13
7月社融数据解读:社融同比多增,政府债提供支撑
大公国际2024-08-20
银行业角度看10月社融:信贷平淡、政府债高基数;季初存款搬家再现
金融中泰证券2025-11-13
【中泰研究丨晨会聚焦】银行角度看9月社融:政府债驱动总量向好,信贷结构有所改善
中泰证券2023-10-15
银行业角度看6月社融:信贷增长有所恢复,政府债仍是主要支撑项
金融中泰证券2025-07-15
行业角度看3月社融:政府债维持高增,低基数下信贷增长有所恢复
金融中泰证券2025-04-14
银行角度看5月社融:政府债仍是主要支撑项,贷款弱需求延续
金融中泰证券2025-06-14