猜你想问
本周固收市场有哪些重要政策变化?
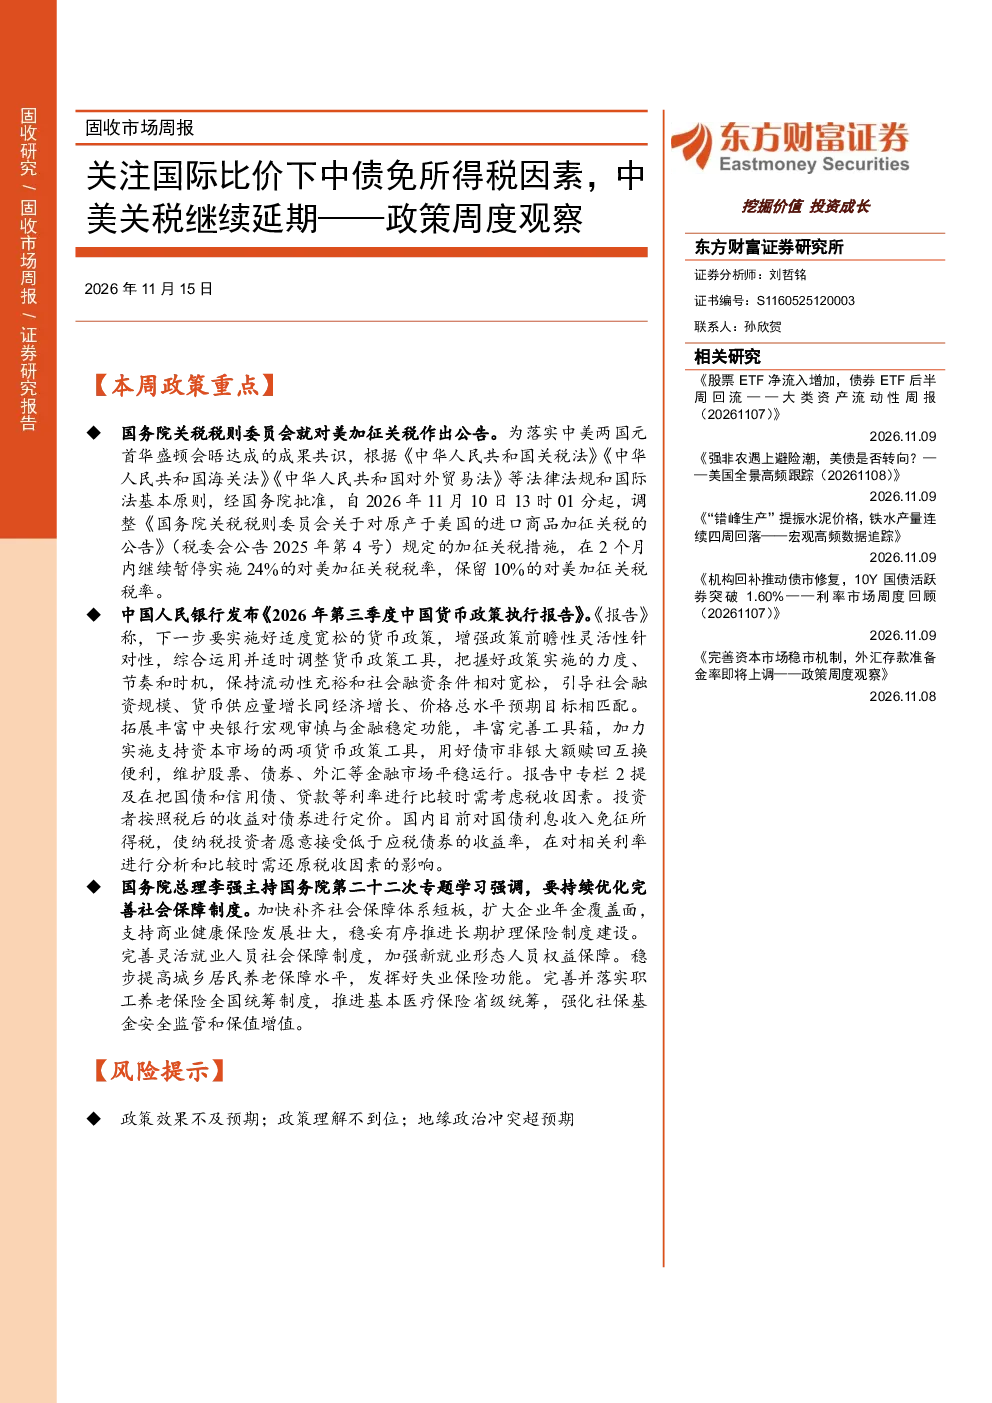
本周固收市场关注中美关税调整,国务院关税税则委员会宣布自2026年11月10日起继续暂停实施24%的对美加征关税税率,保留10%的税率,为期2个月。同时,中国人民银行发布《2026年第三季度中国货币政策执行报告》,强调实施适度宽松的货币政策,保持流动性充裕,并加力支持资本市场。报告中特别指出,国债利息收入免征所得税,需考虑税收因素对利率比较的影响。此外,国务院总理李强主持专题学习,强调优化完善社会保障制度,包括扩大企业年金覆盖面、支持商业健康保险发展、推进长期护理保险制度建设等。这些政策变化对固收市场产生重要影响,投资者需密切关注。
中债免所得税因素如何影响固收市场?
中债免所得税因素对固收市场产生积极影响。国债利息收入免征所得税意味着投资者持有国债的税负降低,从而提高国债的相对收益率,增强国债对投资者的吸引力。这可能导致资金从其他固定收益产品流向国债市场,推高国债价格,降低国债收益率。同时,税收因素也会影响不同类型债券之间的收益率比较,例如国债与其他金融债、企业债之间的利差变化。投资者在配置固收资产时,需充分考虑税收因素对投资决策的影响,优化资产配置策略。
中美关税延期对固收市场有何影响?
中美关税延期对固收市场产生多方面影响。短期内,关税延期有助于缓解市场不确定性,稳定市场预期,可能对固收市场情绪产生积极影响。长期来看,关税政策的变化会影响进出口贸易,进而影响经济增长和通货膨胀水平,最终影响货币政策取向和利率水平。例如,关税降低可能刺激出口,促进经济增长,但也可能引发贸易摩擦,增加地缘政治风险。投资者需关注关税政策变化对经济和货币政策的影响,评估其对固收市场利率走势的影响。此外,关税延期也可能影响企业盈利和投资决策,进而影响相关债券的信用风险和市场表现。
当前固收市场面临哪些风险?
当前固收市场面临多重风险。首先,政策效果不及预期可能影响市场表现,例如货币政策调整、财政政策变化等政策措施的实际效果可能与市场预期存在偏差,导致市场波动。其次,政策理解不到位可能导致投资者行为偏差,例如对政策信号的误读可能导致资金错配,增加市场风险。此外,地缘政治冲突超预期也可能对固收市场产生冲击,例如贸易战、地区冲突等事件可能引发市场避险情绪,导致利率波动和信用风险上升。投资者需密切关注政策动向、地缘政治风险等因素,合理评估和管理固收市场风险。
如何解读本周固收市场报告的重点分析方向?
本周固收市场报告重点关注政策变化对市场的影响,特别是中美关税调整和货币政策取向。报告分析指出,关税延期有助于稳定市场预期,但长期仍需关注贸易摩擦的走向;货币政策保持宽松有助于支持资本市场和经济增长,但需关注流动性传导效率。此外,报告强调国债免所得税因素对利率比较的影响,投资者在配置资产时需考虑税收因素。报告还提示投资者关注政策效果不及预期、政策理解不到位、地缘政治冲突超预期等风险因素。投资者应结合报告内容,全面评估固收市场面临的机遇和挑战,制定合理的投资策略。