猜你想问
益方生物Darbinurad在ACR年会展示了哪些临床数据?
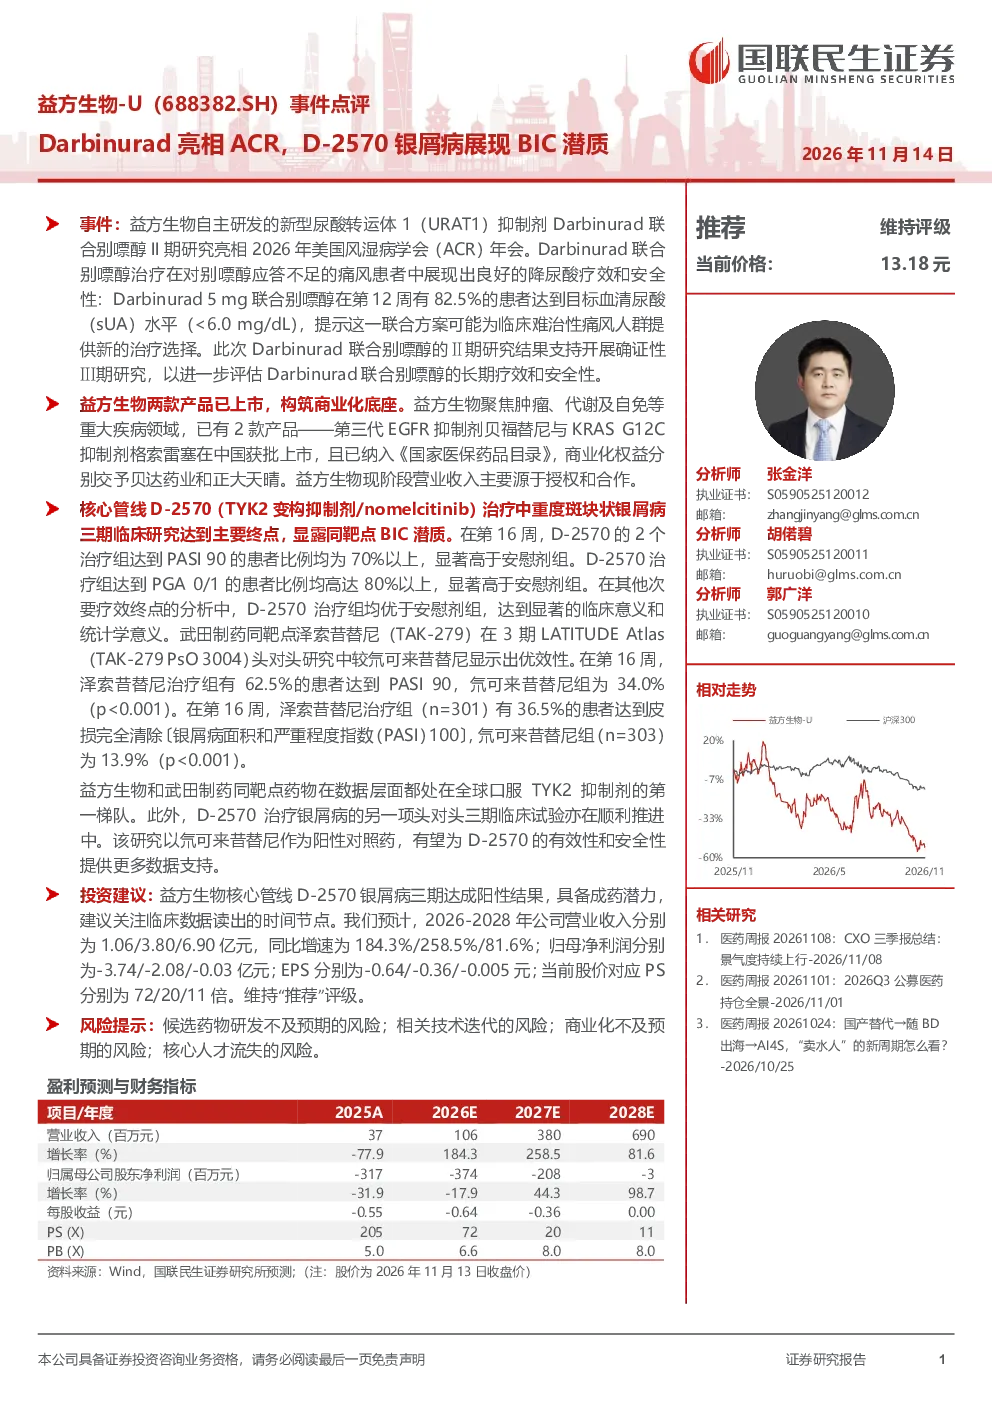
益方生物自主研发的URAT1抑制剂Darbinurad联合别嘌醇的Ⅱ期研究亮相2026年美国风湿病学会(ACR)年会,结果显示Darbinurad 5 mg联合别嘌醇在第12周有82.5%的患者达到目标血清尿酸(sUA)水平(<6.0 mg/dL),为临床难治性痛风人群提供新的治疗选择,支持开展确证性Ⅲ期研究。这项数据表明Darbinurad在治疗痛风方面具有显著疗效,是公司重要的研发进展。
益方生物的赛道/行业发展趋势如何?
益方生物所处的药物研发行业正经历快速发展,创新药企通过自主研发和合作授权模式抢占市场。公司聚焦于TYK2抑制剂和URAT1抑制剂等创新靶点,与武田制药等头部药企同台竞技。随着国内创新药企商业化能力提升和医保政策支持,TYK2抑制剂赛道有望迎来更多突破性进展,为益方生物带来发展机遇。
报告重点分析了益方生物的哪些产品管线?
报告重点分析了益方生物的核心管线Darbinurad和D-2570。Darbinurad作为新型尿酸转运体抑制剂,在Ⅱ期临床中展现出优异的痛风治疗效果;D-2570作为TYK2变构抑制剂,其治疗中重度斑块状银屑病的三期临床研究已达到主要终点,PASI 90和PGA 0/1达标率均显著优于安慰剂组,显示出强大的临床应用潜力。此外,公司已上市产品贝福替尼和格索雷塞通过合作模式实现商业化,贡献稳定收入来源。
当前益方生物的市场现状如何?
益方生物目前处于研发驱动阶段,核心管线D-2570和Darbinurad处于临床后期阶段,商业化尚未贡献主要收入。公司已上市产品贝福替尼和格索雷塞通过合作模式实现商业化,分别由贝达药业和正大天晴负责销售,目前营业收入主要依赖授权和合作分成。分析师预计公司2026-2028年营业收入将快速增长,但短期内仍面临研发和商业化双重挑战。
研报提示了哪些风险因素?
研报提示了四类主要风险:一是候选药物研发不及预期的风险,Darbinurad和D-2570的后续临床和注册进程存在不确定性;二是相关技术迭代的风险,TYK2抑制剂领域竞争激烈,武田制药等竞争对手可能推出更具优势的产品;三是商业化不及预期的风险,新药上市后市场推广和销售能力可能影响收入表现;四是核心人才流失的风险,关键研发人员流失可能影响管线推进效率。