猜你想问
这份研报主要分析了什么内容?
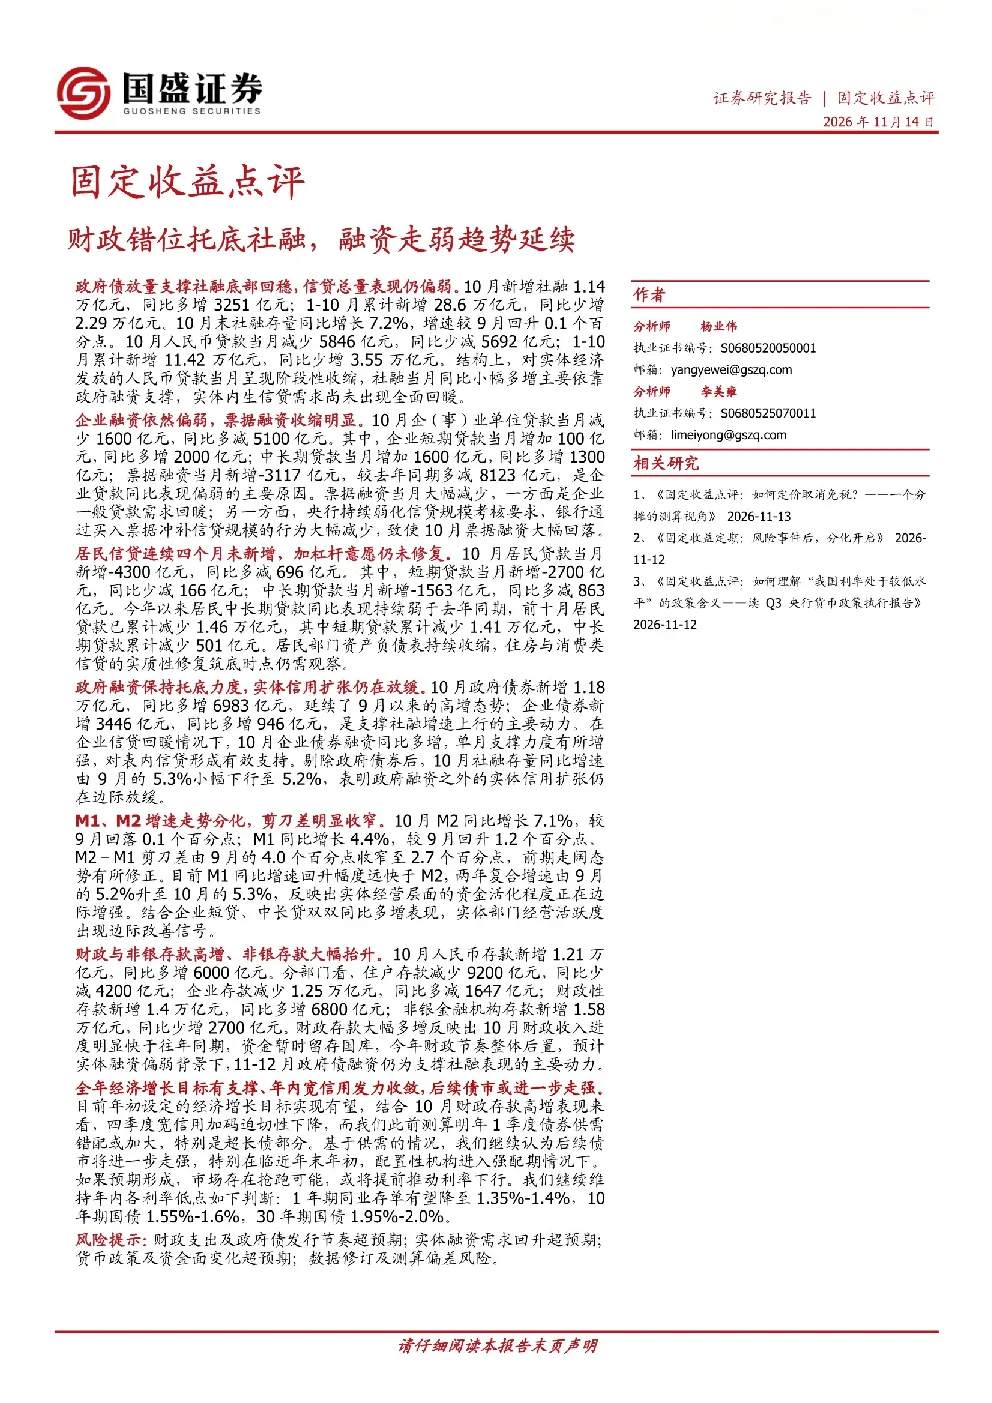
这份研报分析了10月社会融资规模数据,指出政府债券新增是支撑社融的主要动力,但实体经济信贷需求尚未全面回暖,企业融资依然偏弱,居民加杠杆意愿未修复。报告还分析了M1、M2增速变化,认为M1增速回升反映实体资金活化程度边际增强。剔除政府债券后,社融存量同比增速由9月的5.3%小幅下行至5.2%。
金融行业未来发展趋势如何?
金融行业未来发展趋势需关注政府债券融资对社融的支撑力度,以及实体经济信贷需求的回暖情况。报告指出四季度宽信用加码迫切性下降,预计11-12月政府债融资仍为支撑社融的主要动力。后续债市或进一步走强,但企业融资和居民加杠杆意愿的修复是关键。
研报重点分析了哪些方向?
研报重点分析了社融结构变化、货币供应量指标(M1、M2)以及政府债券对社融的支撑作用。报告指出企业贷款受票据融资收缩影响同比多减,居民贷款连续四个月未新增,而政府债券新增同比大幅多增。M1增速回升反映实体资金活化程度边际增强。
当前市场现状如何判断?
当前市场现状表现为社融总量增速放缓,但结构上政府债券支撑社融底部回稳。实体经济信贷需求尚未全面回暖,企业融资依然偏弱,居民加杠杆意愿未修复。M1增速回升显示实体资金活化程度边际增强,但整体经济复苏基础尚不牢固。
研报提示了哪些风险?
研报提示了财政支出及政府债发行节奏超预期、实体融资需求回升超预期、货币政策及资金面变化超预期、数据修订及测算偏差风险。这些风险可能影响社融和货币供应量的实际表现,进而影响金融市场的稳定性和实体经济的复苏进程。
你可能感兴趣
财政错位托底社融,融资走弱趋势延续
金融国盛证券2026-11-14
2014年4月份金融数据点评:社融投放延续放缓态势,财政托底力度回收
金融长城证券2014-05-14
短期去库&成本支撑托底PTA,关注需求边际走弱趋势
基础化工通惠期货2025-06-05
政策托底对冲盈利走弱,股指延续区间震荡:股指期货数据观察
国联期货2026-09-27
宏观点评:财政托底社融,政策转向传导效率
东吴证券2026-11-14
3月金融数据点评:非标收缩拖累社融投放,经济乏力促财政托底加强
金融长城证券2014-04-16
政府债券托底社融,财政存款影响流动性
金融国盛证券2026-08-15
7月社融数据点评:政府债托底,实体信用与财政投资传导仍待修复
恒泰证券2026-08-17
国内货币政策或加码,不同期限收益率或交替下行:7月社融走平但表内融资偏弱态势延续,美国宏观数据整体偏回落
中泰期货2026-08-16
财政加力托底经济增长,利率债发行提速净融资修复
大公信用2021-09-14