猜你想问
报告主要分析了哪些经济数据?
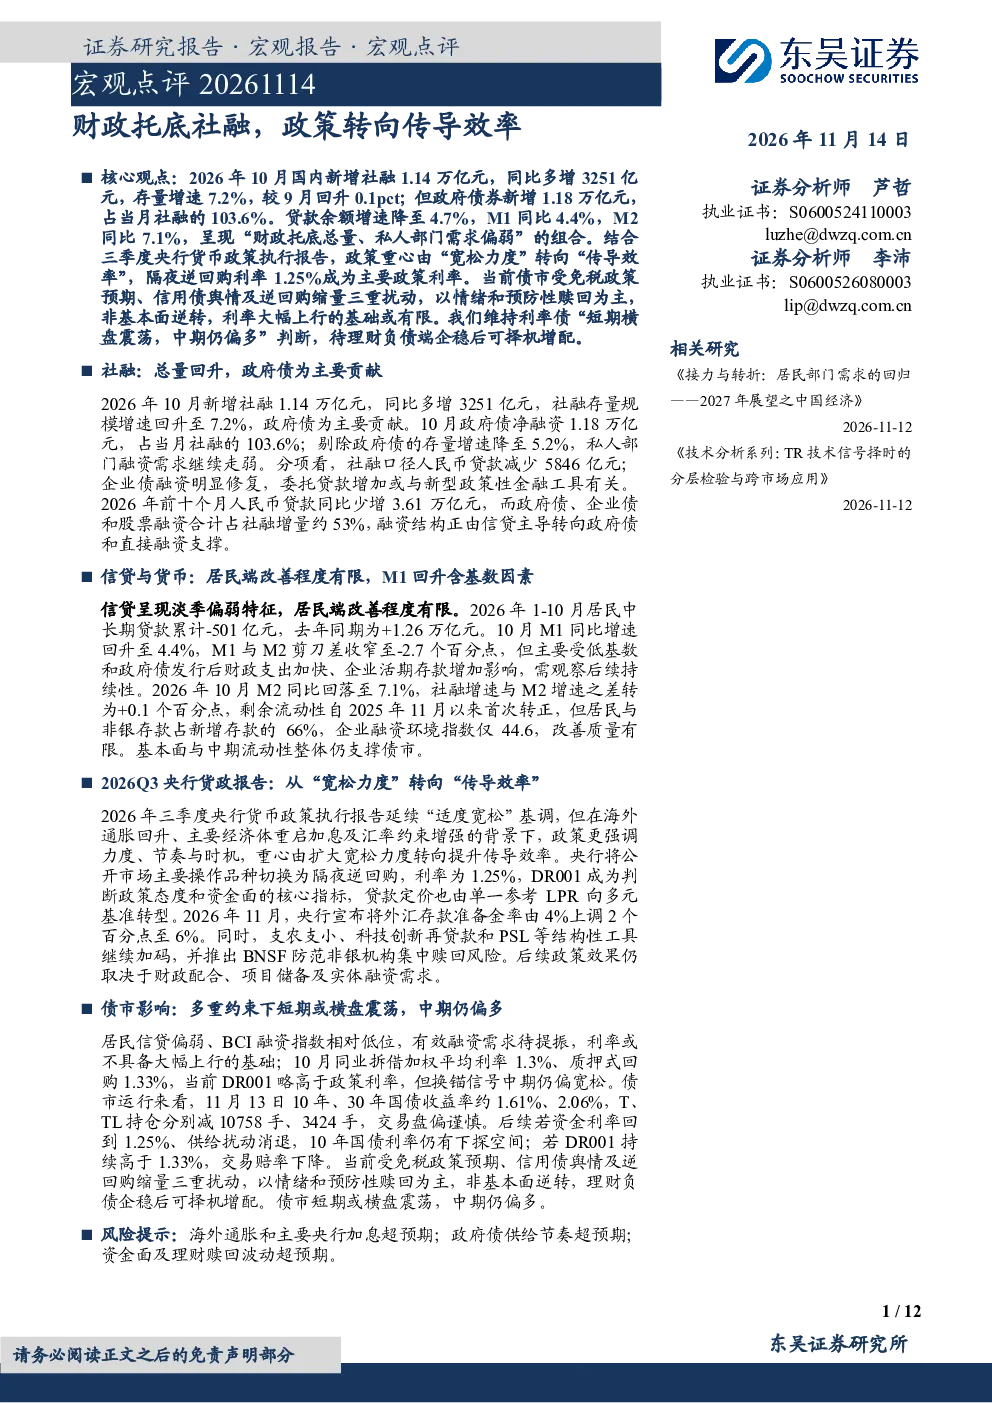
报告分析了2026年10月我国新增社会融资规模、社融存量增速、政府债券净融资等关键数据。10月新增社融1.14万亿元,同比多增3251亿元,社融存量规模增速回升至7.2%。政府债券净融资1.18万亿元,占当月社融的103.6%,是主要贡献来源。剔除政府债后,社融存量增速降至5.2%,私人部门融资需求继续走弱。报告还分析了人民币贷款、企业债融资、委托贷款等分项数据,以及M1、M2增速变化情况。
当前经济赛道/行业发展趋势如何?
报告指出,当前经济赛道中,政府债券融资占比显著提升,显示财政政策在托底经济中发挥重要作用。私人部门融资需求相对疲软,尤其是居民中长期贷款持续负增长,与房地产市场需求疲软相互印证。企业贷款方面,短期贷款和票据融资减少,中长期贷款有所增加,但受新型政策性金融工具配套融资时滞影响,未来趋势需持续观察。报告认为,融资结构正由信贷主导转向政府债和直接融资支撑,这一转变对经济长期健康发展具有重要意义。
报告重点分析了哪些方向?
报告重点分析了社融总量与结构变化、信贷市场表现、货币市场流动性、货币政策传导效率以及债市影响等方向。在社融方面,报告详细解析了政府债券、人民币贷款、企业债融资等主要构成部分的变化及其背后的经济含义。在信贷市场,报告关注了居民贷款特别是中长期贷款的负增长,以及企业贷款的结构性变化。在货币市场,报告分析了M1、M2增速变化和剪刀差收窄的原因。在货币政策方面,报告强调了政策从“宽松力度”转向“传导效率”的信号。在债市影响方面,报告分析了当前利率水平和未来走势的可能性。
当前市场现状如何判断?
报告认为,当前市场现状表现为社融总量回升但结构分化,政府债券成为主要支撑,而私人部门融资需求仍显疲弱。信贷市场方面,居民端和地产链信贷收缩明显,企业端信贷短期承压但中长期有所修复,但受新型政策性金融工具配套融资时滞影响,效果有待观察。货币市场方面,M1增速回升但M2增速回落,剪刀差收窄,显示资金仍在金融体系内部流转。债市方面,利率短期或维持横盘震荡,中期仍偏多,但受多重因素扰动,情绪和预防性赎回影响较大。
研报提示哪些风险?
报告提示了三个主要风险:一是海外通胀和主要央行加息超预期,可能影响国内货币政策空间和资本流动;二是政府债供给节奏超预期,可能对市场流动性产生冲击;三是资金面及理财赎回波动超预期,可能影响市场稳定。这些风险因素需要持续关注,以评估其对经济和金融市场的潜在影响。报告强调,在分析当前经济形势时,应充分考虑这些风险因素,以便做出更全面和审慎的判断。