猜你想问
开立医疗2026年前三季度业绩表现如何?
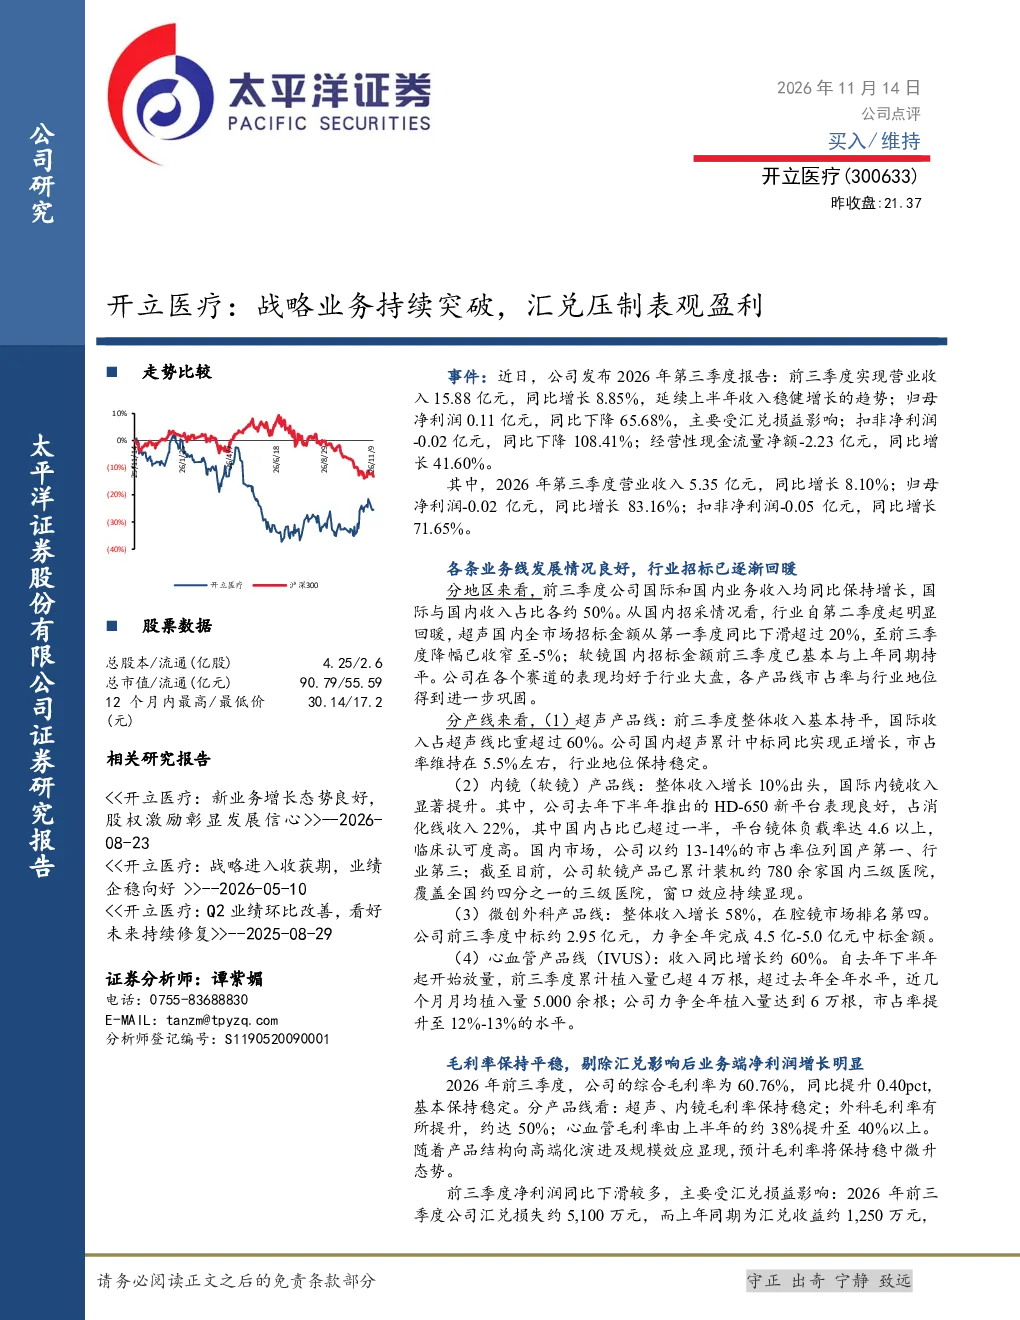
开立医疗2026年前三季度业绩呈现“报表筑底、业务向上”的拐点特征。营业收入15.88亿元,同比增长8.85%;归母净利润0.11亿元,同比下降65.68%;扣非净利润-0.02亿元,同比下降108.41%。尽管净利润受汇兑影响大幅下滑,但剔除汇兑后业务端净利润同比增长约200%,显示公司多产品线战略进入收获期,经营性现金流量净额同比增长41.60%,表明现金流状况改善。第四季度汇率波动影响趋于边际弱化,利润端修复可期。
开立医疗各业务线发展情况如何?
开立医疗各业务线发展稳健。超声业务国际收入占比超60%,国内市占率稳定在5.5%左右;内镜(软镜)业务整体收入增长10%以上,HD-650新平台表现良好,国内市占率约13-14%,位列国产第一;微创外科业务整体收入增长58%,前三季度中标约2.95亿元,市场排名第四;心血管(IVUS)业务收入同比增长约60%,前三季度累计植入量超4万根,力争全年植入量达6万根,市占率提升至12%-13%。综合毛利率提升至60.76%,超声、内镜毛利率稳定,外科毛利率提升至约50%,心血管毛利率提升至40%以上。
开立医疗未来几年盈利预测及投资评级如何?
开立医疗未来几年盈利预测乐观。预计2026/2027/2028年营业收入分别为26.32/30.09/34.58亿元,同比增速13.97%/14.35%/14.90%;归母净利润分别为2.35/3.67/5.10亿元,同比增速19.23%/56.07%/38.94%;EPS分别为0.55/0.85/1.20元。对应当前股价PE分别为39/25/18倍,维持“买入”评级。公司多产品线战略进入收获期,业绩最困难的时期已经过去,未来增长可期。
开立医疗所在赛道/行业发展趋势如何?
开立医疗所在医疗设备赛道发展前景广阔。随着医疗技术进步和人口老龄化,医疗器械需求持续增长。国产替代趋势明显,开立医疗在超声、内镜、微创外科、心血管等领域均有较强竞争力,尤其内镜业务国内市占率第一,微创外科和心血管业务增长迅速。公司多产品线战略布局完善,未来有望受益于行业增长和产品放量。
开立医疗研报提示哪些风险?
开立医疗研报提示的主要风险包括:医疗设备集采降价风险,可能导致产品价格压力增大;地缘政治波动风险,可能影响供应链和汇率;新品研发不及预期风险,新产品市场推广和销售可能不及预期。此外,公司业绩受汇兑影响较大,需关注汇率波动风险。投资者需关注这些风险因素,结合公司战略布局和产品竞争力进行综合判断。