猜你想问
这份研报主要分析了博拓生物的哪些核心内容?
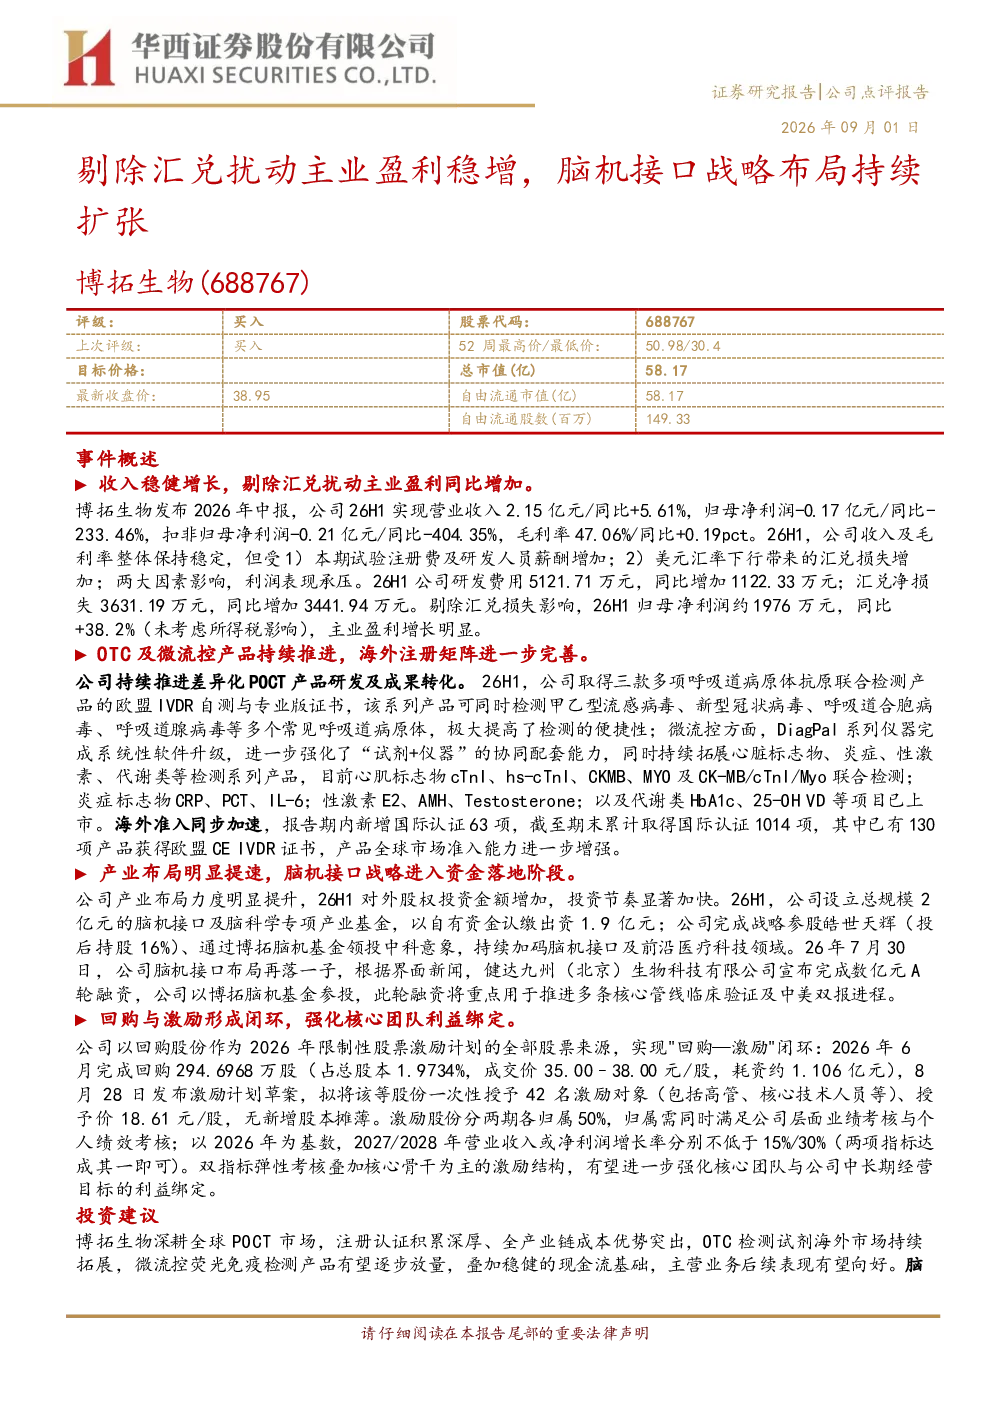
这份研报主要分析了博拓生物2026年上半年的收入与盈利表现,包括营业收入同比增长5.61%至2.15亿元,但归母净利润大幅下降233.46%至-0.17亿元,扣非归母净利润同比下降404.35%。报告指出,剔除汇兑损失影响后,主业盈利同比增长38.2%。同时,报告还分析了公司OTC及微流控产品的进展,如取得欧盟IVDR证书的三款呼吸道病原体抗原联合检测产品,以及DiagPal系列仪器的软件升级和海外市场拓展。此外,报告还关注了公司产业布局提速,设立2亿元脑机接口及脑科学专项产业基金,战略参股皓世天辉和领投中科意象等举措。最后,报告提到了公司的回购与激励计划,以及2026-2028年的业绩预测和风险提示。
POCT赛道目前的发展趋势如何?
POCT赛道目前的发展趋势主要体现在技术创新和全球化拓展方面。技术创新方面,公司持续推进差异化POCT产品研发,如取得欧盟IVDR证书的多项呼吸道病原体抗原联合检测产品,以及微流控产品的软件升级和功能拓展,如心脏标志物、炎症、性激素、代谢类等检测项目。全球化拓展方面,公司海外准入加速,新增国际认证63项,累计取得国际认证1014项,其中130项产品获得欧盟CE IVDR证书,显示出公司在全球市场的持续布局和竞争力。此外,行业内的竞争格局也在不断变化,公司通过设立专项产业基金和战略投资,进一步巩固其在脑机接口及前沿医疗科技领域的布局。
报告中重点分析了博拓生物的哪些方面?
报告中重点分析了博拓生物的多个方面。首先,报告详细分析了公司的收入与盈利表现,指出虽然营业收入保持稳定增长,但利润表现受试验注册费、研发人员薪酬增加以及汇兑损失增加的影响而承压。其次,报告重点介绍了公司OTC及微流控产品的进展,如取得欧盟IVDR证书的产品和DiagPal系列仪器的软件升级,以及海外市场的持续拓展。此外,报告还关注了公司的产业布局提速,如设立2亿元脑机接口及脑科学专项产业基金,战略参股皓世天辉和领投中科意象等举措,显示出公司在前沿科技领域的战略布局。最后,报告还提到了公司的回购与激励计划,以及2026-2028年的业绩预测和风险提示。
根据报告,目前市场对博拓生物的整体判断是什么?
根据报告,市场对博拓生物的整体判断主要体现在其稳健的主业盈利和持续的战略布局。报告指出,尽管受汇兑损失等因素影响,公司主业盈利仍保持稳定增长,剔除汇兑损失后同比增长38.2%。同时,公司在OTC及微流控产品方面取得显著进展,如取得欧盟IVDR证书的产品和DiagPal系列仪器的软件升级,以及海外市场的持续拓展,显示出公司在全球市场的竞争力。此外,公司通过设立专项产业基金和战略投资,进一步巩固其在脑机接口及前沿医疗科技领域的布局,显示出公司对未来发展的信心。然而,报告也提示了地缘政治与贸易政策风险、脑机接口研发及注册进度不及预期风险,需要关注。
研报中提到了哪些主要风险提示?
研报中提到了几个主要风险提示。首先,地缘政治与贸易政策风险可能对公司业务产生影响,如国际市场的准入和拓展可能面临不确定性。其次,脑机接口研发及注册进度不及预期风险,虽然公司在该领域有战略布局,但研发和注册过程存在一定的不确定性,可能影响公司的长期发展。此外,报告还提到了公司业务受汇率波动的影响,如2026年上半年汇兑损失同比增加3441.94万元,对公司利润表现造成一定压力。这些风险需要公司管理层和投资者密切关注。