猜你想问
现磨咖啡行业核心增长动力是什么?
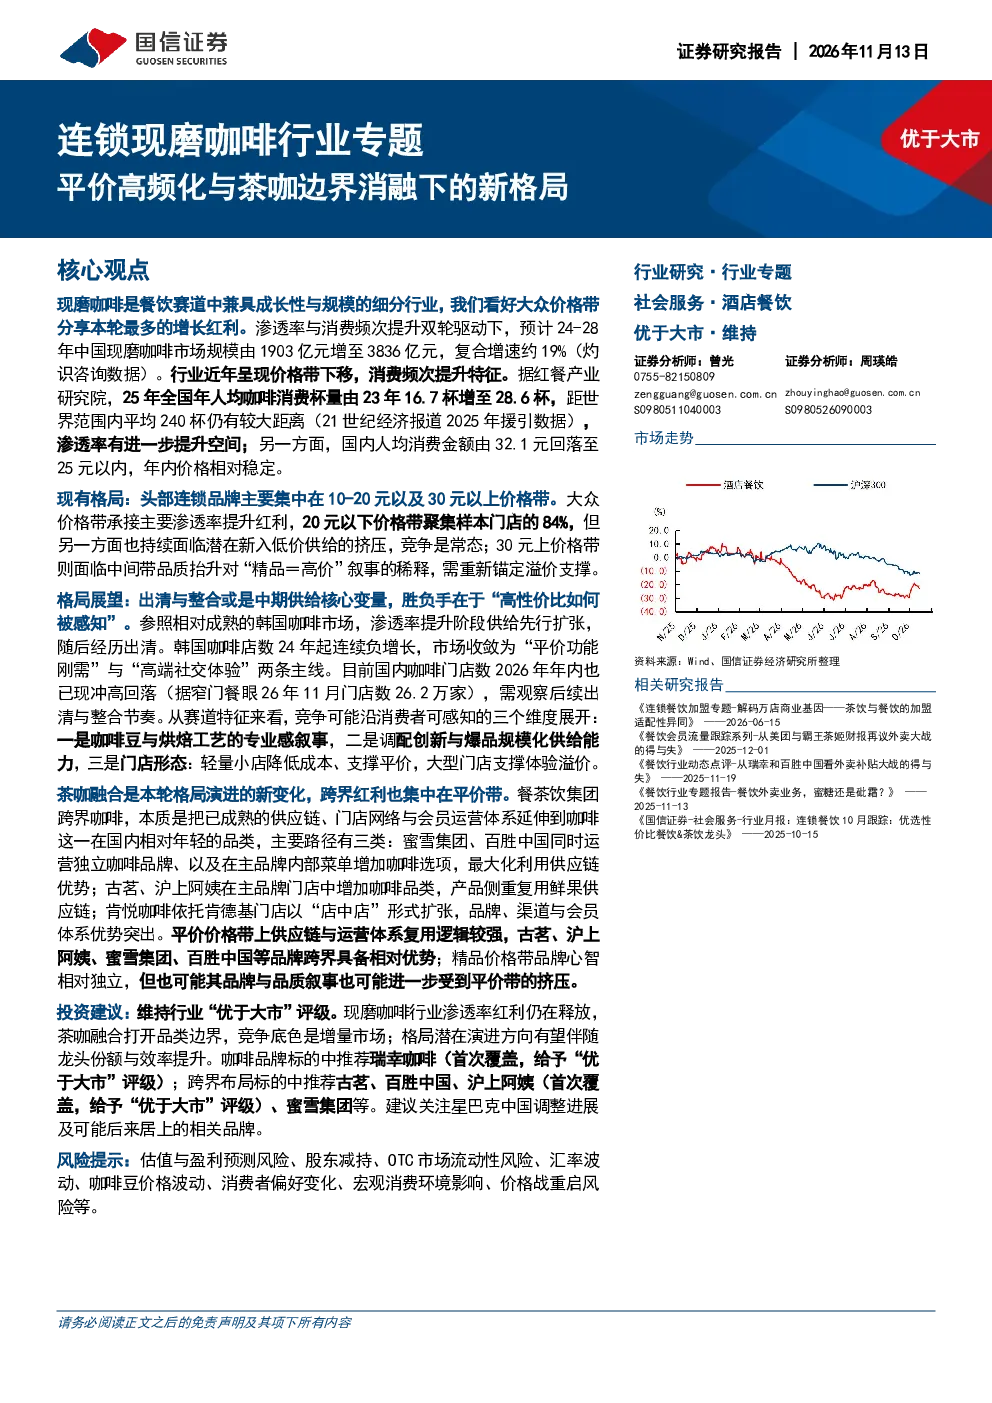
现磨咖啡行业核心增长动力是渗透率与消费频次的提升。根据报告预测,2024-2028年中国现磨咖啡市场规模将复合增速约19%,从1903亿元增至3836亿元。大众价格带将分享本轮最多的增长红利,但面临潜在新入低价供给的挤压。头部连锁品牌主要集中在10-20元以及30元以上价格带,而大众价格带是渗透率提升的主要承接者。这种双轮驱动模式推动行业持续增长。
现磨咖啡行业未来发展趋势如何?
现磨咖啡行业未来发展趋势呈现平价高频化和茶咖边界消融的特点。出清与整合将是中期供给的核心变量,胜负手在于如何被感知的高性价比。参考韩国市场,渗透率提升阶段供给先行扩张,随后经历出清。国内咖啡门店数已现冲高回落,需观察后续出清与整合节奏。同时,茶饮品牌跨界咖啡成为趋势,但并非供应链复用即可自然成功,产品创新需在价格带内实现成本可控的规模化落地。
报告重点分析了哪些品牌?
报告重点分析了多个品牌。大众咖啡品牌包括瑞幸咖啡、库迪咖啡、古茗、蜜雪集团和沪上阿姨。瑞幸咖啡作为本土现磨咖啡龙头,核心竞争力在于高密度门店、线上交易体系、标准化出品和供应链能力。库迪咖啡以极致低价+全联营模式驱动增长。古茗依托茶饮主业的经营基本盘,供应链可复用性是其核心优势。蜜雪集团主品牌与幸运咖双轨卡位10元以下价格带。沪上阿姨通过北方密度构筑差异化壁垒,咖啡业务打法为低价锁频+专业叙事。高端体验品牌包括星巴克中国、蓝瓶咖啡、GridCoffee与Manner,分别代表不同商业模式和品牌定位。
现磨咖啡市场现状如何判断?
现磨咖啡市场现状呈现多价格带竞争格局。头部连锁品牌主要集中在10-20元以及30元以上价格带,大众价格带承接主要渗透率提升红利,但面临潜在新入低价供给的挤压。30元上价格带面临中间带品质抬升对“精品=高价”叙事的稀释。同时,行业经历高速扩张后,门店数已现冲高回落,出清与整合趋势明显。茶咖边界逐渐消融,茶饮品牌跨界咖啡成为新动态,但需注意供应链复用并非成功关键,产品创新和价格带适配更为重要。
研报提示哪些风险?
研报提示的风险包括估值与盈利预测风险、股东减持、OTC市场流动性风险、汇率波动、咖啡豆价格波动、消费者偏好变化、宏观消费环境影响、价格战重启风险等。咖啡豆价格波动直接影响成本,消费者偏好变化可能带来需求结构调整,宏观消费环境影响整体市场信心。此外,行业竞争激烈,价格战重启风险需持续关注。品牌需在保持性价比的同时,平衡品质与规模,应对潜在的市场波动和竞争压力。