猜你想问
欧洲央行最新货币政策声明核心内容是什么?
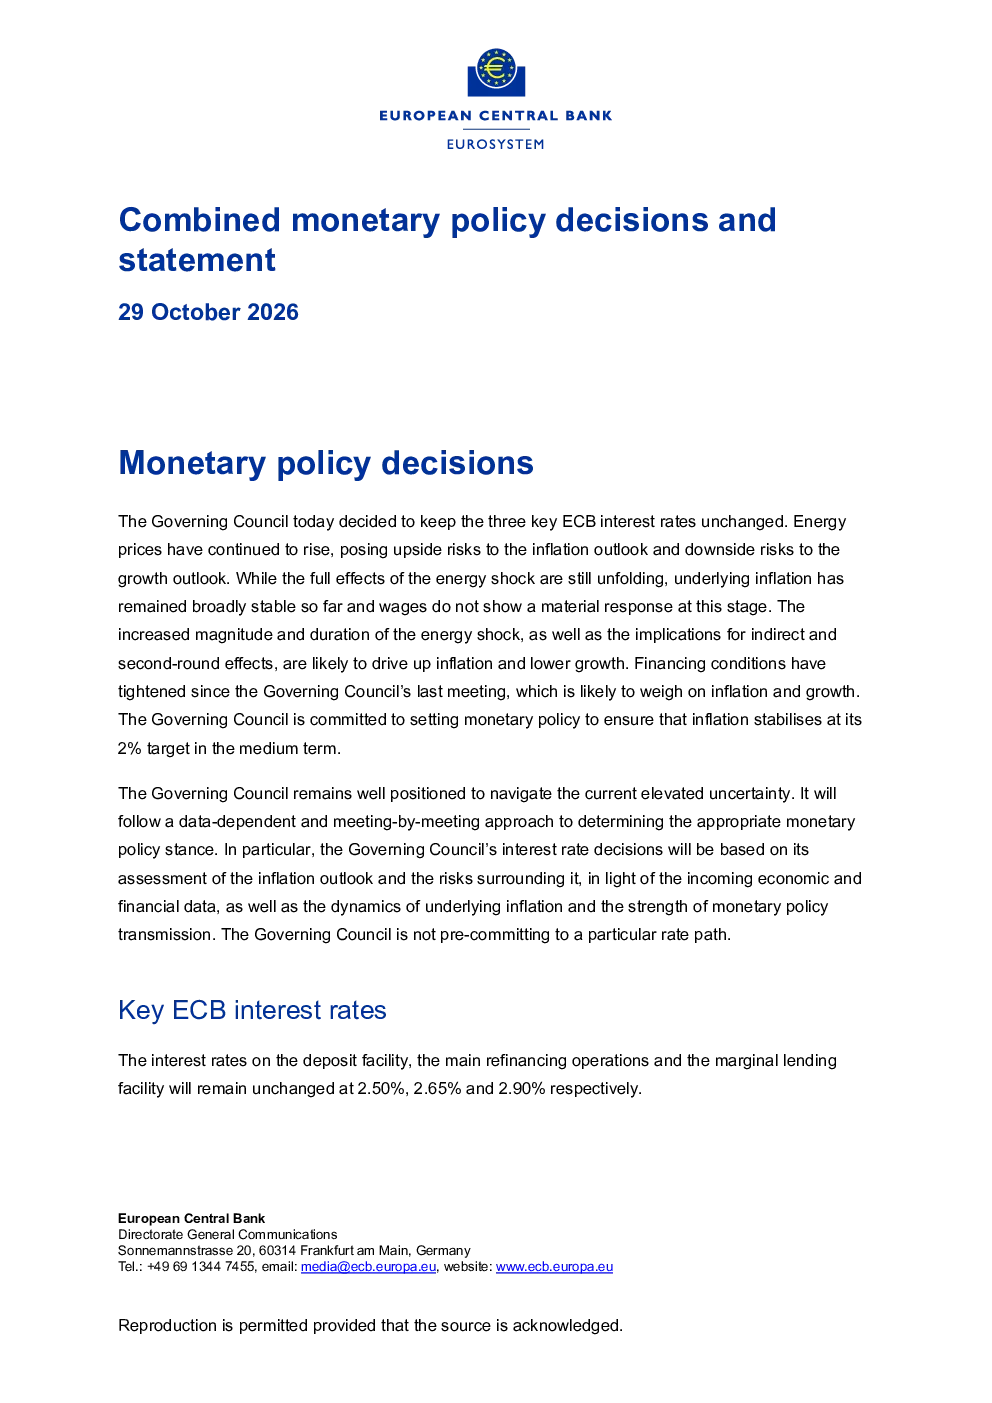
欧洲央行维持存款便利、主要再融资操作和边际贷款便利的利率分别为2.50%、2.65%和2.90%不变。资产购买计划(APP)和疫情应急购买计划(PEPP)的投资组合正以可控且可预测的速度下降。此举旨在平衡通胀与增长,确保中期通胀稳定在2%的目标水平。
欧洲经济当前发展趋势如何?
欧元区经济在第三季度继续扩张,服务业恢复,制造业和出口受益于人工智能相关投资。但能源价格上涨打击消费者信心,融资成本上升对增长构成压力。中期来看,能源价格下降和劳动力市场强劲将提振内需,人工智能投资和政府支出将继续支持增长。
报告重点分析了哪些方向?
报告重点分析了欧洲央行货币政策调整对经济与通胀前景的影响,包括短期通胀预期上升、长期通胀预期维持在约2%的情况。同时评估了增长与通胀的潜在风险,以及金融与货币状况的变化,如利率上升、股价下跌、信贷标准收紧等。
当前市场状况如何?
自上次会议以来,欧洲金融市场金融状况已趋紧,利率普遍上升,股价下跌。企业市场化债务成本上升,银行贷款利率维持,但信贷标准收紧,贷款需求下降。抵押贷款利率上升,需求大幅下降。这些变化反映了货币政策紧缩对市场产生的直接影响。
研报提示了哪些风险?
报告提示了多项潜在风险,包括增长前景面临的下行风险,如中东冲突、能源供应中断、全球金融市场情绪恶化等;通胀前景的风险,主要来自能源冲击加剧、全球供应链碎片化等。同时,地缘政治冲突解决或金融市场波动性抑制需求等因素可能带来通胀下行风险。欧洲央行表示将根据数据和经济金融状况调整政策立场,以维护价格稳定和货币政策传导顺畅。
你可能感兴趣
综合货币政策决策与声明
欧洲中央银行2026-10-29
综合货币政策决策和声明
欧洲中央银行2026-02-05
综合货币政策决策和声明
欧洲中央银行2024-04-11
综合货币政策决策和声明
欧洲中央银行2025-12-18
综合货币政策决策和声明
欧洲中央银行2026-03-19
综合货币政策决策和声明
欧洲中央银行2025-10-30
综合货币政策决策和声明
欧洲中央银行2025-06-05
综合货币政策决策和声明
欧洲中央银行2026-07-23
欧洲央行货币政策决策和声明的组合
金融央行2024-06-06
综合货币政策决策和报表
金融欧洲中央银行2025-06-16