猜你想问
这份研报的核心内容是什么?
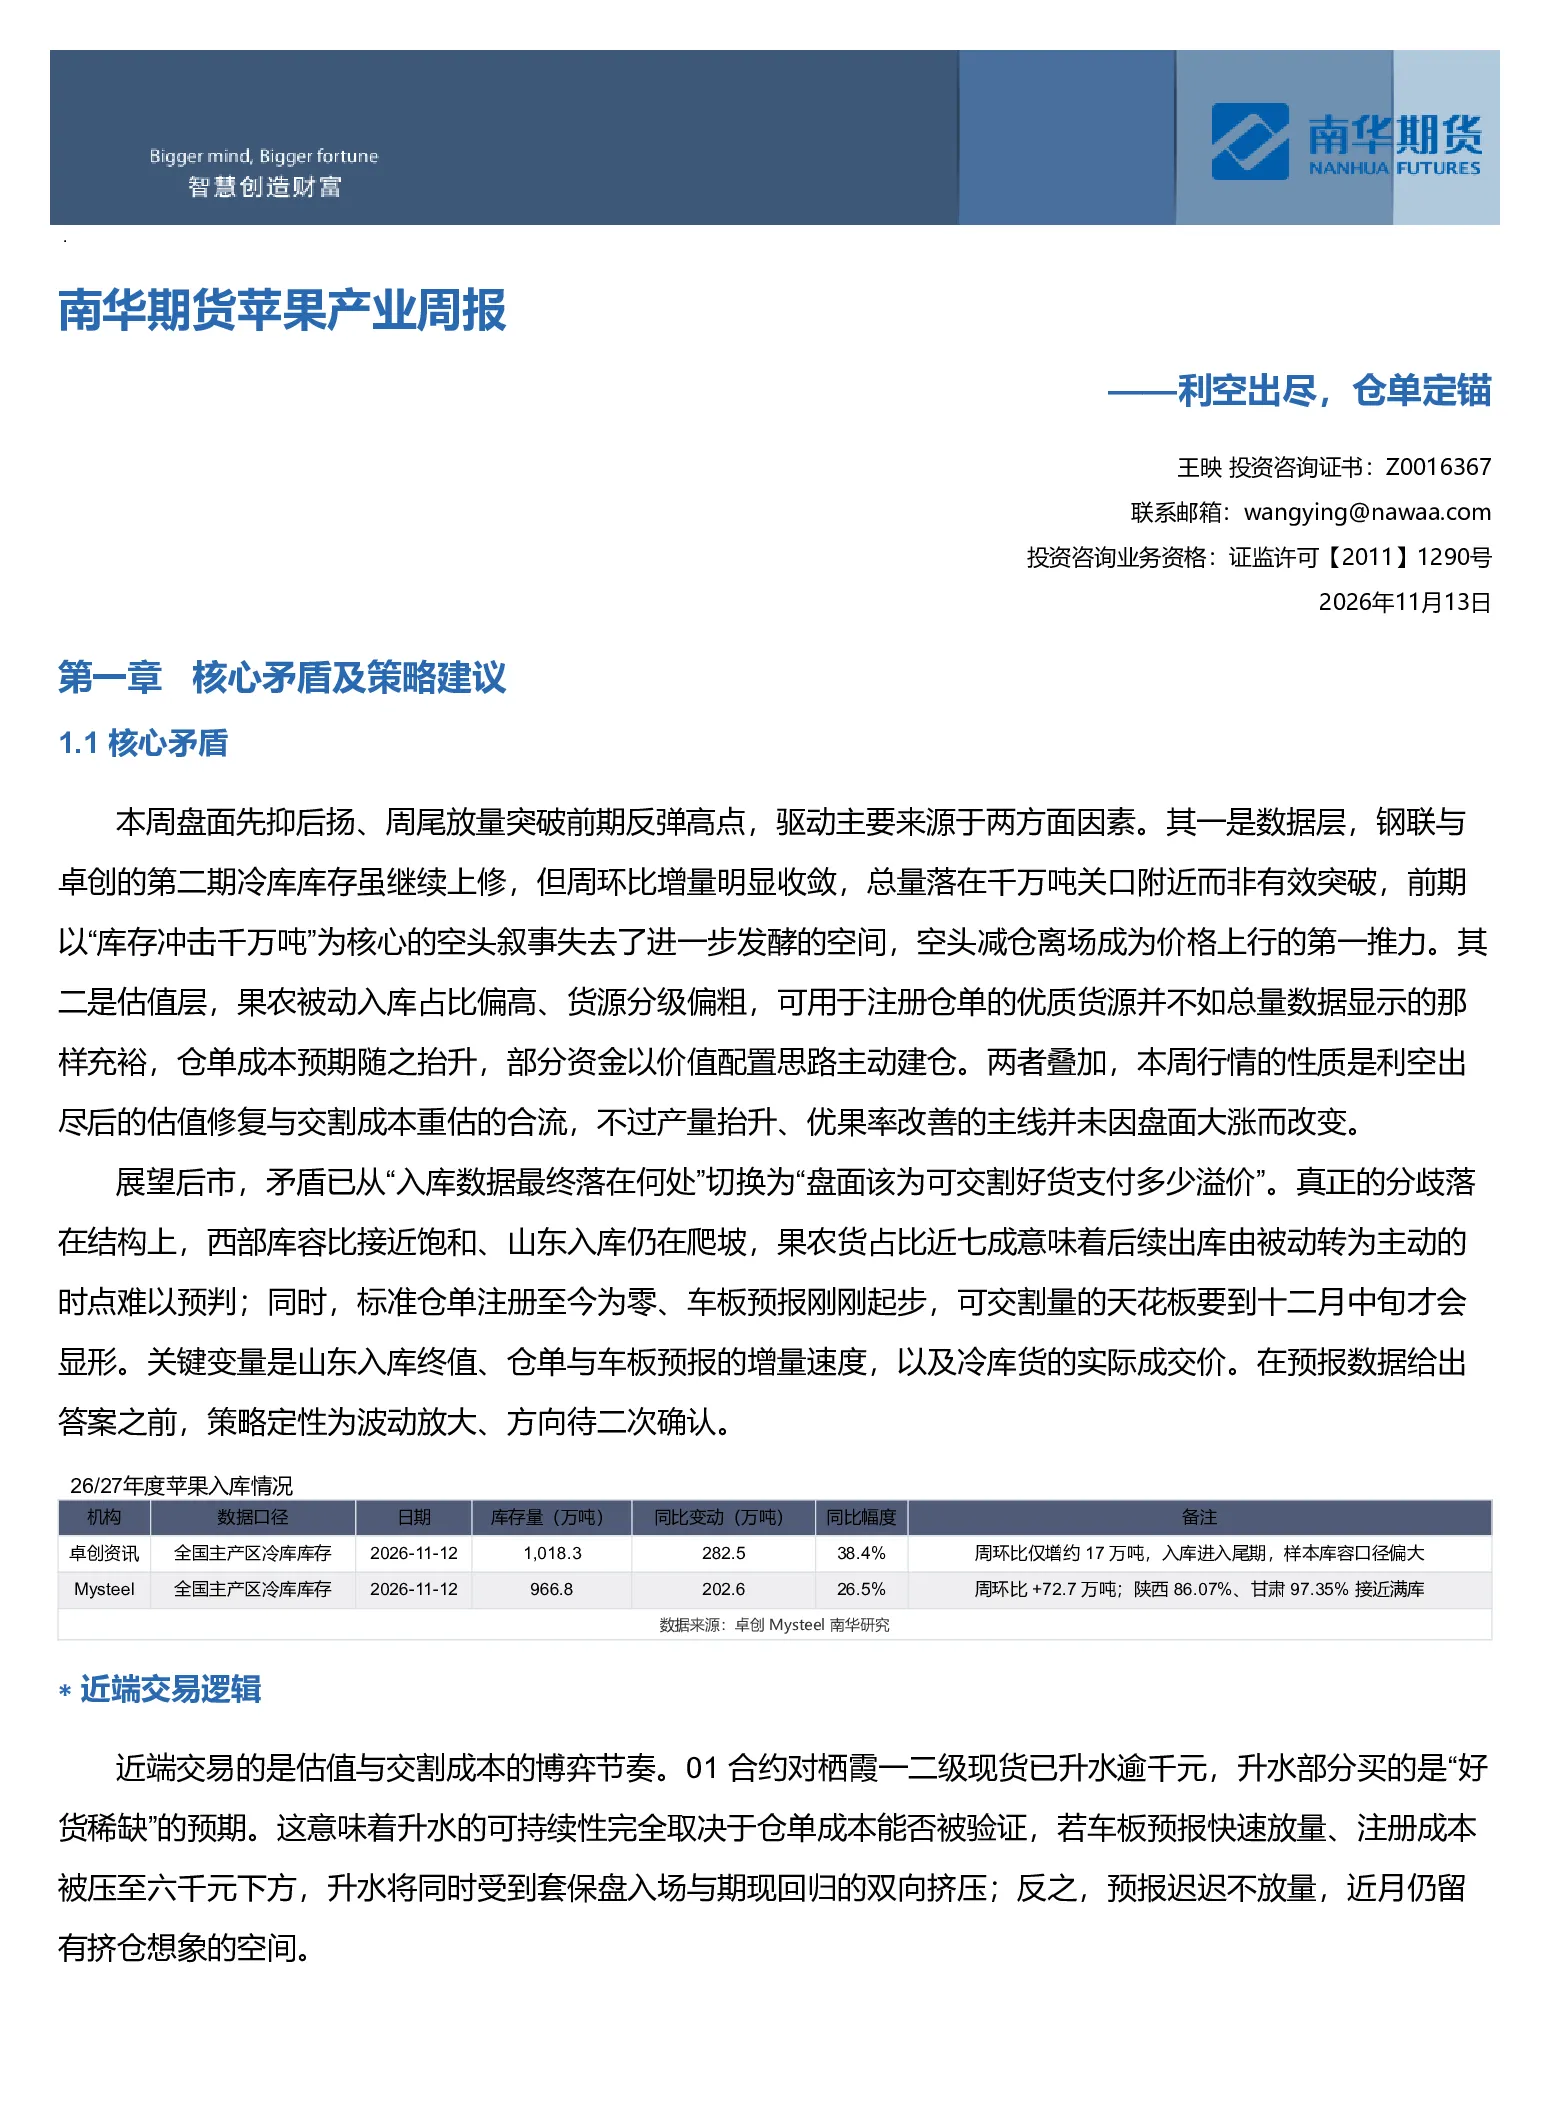
这份研报分析了苹果产业的最新市场动态,重点关注库存数据收敛对价格的影响,以及仓单成本预期如何影响市场情绪。报告指出,虽然冷库库存继续增加,但增量已明显放缓,市场对“库存冲击千万吨”的担忧减弱,推动价格上涨。同时,果农被动入库和优质货源稀缺导致仓单成本预期上升,部分资金以价值配置思路主动建仓。报告还探讨了后市矛盾从库存数据转向可交割好货溢价的转变,以及山东入库、仓单预报和冷库货成交价等关键变量的影响。策略上定性为波动放大、方向待二次确认。
苹果产业未来的发展趋势如何?
苹果产业的未来发展趋势取决于多个因素。报告指出,西部库容比接近饱和,山东入库仍在进行中,果农货占比近七成,后续出库时点难以预判。标准仓单注册为零,车板预报刚起步,可交割量天花板在十二月中旬显现。此外,26/27年度产量预期增长10%至约3774万吨,表观需求增长至3674.45万吨,对期货盘面形成压力。这些因素共同决定了产业的供需平衡和市场走势。
研报重点分析了哪些方向?
研报重点分析了库存数据收敛、仓单成本预期、后市矛盾切换以及价格和价差走势研判等方向。报告详细探讨了钢联与卓创第二期冷库库存增速放缓如何影响市场情绪,以及仓单成本预期上升如何驱动资金流入。此外,报告还分析了从“入库数据最终落在何处”转向“盘面该为可交割好货支付多少溢价”的矛盾切换,并研判了价格走势、月差走势、基差走势和盘面利润走势。
当前苹果市场的现状如何判断?
当前苹果市场的现状表现为盘面先抑后扬,周尾放量突破前期反弹高点,主要驱动因素是库存数据收敛和仓单成本预期抬升。报告指出,空头叙事失去发酵空间,空头减仓离场推动价格上涨。同时,近月合约对现货升水逾千元,买的是“好货稀缺”的预期。但市场仍存在不确定性,如山东入库终值、仓单与车板预报增量速度,以及冷库货实际成交价等关键变量将影响市场走势。
研报提到了哪些风险提示?
研报提到了几个关键风险提示。首先,优果率与可交割比例低于预期可能影响市场供需平衡。其次,山东入库终值大幅上修会增加市场供应压力。此外,销区走货持续低迷也会对市场造成负面影响。这些风险因素需要密切关注,可能对市场走势产生重要影响。