猜你想问
杰瑞股份Q3盈利环比改善的原因是什么?
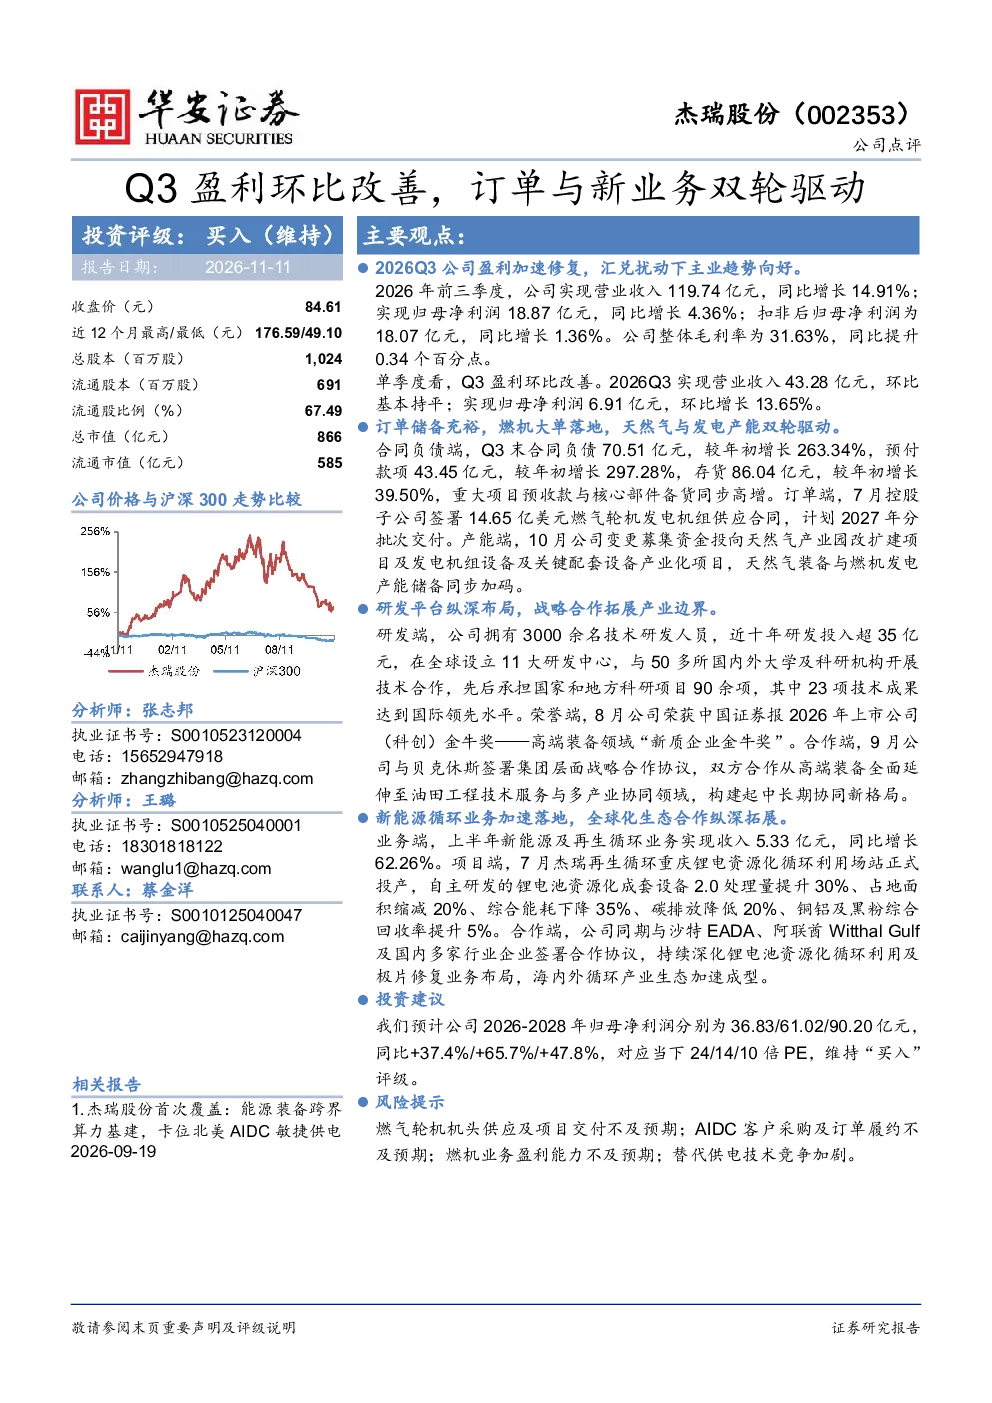
杰瑞股份Q3盈利环比改善主要得益于主业向好和成本控制。2026年前三季度公司营收119.74亿元,同比增长14.91%,归母净利润18.87亿元,同比增长4.36%。Q3单季归母净利润6.91亿元,环比增长13.65%,毛利率提升0.34个百分点至31.63%。这反映了公司在主营业务上的稳定增长和运营效率的提升。
杰瑞股份订单储备情况如何?
杰瑞股份订单储备充裕,Q3末合同负债70.51亿元,同比增长263.34%,预付款项43.45亿元,同比增长297.28%,存货86.04亿元,同比增长39.50%。公司7月签署了14.65亿美元的燃机合同,计划2027年交付,并变更募投方向加码天然气与燃机产能,显示出未来业绩的持续增长潜力。
杰瑞股份在新能源循环业务方面有哪些进展?
杰瑞股份新能源循环业务加速发展。上半年新能源及再生循环业务收入5.33亿元,同比增长62.26%。7月重庆锂电资源化循环利用场站投产,设备处理量提升30%,能耗下降35%。公司还与沙特、阿联酋及国内企业签署合作协议,深化海内外循环产业生态,未来有望在新能源领域获得更多增长机会。
杰瑞股份的市场现状如何?
杰瑞股份市场现状良好,公司拥有3000余名研发人员,近十年研发投入超35亿元,设立11大全球研发中心,23项技术成果达国际领先水平。8月获“新质企业金牛奖”,9月与贝克休斯签署集团战略合作协议,拓展油田工程与多产业协同。这些举措表明公司在技术创新和产业布局方面具有较强竞争力。
杰瑞股份面临哪些风险?
杰瑞股份面临的主要风险包括:燃气轮机供应不及预期、AIDC客户采购不及预期、燃机业务盈利能力不及预期、替代供电技术竞争加剧。这些风险可能影响公司的业绩表现和市场份额,投资者需密切关注相关动态。
你可能感兴趣
Q3盈利环比改善,订单与新业务双轮驱动
化石能源华安证券2026-11-11
公司点评报告·自动化设备:2025年三季报点评:Q3业绩环比改善,核心客户创新周期与多元业务布局驱动中长期成长
东吴证券2025-11-04
联讯仪器点评报告:Q3盈利同环比大增,光通信&半导体双轮驱动
中泰证券2026-10-30
Q2盈利环比改善,锂电新材料+电子化学品双轮驱动格局成型
基础化工华安证券2023-08-30
汽零+制冷双轮驱动,盈利能力环比改善
家用电器西南证券2022-08-15
公司信息更新报告:Q3盈利能力环比显著改善,LG化学订单增长显著
轻工制造开源证券2020-10-28
AI与存储双轮驱动,盈利能力环比增强
电子设备财信证券2025-11-11
家居+家电双轮驱动,电器业务占比提升盈利能力改善
家用电器东吴证券2024-10-07
季报点评:投资收益带动Q3业绩改善,新签订单环比提速
建筑建材国盛证券2024-10-31
公司点评报告:2025年报点评:铁路装备与新产业双轮驱动,国际业务新签订单再创新高
交运设备东吴证券2026-03-30