猜你想问
这份研报的核心内容是什么?
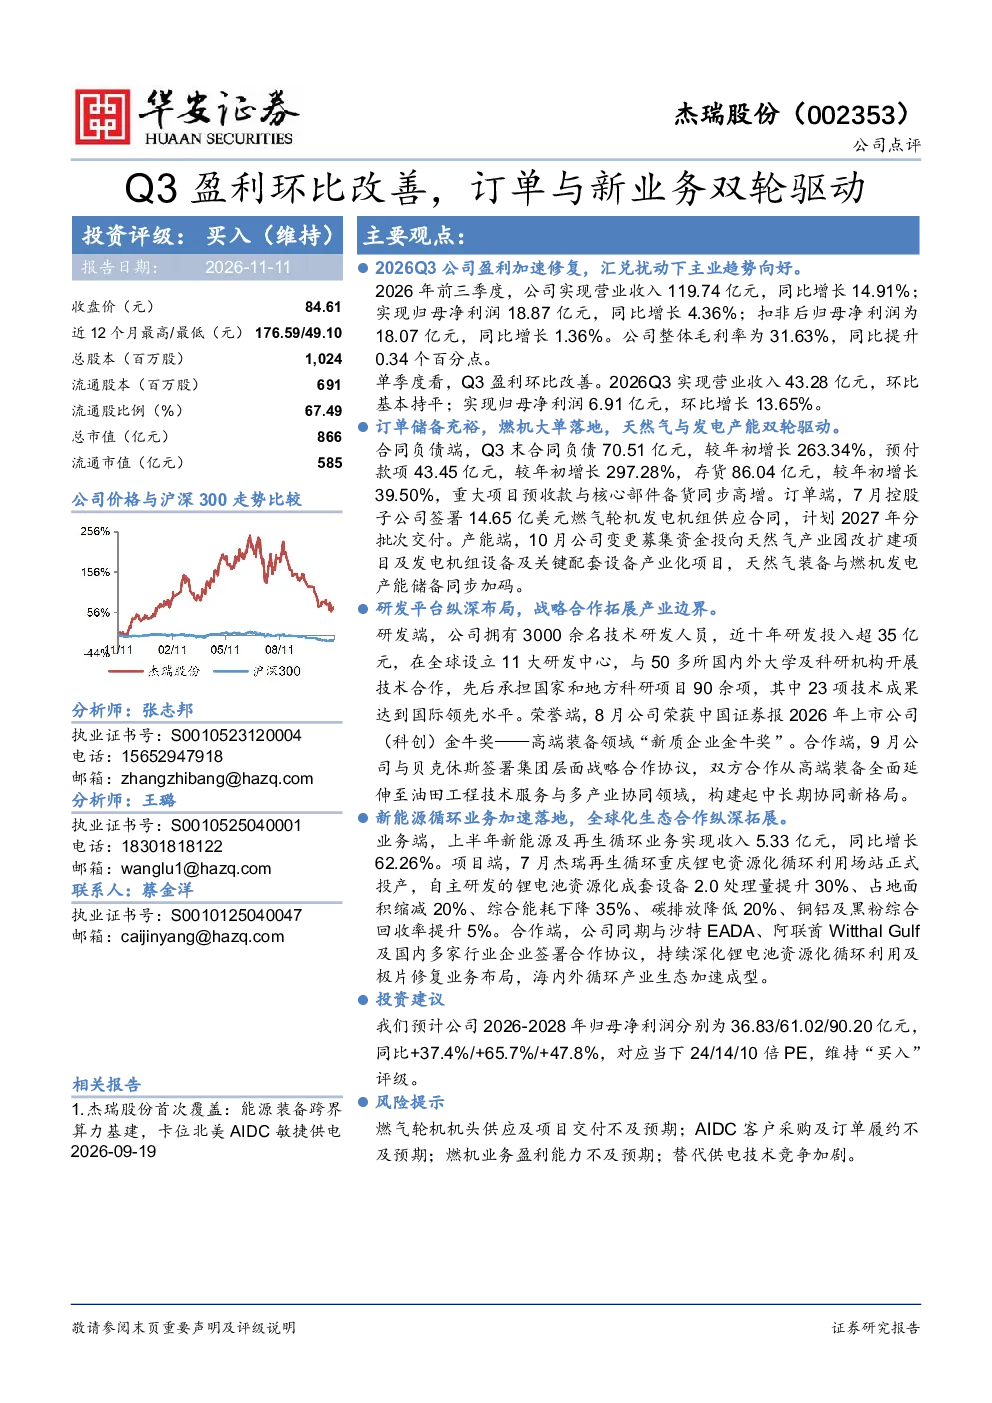
研报显示,公司2026年前三季度营收119.74亿元(同比增长14.91%),归母净利润18.87亿元(同比增长4.36%)。Q3单季盈利环比改善,归母净利润6.91亿元,环比增长13.65%。毛利率提升0.34个百分点至31.63%。合同负债、预付款项、存货均大幅增长,反映重大项目预收款与核心部件备货同步高增。子公司签署14.65亿美元燃机合同,计划2027年交付。研发投入超35亿元,全球设11大研发中心,23项技术成果达国际领先水平。上半年新能源及再生循环业务收入5.33亿元(同比增长62.26%)。
化石能源行业的发展趋势如何?
化石能源行业正经历向清洁化、高效化转型。公司积极布局天然气装备与燃机发电产能,拓展新能源循环业务,上半年收入同比增长62.26%。全球能源结构优化推动化石能源与新能源协同发展,公司通过技术创新与战略合作,深化产业链布局,拓展油田工程与多产业协同,提升综合竞争力。
研报重点分析了哪些方向?
研报重点分析了公司盈利修复与主业向好,Q3单季盈利环比改善,毛利率提升。同时关注订单储备充裕,合同负债、预付款项、存货大幅增长,反映重大项目进展。研发与战略合作方面,公司拥有强大研发实力,与贝克休斯签署集团层面战略合作,拓展业务范围。新能源循环业务加速,上半年收入增长62.26%,布局全球产业生态。
当前市场对化石能源行业的现状如何判断?
当前化石能源市场面临能源转型压力,但公司通过多元化布局应对挑战。公司业务涵盖燃机、天然气装备及新能源循环,实现产业链协同。Q3盈利环比改善,订单储备充足,反映市场需求稳定。公司积极拓展新能源业务,符合行业发展趋势,通过技术创新与战略合作提升竞争优势。
研报提到了哪些风险提示?
研报提示,燃气轮机供应及项目交付可能不及预期,影响业绩表现。AIDC客户采购及订单履约存在不确定性,可能影响收入稳定性。燃机业务盈利能力尚待提升,需关注成本控制与市场定价。替代供电技术竞争加剧,可能对公司传统业务造成冲击,需持续关注技术迭代与市场变化。