猜你想问
这份研报的核心内容是什么?
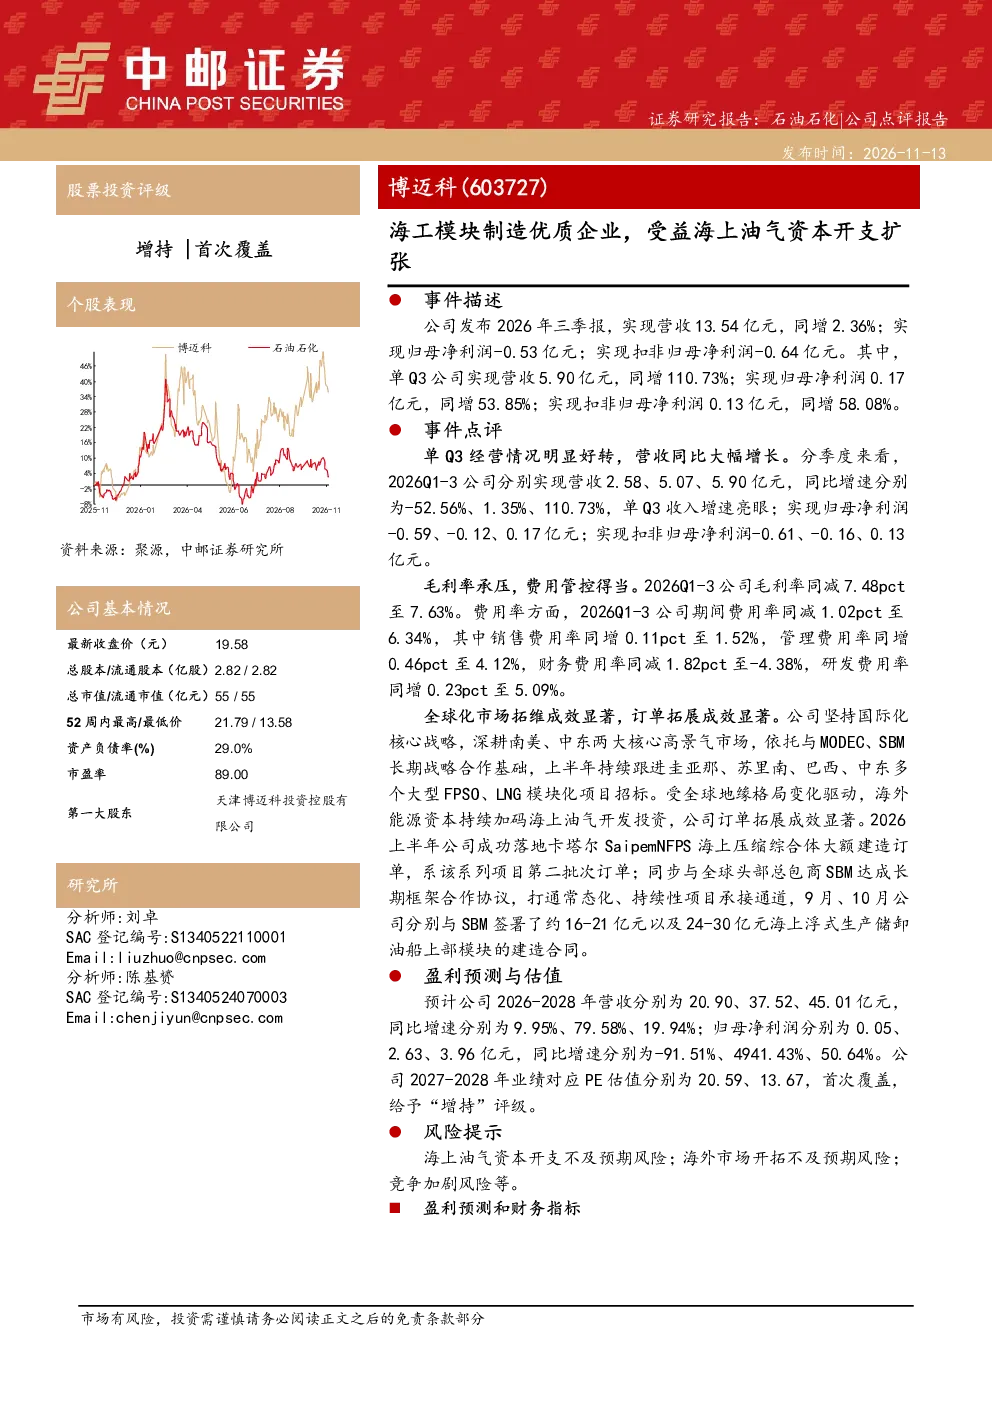
这份研报分析了海工模块制造优质企业如何受益于海上油气资本开支扩张。报告详细介绍了公司2026年三季报的经营情况,显示单Q3营收同比增长110.73%,归母净利润同比增长53.85%。报告还点评了公司毛利率承压但费用管控得当,以及全球化市场拓展和订单拓展成效显著的情况。此外,报告预测了公司2026-2028年的营收和净利润增长,并给出了首次覆盖的“增持”评级。
海工模块制造行业的发展趋势如何?
海工模块制造行业的发展趋势与海上油气资本开支密切相关。随着海上油气行业的持续发展,对模块化制造的需求不断增长。企业通过全球化市场拓展和战略合作,能够抓住市场机遇,提升订单量和营收。然而,行业也面临资本开支不及预期、海外市场开拓不及预期以及竞争加剧等风险,需要企业密切关注市场动态,加强风险管理。
研报重点分析了哪些方向?
研报重点分析了公司2026年三季报的经营情况,包括营收、净利润、毛利率和费用率等关键财务指标。报告还重点关注了公司的全球化市场拓展和订单拓展成效,特别是与MODEC、SBM等企业的战略合作。此外,报告还预测了公司未来几年的盈利增长情况,并给出了估值和评级。
当前海工模块制造市场的现状如何?
当前海工模块制造市场受益于海上油气资本开支的扩张,呈现增长态势。企业通过深耕南美、中东等市场,并与国际知名企业建立战略合作关系,成功拓展了业务范围和订单量。然而,市场竞争也日益激烈,企业需要不断提升自身竞争力,以应对市场变化和挑战。
研报提到了哪些风险提示?
研报提示了几个主要风险,包括海上油气资本开支不及预期、海外市场开拓不及预期以及竞争加剧等。海上油气资本开支的波动会直接影响行业需求,海外市场的开拓也面临文化和政策等方面的挑战。此外,行业内竞争加剧可能导致价格压力和利润率下降,企业需要密切关注这些风险,并采取相应的应对措施。
你可能感兴趣
礼物 广发建筑 博迈科 深度 海工模块制造龙头 受益油气投资回暖 FPSO新建潮共振
未知机构2026-07-21
礼物 广发建筑 博迈科 海工模块制造龙头 受益油气投资回暖 FPSO新建潮共振
未知机构2026-07-20
工业模块制造领先企业,有望受益下游化工、海油资本开支高增
机械设备中泰证券2023-06-15
海上油气资本开支持续上行,海上油服或将持续受益
化石能源国金证券2026-04-01
礼物广发建筑博迈科海工模块制造龙头受益油气投资
未知机构2026-07-20
国内领先工业模块制造商,充分受益于全球化工龙头资本开支扩张
机械设备东吴证券2023-09-27
国内领先工业模块制造商,充分受益于全球化工龙头资本开支扩张
东吴证券2023-09-12
风电设备行业点评(R3):商业航天海上平台基建先行,拥有码头和成熟海工经验的海工企业有望受益
电气设备财信证券2026-01-13
受益于油气资本开支扩张,压裂设备大有可为
化石能源华安证券2024-09-06
中海油2020战略指引点评:资本开支不断扩张,持续推升海上油服行业景气度
化石能源中泰证券2020-01-13