猜你想问
这份研报的核心内容是什么?
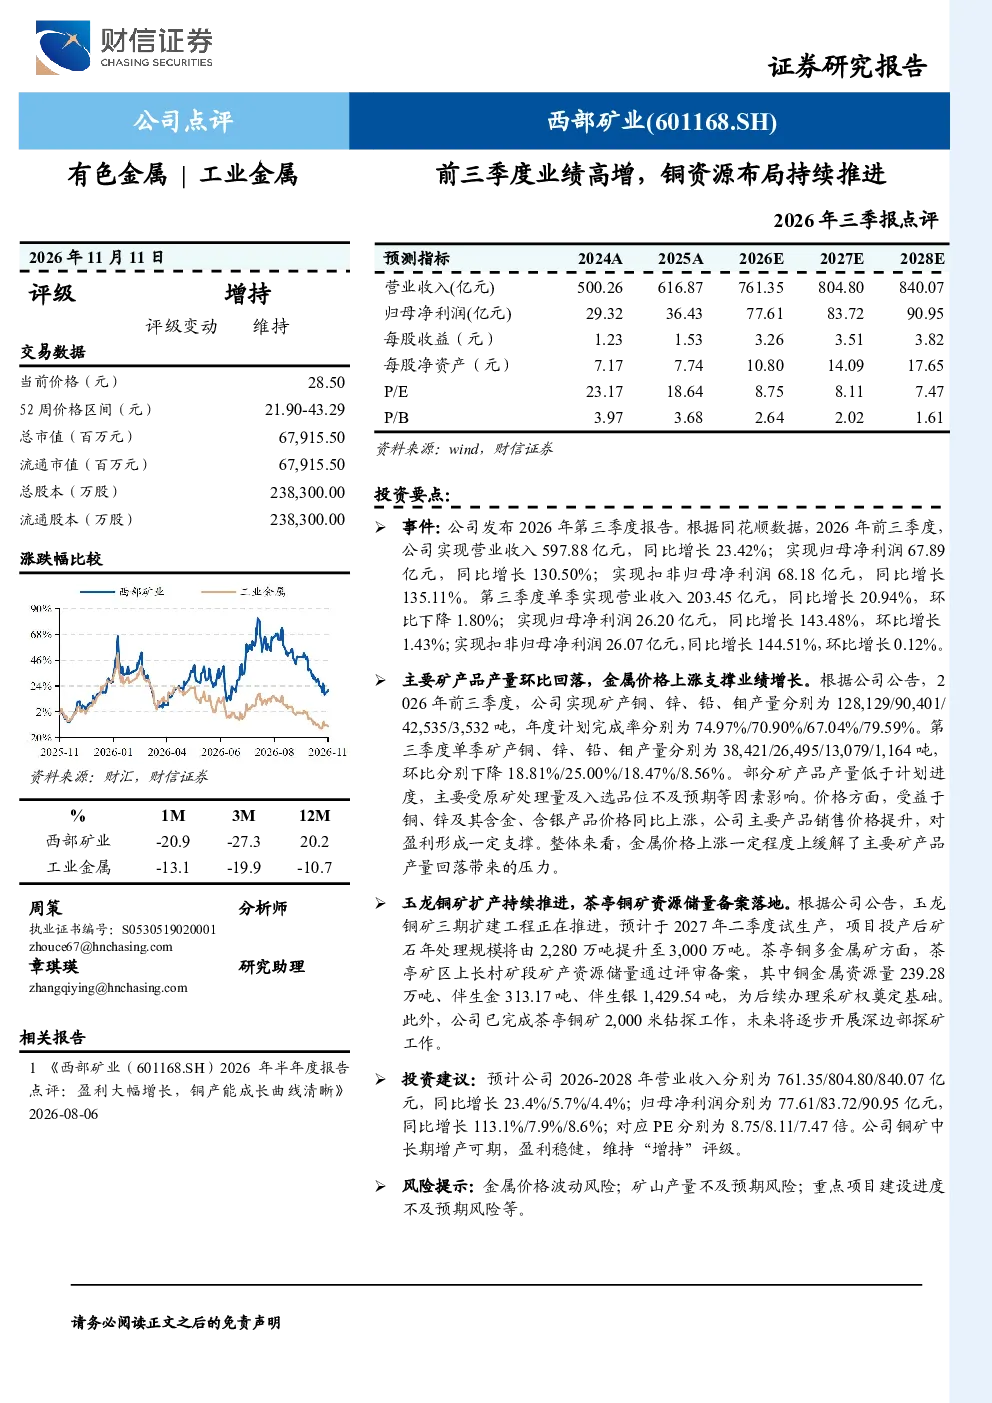
这份研报的核心内容是点评公司2026年前三季度业绩表现。报告显示,公司营收和净利润均实现高增长,主要得益于金属价格上涨对盈利的支撑,同时公司在铜资源布局方面持续推进。具体数据显示,前三季度公司营业收入597.88亿元,同比增长23.42%;归母净利润67.89亿元,同比增长130.50%。第三季度单季营收203.45亿元,同比增长20.94%;归母净利润26.20亿元,同比增长143.48%。矿产产量方面,铜128,129吨,锌90,401吨,铅42,535吨,钼3,532吨,年度计划完成率分别为74.97%/70.90%/67.04%/79.59%
有色金属行业未来发展趋势如何?
有色金属行业未来发展趋势受多种因素影响。当前,金属价格上涨对行业盈利有积极支撑作用,但需关注价格波动风险。同时,行业资源布局和产能扩张是重要发展方向。例如,西部矿业玉龙铜矿三期扩建工程推进中,预计2027年二季度试生产,处理规模提升至3,000万吨/年;茶亭铜矿资源储量备案落地,为后续采矿权办理奠定基础。这些进展表明行业在资源获取和产能提升方面持续投入,未来增长潜力与行业整体供需关系、技术进步及政策支持密切相关
研报重点分析了哪些方面?
研报重点分析了公司业绩增长原因、资源布局进展及投资建议。业绩增长主要归因于金属价格上涨,特别是铜、锌及其含金、含银产品价格上涨,有效支撑了公司盈利。资源布局方面,报告详细介绍了玉龙铜矿三期扩建工程、茶亭铜矿资源储量备案及钻探进展,显示公司在扩大铜资源供应方面的持续努力。投资建议方面,预计未来三年公司营收和净利润将保持增长,对应PE分别为8.75/8.11/7.47倍,维持“增持”评级
当前市场对有色金属行业的现状如何判断?
当前市场对有色金属行业的现状判断需综合考虑供需关系、价格波动和政策环境。一方面,金属价格上涨提升了行业盈利能力,但价格波动风险始终存在,需关注国际市场供需变化和宏观经济影响。另一方面,行业产能扩张和资源储备是长期发展关键,部分企业通过扩建项目、获取新资源等方式提升竞争力。整体来看,市场对有色金属行业保持关注,但需警惕价格周期性和政策变动带来的不确定性
研报提到了哪些风险提示?
研报提示了几个主要风险:一是金属价格波动风险,金属价格受多种因素影响,波动可能导致公司盈利不稳定;二是矿山产量不及预期风险,尽管公司年度计划完成率尚可,但实际产量可能受地质条件、安全生产等因素影响不及预期;三是重点项目建设进度不及预期风险,如玉龙铜矿三期扩建和茶亭铜矿采矿权办理等,若项目进度延迟可能影响公司长期发展。这些风险需投资者关注并谨慎评估