猜你想问
桐昆股份2026年前三季度业绩高增的主要原因是什么?
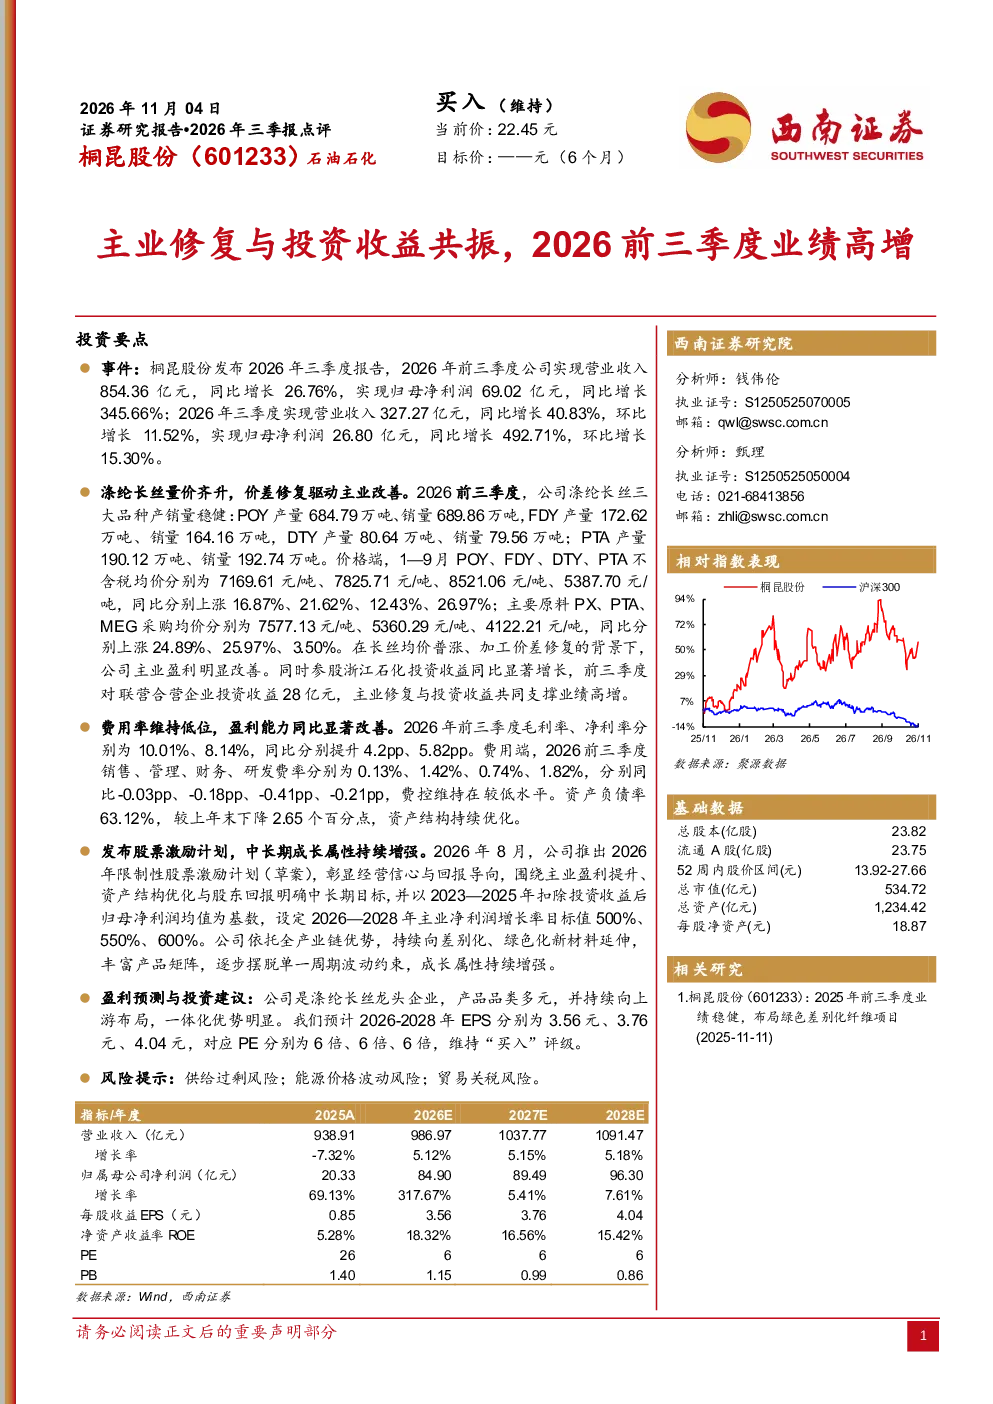
桐昆股份2026年前三季度业绩高增主要得益于涤纶长丝主业修复与投资收益共振。涤纶长丝市场呈现量价齐升态势,POY、FDY、DTY、PTA等产品价格同比显著上涨,带动企业产品均价提升。同时,涤纶长丝与原料PX、PTA等之间的价差修复,有效改善了主业的盈利能力。此外,公司参股浙江石化的投资收益同比大幅增长,为业绩高增提供了重要支撑。具体来看,涤纶长丝产销量保持稳定增长,价格端上涨明显,原料采购成本虽有所上升但企业费用率控制良好,整体盈利能力显著改善。
基础化工行业未来发展趋势如何?
基础化工行业未来发展趋势呈现多元化特点。一方面,行业向精细化、差别化方向发展,高性能、特种化学品需求持续增长,企业通过技术创新提升产品附加值。另一方面,绿色化转型加速,环保政策趋严推动行业淘汰落后产能,鼓励绿色生产技术升级,如新能源材料、生物基化学品等新兴领域逐步成为行业增长点。此外,数字化转型也在加速,企业通过智能化改造提升生产效率和运营管理水平。整体来看,基础化工行业正经历结构性调整,头部企业凭借技术、规模优势有望获得更多市场份额。
本报告重点分析了桐昆股份的哪些方面?
本报告重点分析了桐昆股份2026年前三季度的业绩表现及未来成长潜力。核心内容包括:涤纶长丝主业的经营修复情况,通过产销量、价格、原料成本等关键数据展现企业盈利改善逻辑;投资收益贡献度,特别是参股浙江石化带来的收益增长;公司中长期发展策略,如股票激励计划、全产业链布局及向差别化、绿色化新材料延伸的转型方向;以及财务指标分析,包括毛利率、净利率提升、费用率控制、资产负债率优化等。报告还结合市场现状判断企业竞争优势,并提示了行业潜在风险。
当前基础化工市场现状如何?
当前基础化工市场呈现供需结构优化和价格周期性波动特点。供给端,部分传统领域产能过剩问题仍存,但环保政策加速淘汰落后产能,推动行业集中度提升。需求端,下游应用领域如纺织、建筑、新能源等保持稳定增长,但需求强度受宏观经济波动影响较大。价格方面,受原油、煤炭等上游原料价格波动影响,化工品价格周期性明显,企业需加强成本管控能力。同时,绿色环保要求提升,推动行业向绿色化、低碳化方向发展,相关技术及产品迎来发展机遇。市场整体处于转型升级阶段,头部企业凭借规模和技术优势更具竞争力。
本报告提示了哪些风险?
本报告提示了基础化工行业及桐昆股份面临的主要风险。行业层面风险包括:供给过剩风险,部分传统化工领域产能扩张可能引发竞争加剧;能源价格波动风险,原油、天然气等能源价格大幅波动将直接影响企业成本;贸易关税风险,国际贸易环境变化可能影响产品进出口成本。公司层面风险则需关注:涤纶长丝行业周期性波动风险,产品价格波动可能影响业绩稳定性;环保政策风险,环保标准提升可能增加企业运营成本;以及原材料价格波动风险,PX、PTA等原料价格波动直接影响企业盈利能力。这些风险需持续关注,并采取相应措施进行管理。