猜你想问
这份研报主要讲了什么内容?
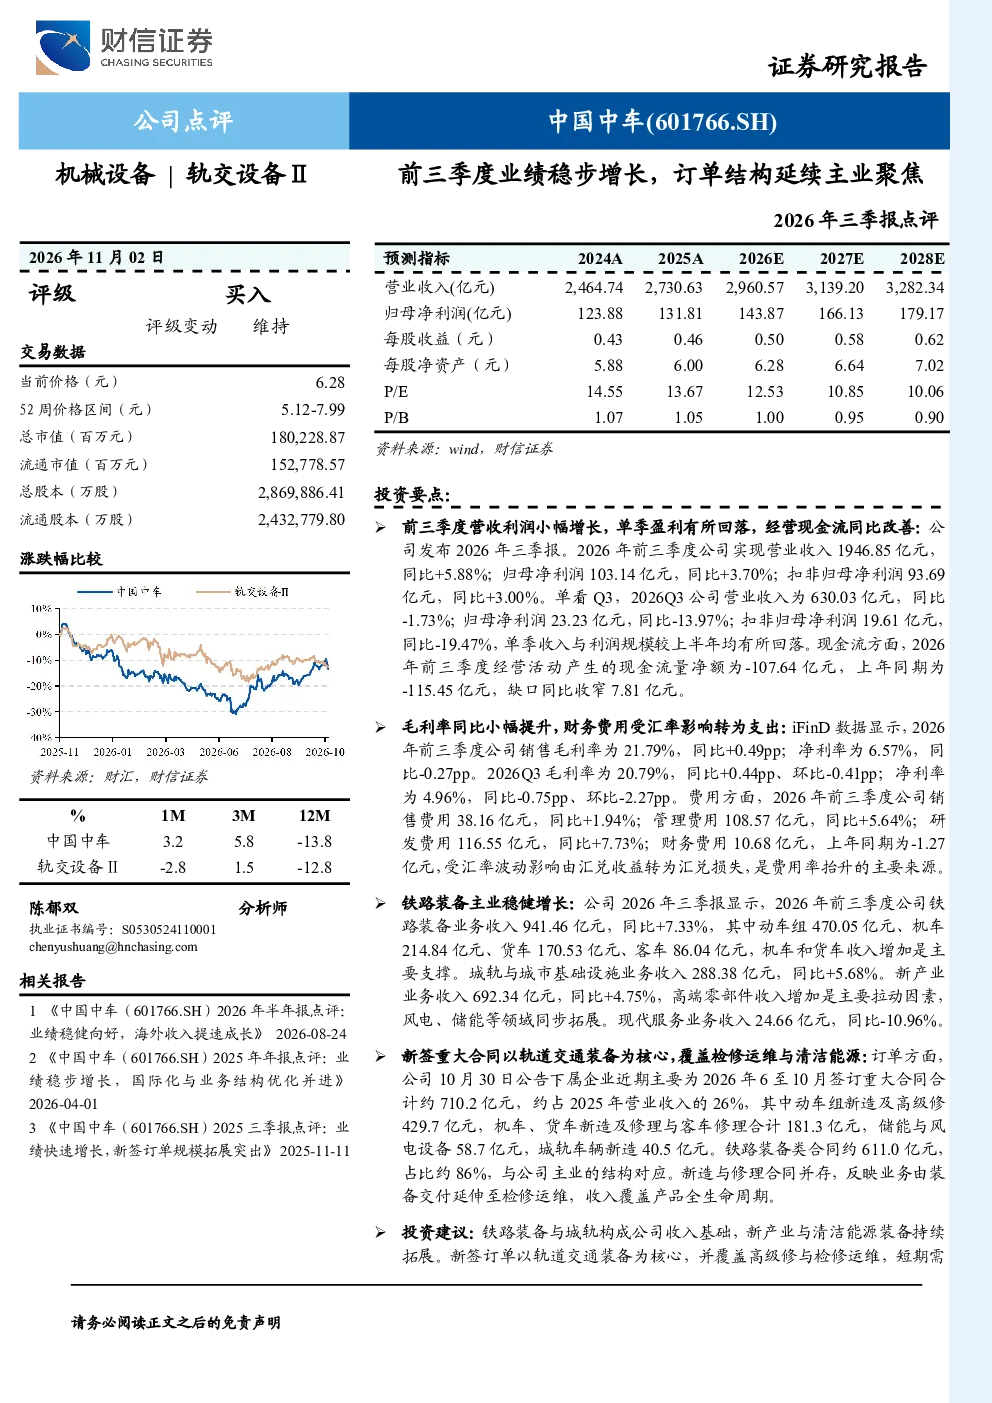
这份研报主要分析了2026年前三季度某交运设备公司(股票代码601766中国中车)的业绩表现。报告显示,公司营收1946.85亿元,同比增长5.88%,归母净利润103.14亿元,同比增长3.70%。报告详细拆解了各业务板块的收入贡献,其中铁路装备业务增长显著,新签订单约710.2亿元。同时,报告也指出Q3单季盈利有所下滑,主要受汇率波动影响。整体来看,公司经营基本面稳健,但需关注短期盈利波动和现金流改善进度。
交运设备行业未来发展趋势如何?
从行业发展趋势来看,交运设备行业受益于国家基础设施建设的持续推进和新能源转型。铁路投资保持稳定增长,城轨和新能源相关业务如储能、风电设备需求增加,为公司带来新的增长点。同时,公司业务结构持续优化,从新造向检修运维延伸,提升服务价值。但需关注铁路固定资产投资及招标进度,以及行业竞争加剧带来的挑战。
研报重点分析了哪些方面?
研报重点分析了公司前三季度的业绩表现、业务结构和新签订单情况。业绩方面,报告详细拆解了营收、净利润、毛利率等关键财务数据,并对比了单季和前三季度的差异。业务结构方面,报告指出铁路装备业务是主要增长引擎,新产业业务高端零部件收入增加明显。新签订单方面,报告强调公司合同充足,业务延伸至检修运维,反映公司业务拓展成效。
当前市场对交运设备行业的现状如何?
当前市场对交运设备行业的现状总体积极。随着国家基础设施建设的持续推进和新能源政策的推动,铁路、城轨及新能源相关设备需求保持稳定增长。公司作为行业龙头,订单充足,业务结构优化,具备较强的竞争优势。但市场也关注铁路固定资产投资和招标进度,以及汇率波动等外部风险因素对行业和公司的影响。
研报提示了哪些风险?
研报提示了几个主要风险:一是铁路固定资产投资及招标进度不及预期,可能影响公司新订单获取;二是汇率波动风险,报告指出财务费用受汇率影响转为支出,可能对盈利产生压力;三是合同交付与收入确认不确定性风险,部分合同执行和收入确认存在一定的不确定性,可能影响短期业绩表现。此外,行业竞争加剧也可能对公司市场份额和盈利能力带来挑战。