猜你想问
药明康德2026年第三季度业绩报告核心内容有哪些?
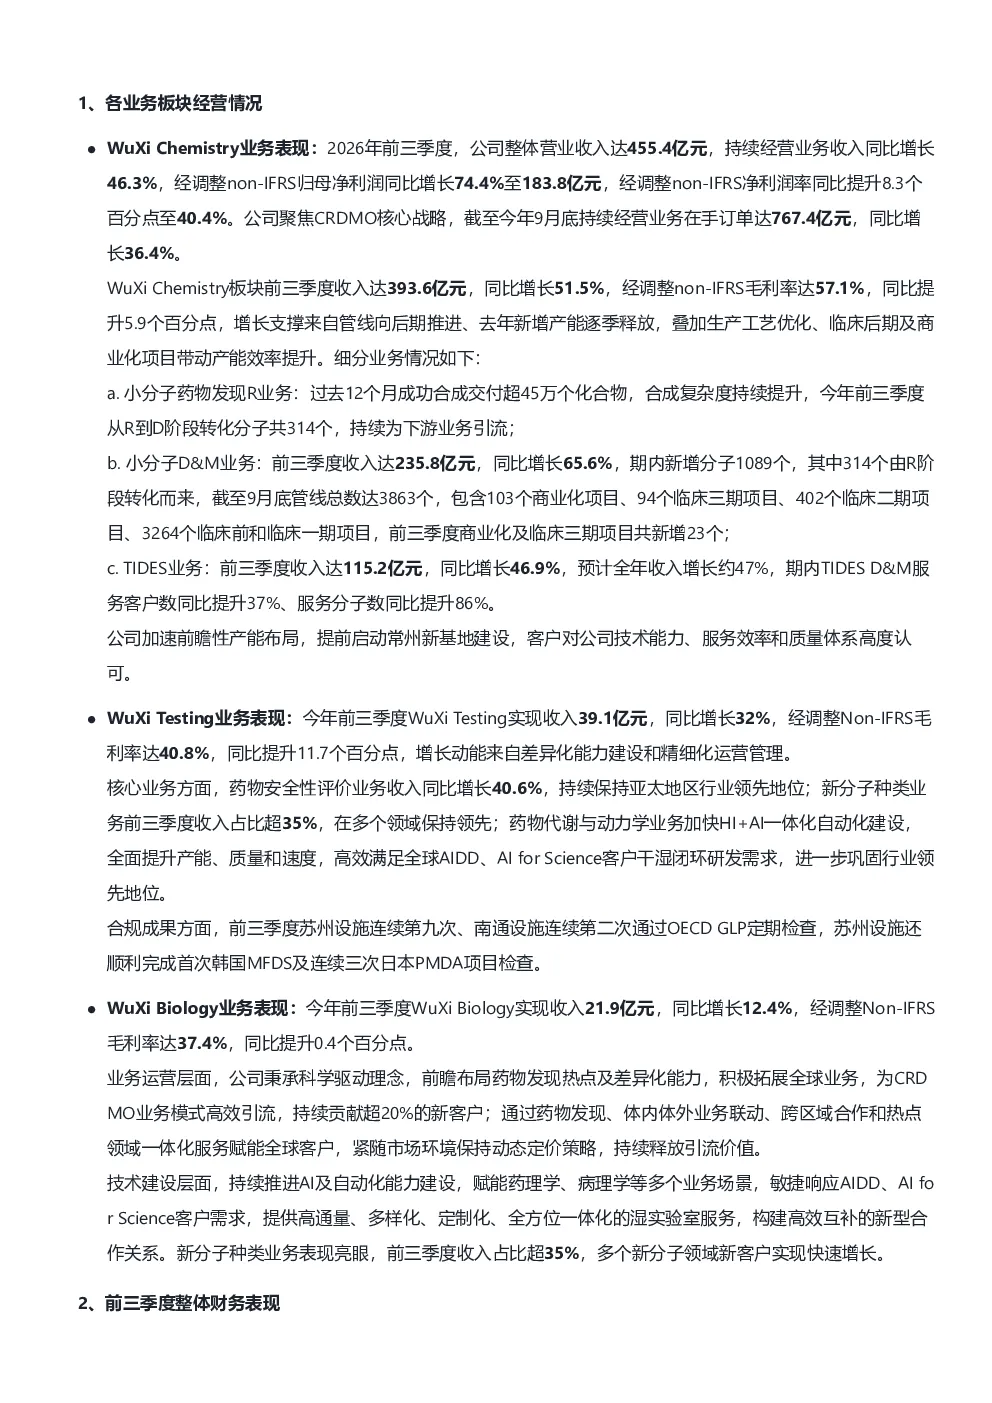
2026年前三季度,药明康德整体营业收入达455.4亿元,持续经营业务收入同比增长46.3%,经调整non-IFRS归母净利润同比增长74.4%至183.8亿元。公司聚焦CRDMO核心战略,在手订单达767.4亿元,同比增长36.4%。WuXi Chemistry收入达393.6亿元,同比增长51.5%,毛利率达57.1%。WuXi Testing收入39.1亿元,同比增长32%,毛利率达40.8%。WuXi Biology收入21.9亿元,同比增长12.4%,毛利率达37.4%
药明康德所在的医药研发服务赛道发展趋势如何?
药明康德作为医药研发服务赛道龙头企业,持续推动CRDMO一体化服务能力。WuXi Chemistry在小分子药物发现、开发及制造领域保持领先,TIDES业务增长强劲。WuXi Testing在药物安全性评价和新分子种类业务领域领先,技术升级加速。WuXi Biology积极拓展全球业务,AI及自动化赋能药理学等场景。行业趋势显示,医药研发服务向综合性、高技术壁垒方向发展,CRDMO模式成为主流
药明康德2026年第三季度报告重点分析了哪些方向?
报告重点分析了公司CRDMO核心战略的推进情况,各业务板块收入增长及毛利率提升。WuXi Chemistry细分业务表现亮眼,小分子D&M收入达235.8亿元,同比增长65.6%。WuXi Testing毛利率同比提升11.7个百分点至40.8%。WuXi Biology在AI及自动化能力建设方面取得进展。此外,报告还披露了公司在合规、产能布局及股东回报方面的成果
从市场现状看,药明康德处于什么位置?
药明康德在医药研发服务市场处于领先地位,持续经营业务收入同比增长46.3%,经调整non-IFRS净利润同比增长74.4%。WuXi Chemistry、WuXi Testing等核心业务板块均实现高速增长,毛利率水平行业领先。公司在全球范围内拥有广泛的客户基础和产能布局,CRDMO一体化服务能力显著,市场竞争力强
药明康德2026年第三季度业绩报告存在哪些风险提示?
报告未披露具体风险提示。但需关注医药研发服务行业竞争加剧、政策变化、技术迭代风险等因素。公司业务高度依赖客户订单,若宏观经济环境恶化可能导致订单减少。同时,新基地建设、技术投入等资本开支较大,可能影响短期盈利能力