猜你想问
广汇物流前三季度业绩下滑的原因是什么?
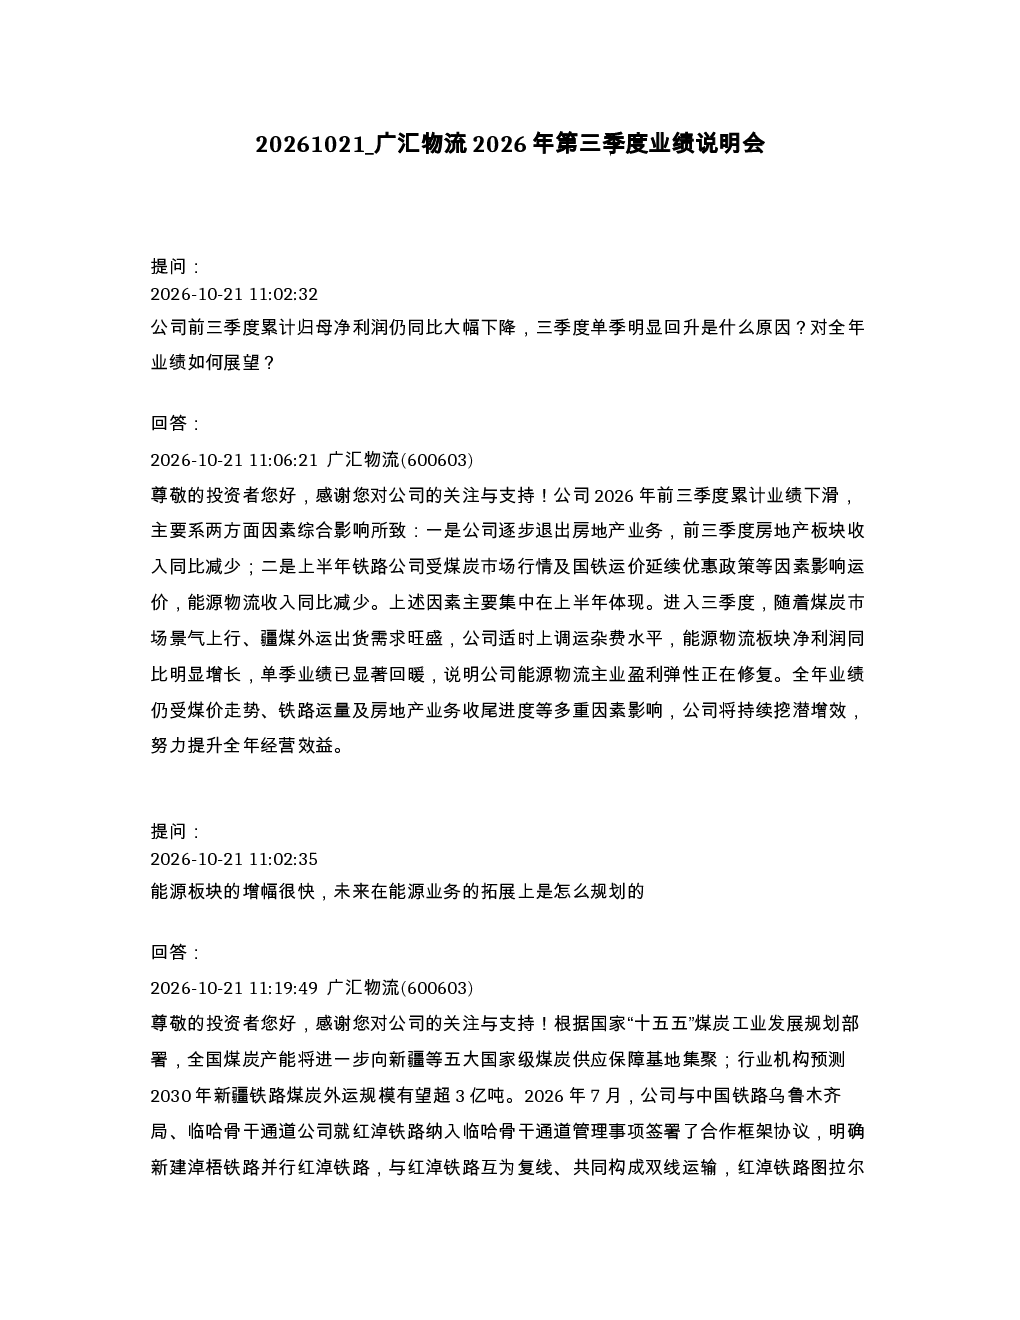
公司逐步退出房地产业务导致房地产板块收入同比减少;上半年铁路公司受煤炭市场行情及国铁运价优惠政策影响,能源物流收入同比减少。
能源物流行业发展趋势如何?
国家“十五五”规划推动煤炭产能向新疆等基地集聚,预测2030年新疆铁路煤炭外运规模超3亿吨。红淖铁路与新建淖梧铁路构成双线运输,扩能至2亿吨整体运输能力。
报告重点分析了哪些方面?
报告重点分析了公司能源业务拓展规划,包括政策背景、运力保障、运营措施、市场拓展等方面,以及股份回购、宁东、明水基地股权转让等战略举措。
当前煤炭市场现状如何?
煤炭市场景气上行,疆煤外运需求旺盛,公司适时上调运杂费水平,能源物流板块净利润同比明显增长,单季业绩显著回暖。
研报提示了哪些风险?
公司全年业绩受煤价走势、铁路运量及房地产业务收尾进度等多重因素影响,存在不确定性;红淖铁路运价上调空间有限,可能影响盈利能力。
你可能感兴趣
广汇物流2026年半年度业绩说明会
未知机构2026-08-24
广汇物流:2026年第三季度报告
财报2026-10-20
汇金通关于参加2024年青岛辖区上市公司投资者网上集体接待日活动暨召开2024年第三季度业绩说明会的公告
未知机构2024-11-23
广汇物流:中期策略会小范围交流纪要-20220908
中泰证券2022-09-07
广汇物流(600603)2026年10月21日调研纪要
未知机构2026-10-21
拱东医疗2026年第三季度业绩说明会
未知机构2026-10-21
广汇物流:广汇物流股份有限公司2026年第一季度报告
财报2026-04-24
同惠电子2026年第三季度报告业绩说明会
未知机构2026-10-20
璞泰来2026年第三季度业绩说明会
未知机构2026-10-21
广汇物流:2020年第三季度报告
财报2020-10-23