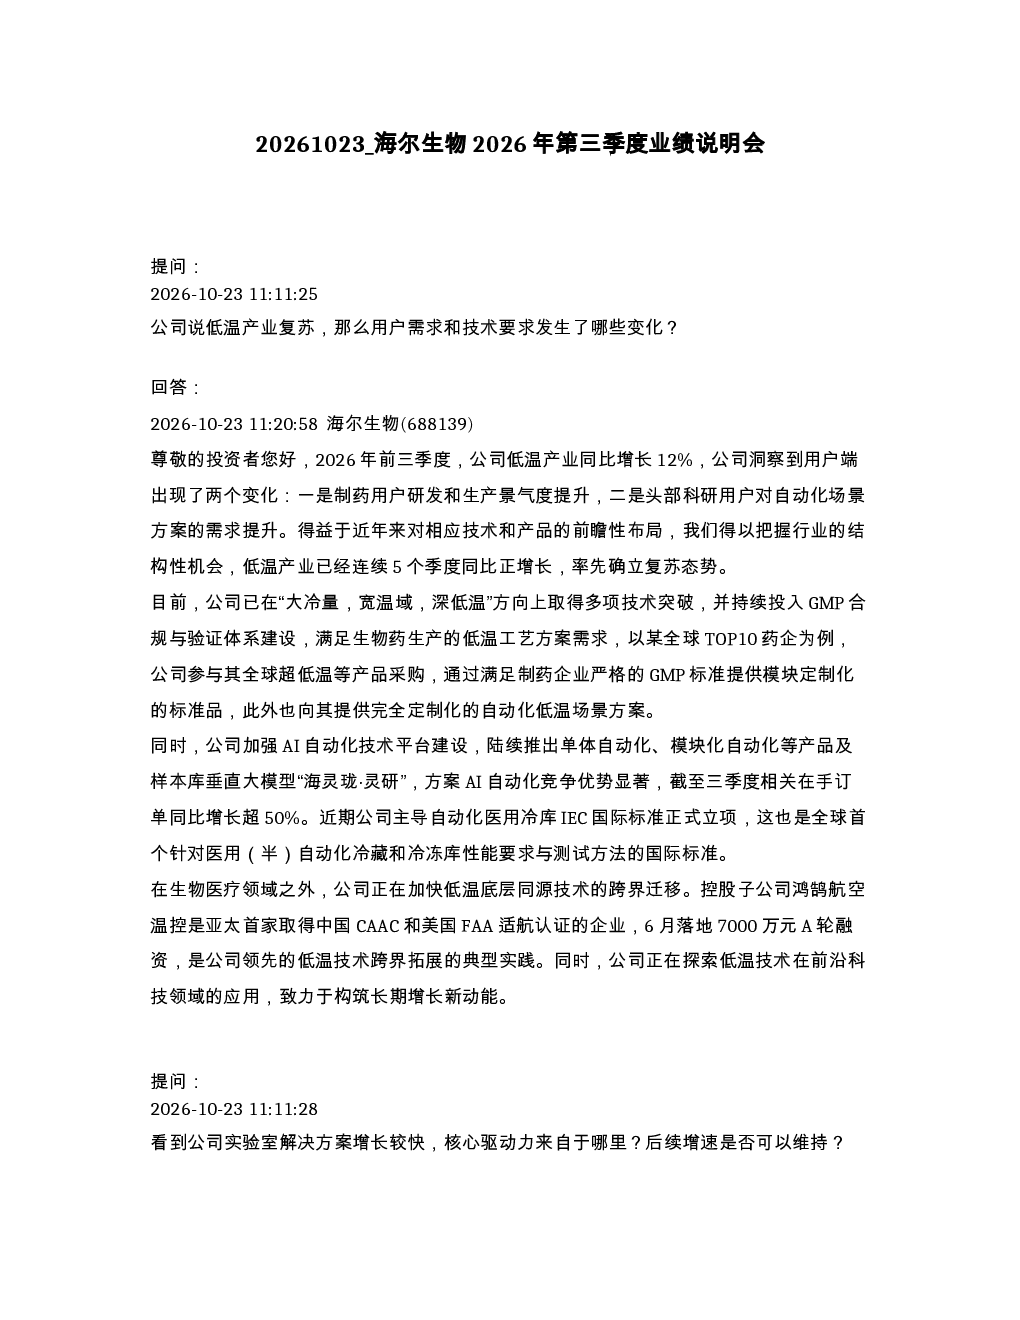
海尔生物2026年前三季度业绩表现强劲,低温产业同比增长12%,制药用户需求和技术要求发生变化,主要体现在制药用户研发和生产景气度提升,以及头部科研用户对自动化场景方案的需求增加。公司低温产业已连续5个季度同比正增长,确立复苏态势。公司在“大冷量,宽温域,深低温”方向取得技术突破,持续投入GMP合规与验证体系建设,满足生物药生产需求。公司参与全球TOP10药企超低温等产品采购,提供模块定制化标准品和完全定制化的自动化低温场景方案。公司加强AI自动化技术平台建设,推出单体自动化、模块化自动化等产品及样本库垂直大模型“海灵珑·灵研”,方案AI自动化竞争优势显著,相关在手订单同比增长超50%。公司主导的自动化医用冷库IEC国际标准正式立项,是全球首个针对医用(半)自动化冷藏和冷冻库性能要求与测试方法的国际标准。公司正在加快低温底层同源技术的跨界迁移,控股子公司鸿鹄航空温控是亚太首家取得中国CAAC和美国FAA适航认证的企业。
实验室解决方案增长较快,核心驱动力来自国产替代、出海扩张以及公司用户渠道的持续丰富,带动整体实验室解决方案产业第三季度同比增长35%,累计同比增长24%。公司判断实验室解决方案产业能保持20%的增长中枢,具体如下:基本盘品类如安全柜、培养箱等整体可持续保持双位数增长;离心机品类弹性更大,技术壁垒可支持公司在高端药企、科研院所等场景实现国产替代,海外则增速更快;分析仪器品类目前处于放量起步阶段,未来有望维持20%以上增长。公司智慧实验室业务将成为实验室解决方案产业中长期的重要增长曲线,已拓展出水质分析检测智慧实验室、理化检测智慧实验室、生命科学智慧实验室等方案,用户涵盖生物医药、新能源、新材料等高景气赛道。截至2026年三季度,该业务在手订单已接近千万并已在多领域完成标杆落地,超亿元商机开始转化,未来有望呈倍增态势。
海外市场不同区域情况:亚太区域同比增长约27%,美洲区域同比增长约40%,欧洲区域同比下滑约5%(剔除上半年同期欧洲自动化药房项目影响后,前三季度同比增长约30%),非洲区域基本与同期持平。全年来看,海外市场将延续双位数增长态势,同期负向因素出清后当地化能力价值释放,“新用户×新市场×新产品”增长飞轮得到持续验证:新用户方面,生物医药转产、拓产等新建机遇推动商机漏斗持续扩容;新产品方面,低温产业持续快速增长,实验室产业增速达30%以上;新区域方面,公司加速欧美主流市场本地化能力建设投入并深化合作模式,卡位亚太市场医药产能搬迁、制药产业链升级、医疗新基建等区域性机会。
国内业务增长主要得益于团队有效把握结构性机会,在制药、医疗、科研等三个主要终端市场均实现了增长。制药终端用户研发和生产需求旺盛,第三季度公司国内市场新突破近30家药企用户、累计覆盖国内TOP100药企中的50家;医疗终端抓住了自动化药房复苏红利,实现了前三季度国内新增招标的份额第一;科研终端自动化、智能化需求趋势明确,国家实验室等头部用户机会持续落地。市场机会的兑现背后支撑在于公司竞争力的持续提升,从产品竞争力来看,国内市场低温业务持续领跑;从市场竞争力来看,国内市场“商机获取→方案设计→交付→交互”的场景方案体系化能力不断强化。综合来看,用户需求趋势具有持续性,国内市场系统能力建设进入兑现期,公司有信心延续稳健增长。
国内市场分不同渠道来看,不同用户的景气度:制药端业务高景气延续;科研端业务有所提速;医院端业务维持结构分化,结构性机会在于自动化药房类业务复苏态势持续;公共卫生类终端业务开始出现阶段性拐点,血站端用户景气度提升,公司凭借AI+自动化能力壁垒积极把握“国民健康‘十五五’规划”等行业机遇。
公司今年前三季度的业绩持续兑现的驱动力是:空间广阔的海外市场、需求旺盛的制药终端、加速放量的新兴产业持续转化为经营成果。海外市场在地化布局继续深化,全年双位数增长的确定性不变;国内市场继续展现复苏态势;制药终端研发和生产需求旺盛;新兴产业全面提速。
公司拓展制药用户从而参与其产能建设的方式:跟随已合作的国内药企出海,服务于其海外基地建设;参与已合作海外药企的全球新建产能项目;持续拓展全球制药新用户。公司竞争力正在逐渐向用户项目的顾问和伙伴升级,前置介入项目顶层设计、产线布局与合规方案规划。
公司制药业务的增长机会包括药物研发活动增强带来的实验室相关产品需求,和药企新建及扩建产能、存量设备升级等带来的工艺生产相关产品需求。公司制药场景解决方案覆盖GLP研发与非临床研究、GMP小试/中试/量产、GMP质控、GSP低温转运及GCP临床样本管理等环节,在研发端提供涵盖安全柜、离心机、培养箱等在内的实验室防护处理、样品处理、生物培养、分析检测等产品,以及自动化工作站为代表的智慧实验室方案;在生产端提供可用于细胞株开发/建库、细胞扩增/培养、降温、原液存储、转运等工艺流程的产品方案。
公司对海外持续增长的信心来源于自身的体系化能力,包括全品类的渠道能力、专业化的精益制造能力、一体化的服务能力、本土化的创牌能力。在地化的体系能力支撑下,公司在海外市场上绿色、智能等产品优势以及深度定制的场景方案优势,持续将巨大的增量机会转化为经营成果。
公司并购的方向主要围绕生物制造的核心装备和试剂耗材,以及高点卡位技术外延支持新场景拓展。中长期来看,公司将围绕三条增长曲线持续拓展,通过“内生+外延”双轮驱动,推动公司从产品驱动的设备提供商逐步成长为科技驱动的科学服务平台,力争3年内实现并购事业收入占比不低于40%的目标。
公司认为本轮经营恢复具有持续性,分产业看:低温业务已连续五个季度同比正增,预计将保持稳健发展;实验室解决方案产业迈入放量期,预计增长中枢将保持在20%;智慧用药产业和血液技术两个产业在当前国内第一的基础上,将牢牢把握海外市场机会。
公司在AI制药或者说实验室自动化领域,具体拥有产品和能力包括:持续探索AI+自动化底层技术,持续拓展自动化检测单元、标准化智能工作站和整体解决方案,目前已扩展至出水质分析检测智慧实验室、理化检测智慧实验室、生命科学智慧实验室等方案;已启动开发智能体黄金批次智能配方管理系统,有望IND申报周期缩短60%。
未来预计公司利润端的表现:过去几年公司重点投入于产品研发和全球化拓展,随着产品和市场布局逐渐转化为经营成果,收入规模扩大、产品结构优化、AI驱动下的效率提升等三大驱动因素,正在推动公司盈利进入兑现期,利润拐点趋势明确。预计全年收入增速将小幅超过员工持股计划设定的10%公司收入增长目标,并维持公司在半年度报告中关于“全年归母净利润增幅与收入增幅大致相当、并在宏观因素改善的情况下具备上行空间”的预期。未来盈利能力有望进一步夯实。
公司并购计划推进得怎么样了:目前公司已有并购目标标的,主要围绕“生物制造的核心装备和试剂耗材”和“高点卡位技术外延支持新场景拓展”这两方面持续推进。
公司在拓展头部客户方面取得了显著成效,合作模式正从供货商向“项目顾问与伙伴”升级,前置介入顶层设计、产线布局与合规规划。从客单价维度看,公司方案已从单一低温存储设备延伸至覆盖全流程环节;从复购维度看,公司已服务全球5000多家药企,并通过三条路径实现存量客户深挖与增量获客并举。现金流方面,场景方案类业务商机日益增加,在手订单快速增长,业务发展具有持续性,全年来看整体利润释放节奏预计仍符合公司指引。
公司并购整合效果:公司并购居于国内赛道前列,多年的并购使公司建立了“选/并/补/强”的“同心圆”并购及卓越运营模式,逐渐构筑起支撑公司长期发展的竞争优势。公司确立了“生物制造的核心装备和试剂耗材”与“高点卡位技术外延支持新场景拓展”两大并购方向,兼顾了“短期业绩承诺”与“长期战略协同”。公司已建立起业务-风控-审计等多层次系统化合规体系,并具备完善的股权激励、员工持股计划等人才吸引保留措施,2026年公司推出了员工持股计划,激励重点偏向于新兴产业的核心骨干。