猜你想问
宇通客车2026年第三季度业绩说明会核心内容有哪些?
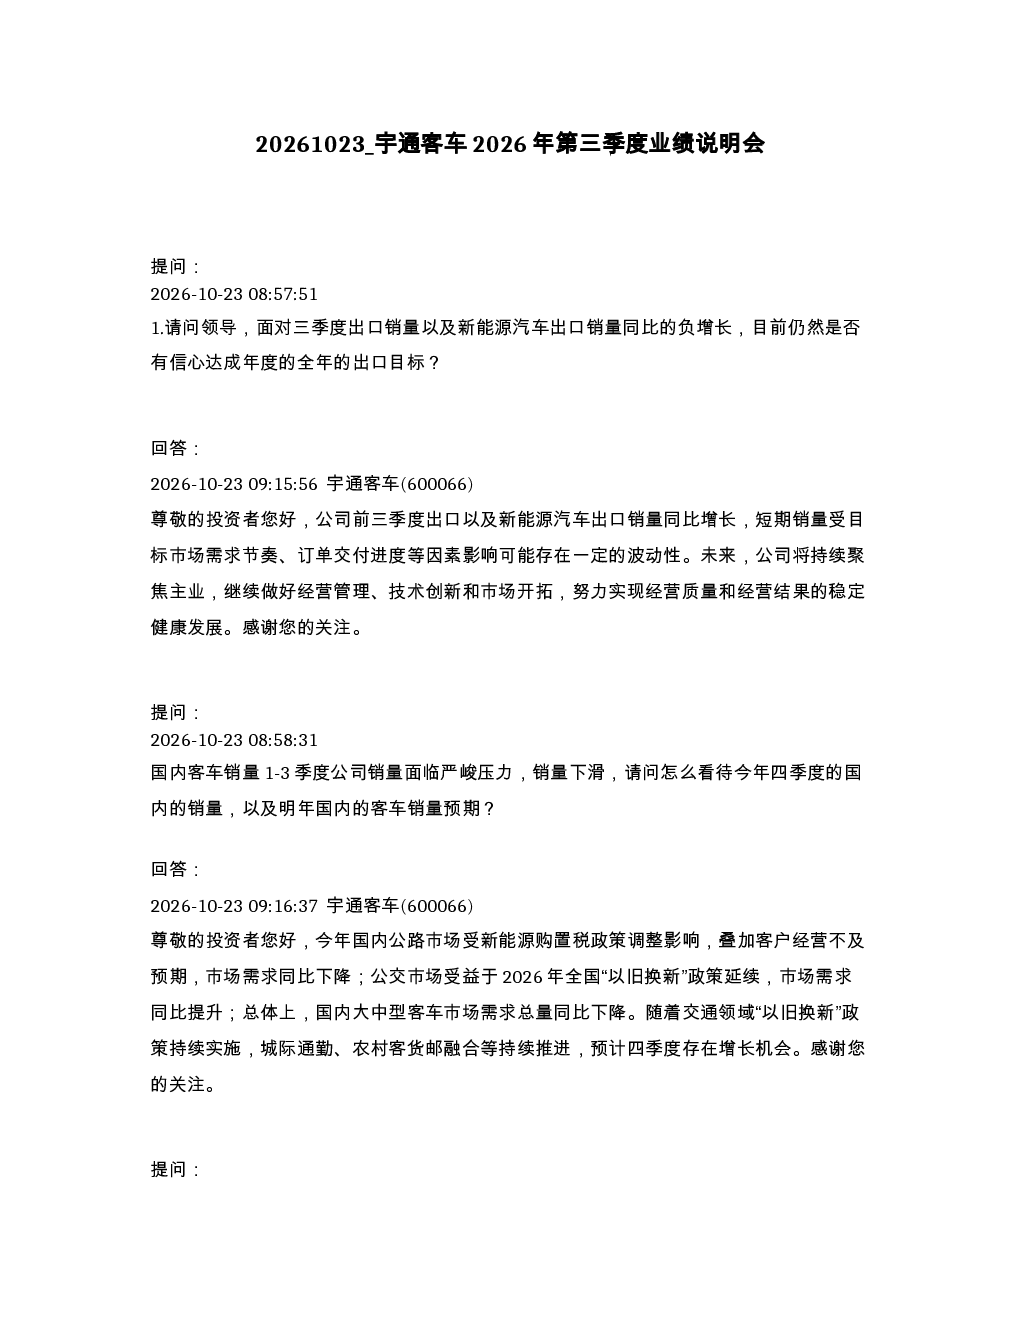
报告显示,宇通客车前三季度出口及新能源汽车出口销量同比增长,但短期受市场需求节奏、订单交付进度等因素影响存在波动。公司对达成全年出口目标仍有信心,将持续聚焦主业,提升经营管理、技术创新和市场开拓能力。出口退税率从2027年4月起由13%降至9%,公司已建立完善的管理机制和流程(如锁汇)以应对汇率波动风险。国内业务方面,2025年国内客车产销量持续下滑,主要受新能源购置税政策调整及客户经营不及预期影响。公交市场受益于“以旧换新”政策,需求同比提升;但总体大中型客车市场总量下降。预计四季度存在增长机会,公司将通过差异化产品、客户关系提升、细分市场抢占等举措应对竞争。
客车行业发展趋势如何?
客车行业整体面临挑战,国内市场产销量持续下滑,主要受新能源购置税政策调整及客户经营不及预期影响。但公交市场受益于“以旧换新”政策,需求同比提升。出口业务方面,前三季度出口及新能源汽车出口销量同比增长,公司对达成全年出口目标仍有信心,将持续聚焦主业,提升经营管理、技术创新和市场开拓能力。海外市场增长显著,7米以上客车海外销量达10,435辆,在欧洲、美洲市场取得突破。公司通过KD组装和本地化服务网点对冲地缘政治风险。未来,氢能源客车发展值得关注,2025年销售燃料电池客车100辆,收入1.6亿元。
报告重点分析了哪些方向?
报告重点分析了出口业务、国内业务、财务与分红、氢能源与资本运作、海外业务与风险管理等方向。出口业务方面,关注销量波动、汇率风险及退税政策调整影响;国内业务方面,分析市场下滑原因及公交市场增长机会;财务与分红方面,公司坚持稳健分红政策,预计年末每股未分配利润约4.10元,支持高分红;氢能源与资本运作方面,公司上半年DPS提升至2.5元,当前股息率近9%,否认有特别分红或股份回购计划;海外业务与风险管理方面,关注海外销量增长及地缘政治风险对冲措施。
当前客车市场现状如何?
当前客车市场呈现分化态势,国内市场整体下滑,新能源购置税政策调整及客户经营不及预期是主要原因。公交市场因“以旧换新”政策出现需求同比提升,但总体大中型客车市场总量下降。出口市场表现较好,前三季度出口及新能源汽车出口销量同比增长,公司对达成全年出口目标仍有信心。海外市场增长显著,7米以上客车海外销量达10,435辆,在欧洲、美洲市场取得突破。公司通过KD组装和本地化服务网点对冲地缘政治风险。氢能源客车开始商业化销售,2025年销售100辆,收入1.6亿元。
研报提示了哪些风险?
报告提示的风险包括:出口业务短期受市场需求节奏、订单交付进度等因素影响存在波动;出口退税率从2027年4月起由13%降至9%,可能增加成本压力;国内市场持续下滑,新能源购置税政策调整及客户经营不及预期影响持续;海外市场面临地缘政治风险,需关注汇率波动及应收账款管理;氢能源客车商业化仍处于早期阶段,技术及市场接受度存在不确定性。公司已建立锁汇等管理机制应对汇率风险,但建议投资者注意风险。