猜你想问
中孚实业2026年第三季度业绩说明会核心内容有哪些?
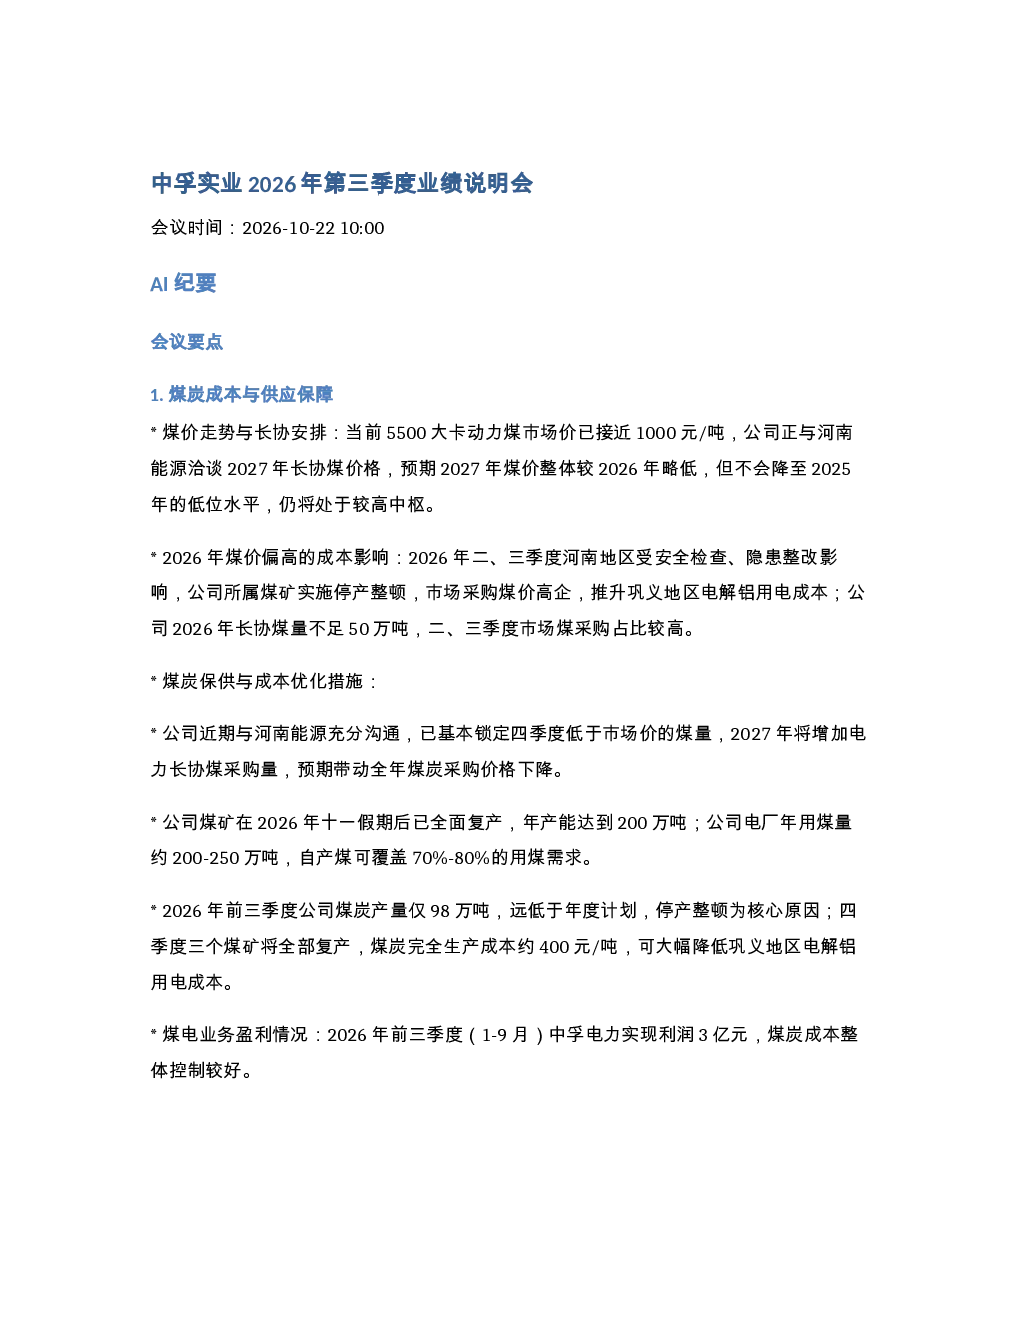
中孚实业2026年第三季度业绩说明会主要围绕煤炭成本与供应保障、电力成本与区域电价展望、铝加工业务经营与展望、再生铝业务布局与经营规划、税收资质相关情况、风电项目进展、海外投资规划与风险考量以及股东分红政策等方面展开。会议透露了2027年煤价预计走势、公司长协煤安排、电力成本控制情况、铝加工业务销量与出口增长数据、再生铝业务产量目标、高新技术企业资质到期情况、风电项目投产时间以及海外投资策略等关键信息。
铝加工行业发展趋势如何?
铝加工行业正经历转型升级,再生铝利用逐渐成为趋势。中孚实业2026年前三季度铝加工业务销量近53万吨,同比增长15%,出口35万吨,同比增长21%,但盈利水平有所下降,主要受国内外铝价差扩大及人民币升值影响。公司正推进铝锭价与加工费各占50%的定价模式,以应对市场变化。未来,铝加工业务的竞争格局和利润水平将受国内外铝价差及汇率影响较大,再生铝业务作为符合碳排放及原料多元化趋势的方向,将逐步在定价体系中占重要地位。
报告重点分析了哪些方向?
报告重点分析了煤炭成本与供应保障,指出2026年煤价偏高,公司通过长协煤锁定成本,四季度产量将大幅提升;电力成本与区域电价展望方面,河南巩义地区成本可控,四川广元电价预计微降;铝加工业务经营数据显示销量出口双增长,但盈利受铝价差及汇率影响;再生铝业务产量目标明确,原料供应有保障,长期战略重要;此外,报告还涉及税收资质、风电项目进展、海外投资规划与风险考量以及股东分红政策等方面。
当前市场对中孚实业有何判断?
当前市场关注中孚实业在煤炭、电力、铝加工、再生铝等核心业务的成本控制与盈利能力。公司通过长协煤和自产煤降低煤炭成本,电力业务利润良好,铝加工业务销量出口增长但盈利承压,再生铝业务作为未来发展方向,产量目标明确且原料供应有保障。市场需关注公司铝加工定价模式调整进度、国内外铝价差变化、汇率波动以及海外投资风险等因素对公司业绩的影响。
研报提示了哪些风险?
研报提示的主要风险包括:煤炭板块的煤价波动和供应稳定性风险,尤其2026年煤价偏高且产量未达计划;铝加工业务的盈利受国内外铝价差及汇率影响较大,定价模式调整需时间;再生铝业务受原料价格上涨及反向开票政策影响,盈利能力尚待提升;风电项目进展受道路审批等因素影响,投产时间存在不确定性;海外投资面临中东、北非地缘冲突及能源价格波动等风险,需稳步推进以规避风险。