猜你想问
西安奕材2026年第三季度业绩说明会核心内容有哪些?
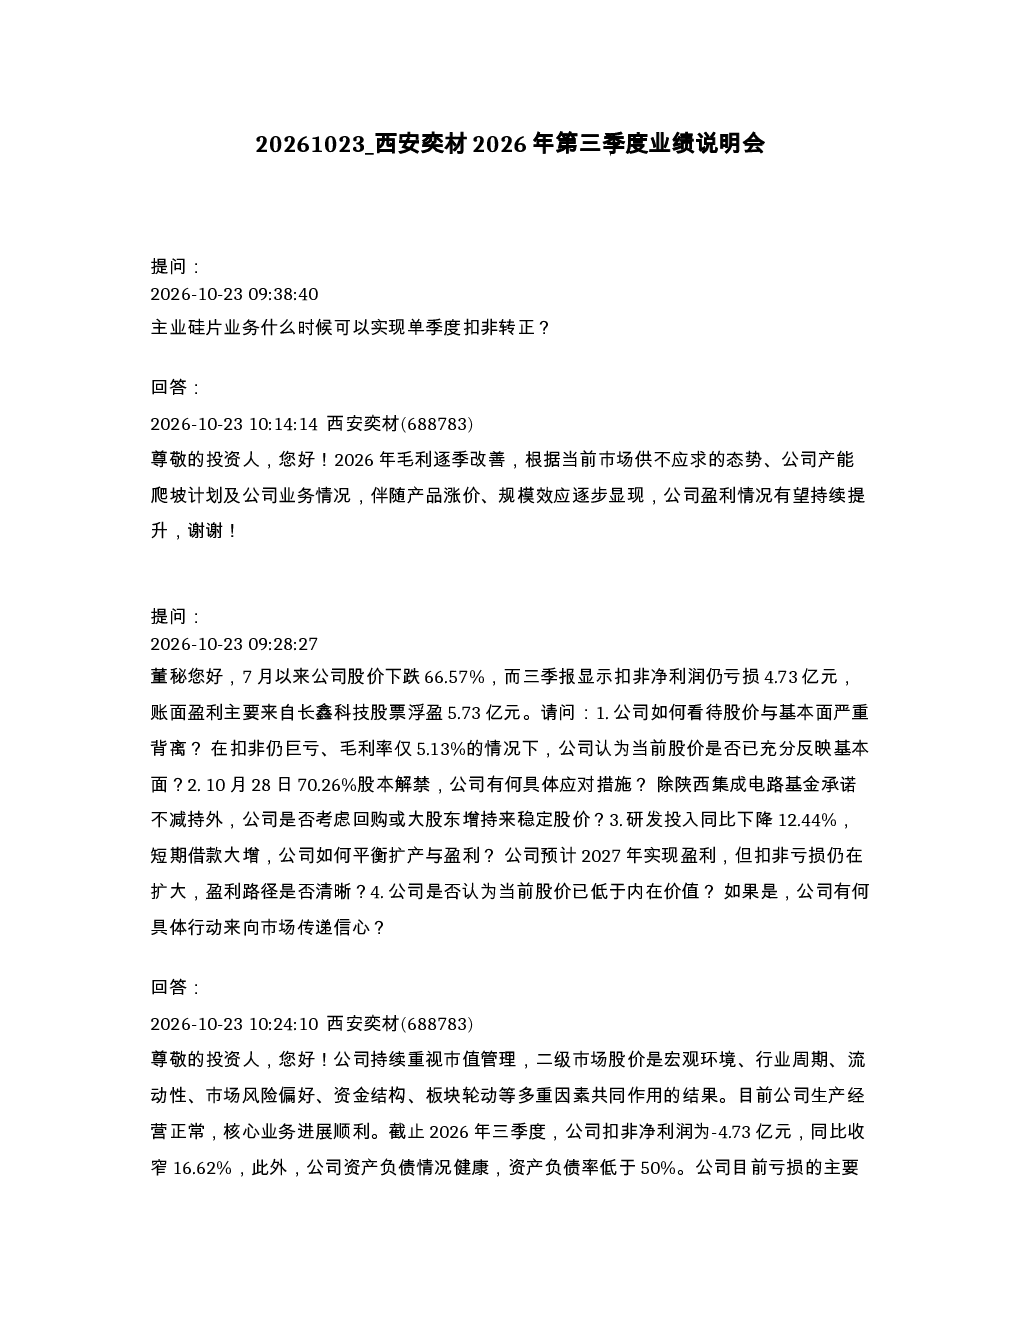
公司认为2026年毛利逐季改善,盈利有望持续提升,但当前股价受宏观环境、行业周期等多重因素影响,与基本面存在背离。2026年前三季度扣非净利润亏损4.73亿元(同比收窄16.62%),主要因重资产投入导致固定成本摊薄不足,预计2027年实现合并报表盈利。第三工厂满产后总产能达180-200万片/月,2027年在手订单覆盖计划产能90%以上,产品结构持续改善,已覆盖三星、SK海力士等一线海外客户。公司持续重视市值管理,认为当前股价未充分反映内在价值,但未明确提及回购或大股东增持计划。
12英寸硅片赛道行业发展趋势如何?
全球12英寸硅片需求2026年将超1000万片(未来五年复合增速约7%),国内需求增速达15%。西安奕材第三工厂满产后总产能达180-200万片/月,国内需求增速达15%,公司2027年在手订单覆盖计划产能90%以上,叠加国产替代空间,足以支撑新增产能,稼动率风险可控。正片(含外延、抛光及高端测试片)销售占比超80%,产品结构持续改善,已覆盖三星、SK海力士等一线海外客户,部分客户已实现海外正片批量供货,认证周期普遍18-24个月。
报告重点分析了哪些方向?
报告重点分析了公司盈利情况与股价背离问题,指出2026年毛利逐季改善,盈利有望持续提升,但当前股价受宏观环境、行业周期等多重因素影响,与基本面存在背离。报告还分析了产能与需求匹配情况,第三工厂满产后总产能达180-200万片/月,2027年在手订单覆盖计划产能90%以上,产品结构持续改善,已覆盖三星、SK海力士等一线海外客户。此外,报告还分析了股权与资本合作情况,10月28日70.26%股本解禁,陕西集成电路基金承诺6个月内不减持,公司无进一步产业资本合作规划。研发投入同比下降12.44%,短期借款大增,但资产负债率低于50%。
当前市场对西安奕材的判断是什么?
市场认为西安奕材当前股价受宏观环境、行业周期等多重因素影响,与基本面存在背离。公司认为2026年毛利逐季改善,盈利有望持续提升,但未明确提及回购或大股东增持计划。公司持续重视市值管理,认为当前股价未充分反映内在价值。通过持续产能爬坡、订单覆盖及客户导入传递信心,盈利路径清晰但短期仍面临成本与需求波动挑战。
研报提示了哪些风险?
研报提示的风险包括盈利情况与股价背离问题,2026年前三季度扣非净利润亏损4.73亿元(同比收窄16.62%),主要因重资产投入导致固定成本摊薄不足,预计2027年实现合并报表盈利。产能与需求匹配方面,需关注稼动率风险,尽管2027年在手订单覆盖计划产能90%以上,但市场波动仍可能影响实际稼动率。股权与资本合作方面,10月28日70.26%股本解禁,需关注解禁后股价波动风险。研发投入同比下降12.44%,短期借款大增,但资产负债率低于50%,需关注长期偿债能力。