猜你想问
西安奕材最新研报核心内容是什么?
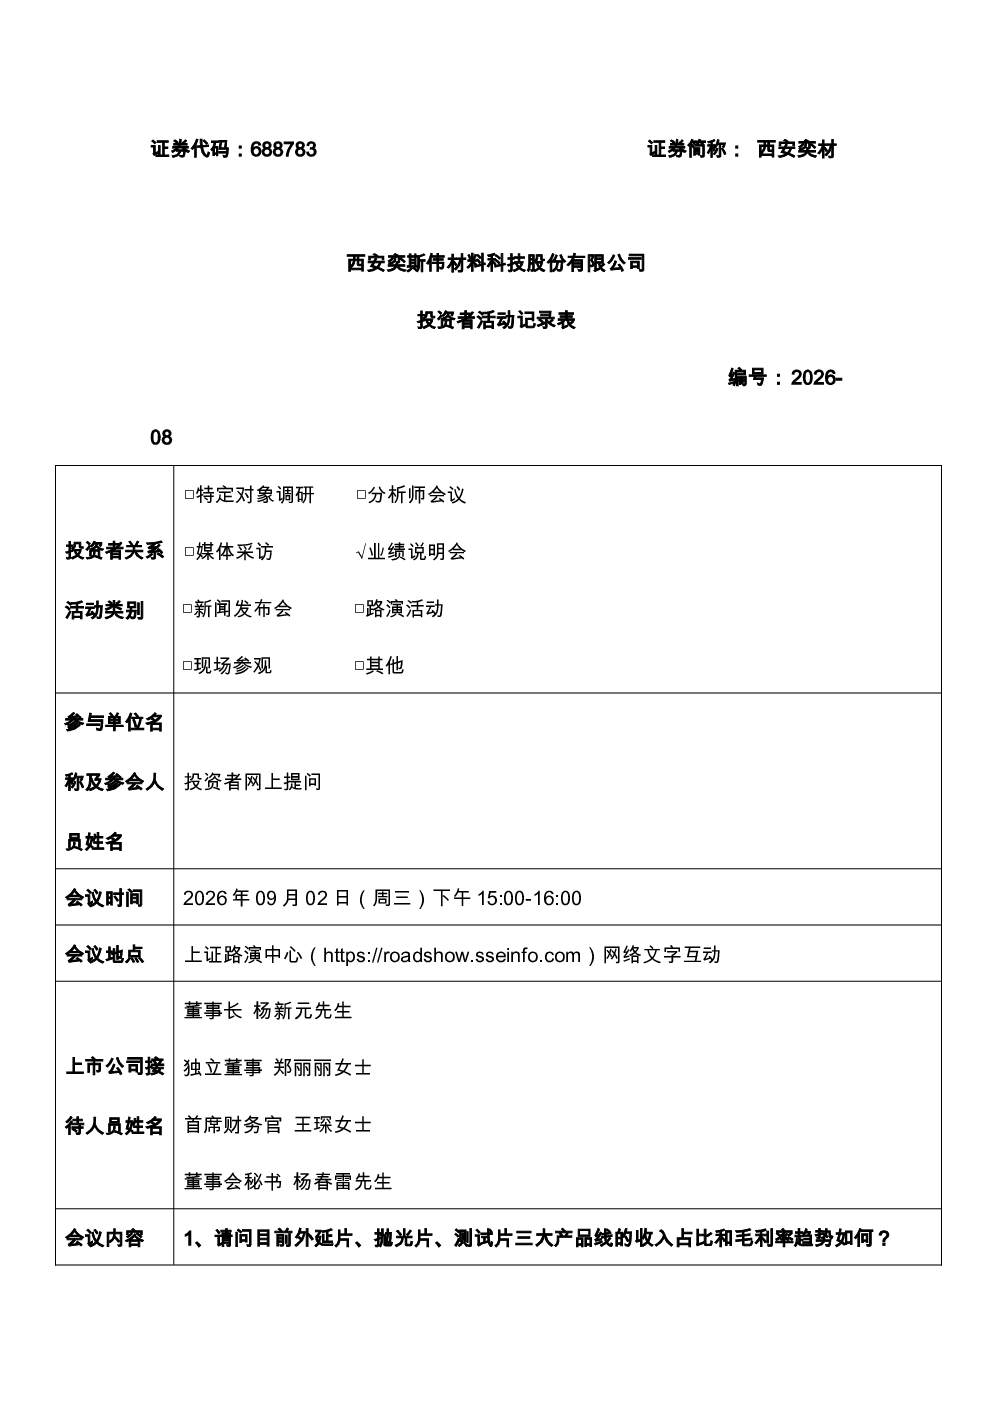
2026年上半年,西安奕材实现营业收入15.89亿元,同比增长22.00%,毛利率4.25%。产品结构中,抛光片、外延片、测试片收入占比分别为33%、30%、37%。第一工厂毛利持续增长,外延片收入占比提升。公司尚未盈利,但亏损收窄约15%,主要受新产线折旧及研发投入影响。预计2027年毛利率持续增长、净利润转正。研发方面,产品已应用于先进制程DRAM/NAND及逻辑芯片,品质达国内领先、国际先进水平。高附加值产品占比约80%,毛利率尚有较大提升空间。
半导体行业发展趋势如何?
2026年全球半导体市场规模预计1.65万亿美元,同比增长108%。存储芯片和逻辑芯片增长强劲,分别增长302%和42%。AI/HBM需求驱动行业增长。国内存储芯片国产化率达90%,逻辑芯片外延片领域海外主导。西安奕材聚焦技术、效率与性价比,提升高附加值产品占比,拓展石英/碳化硅部件投资,构建第二增长曲线。预计2030年总产能达180万片/月以上,全球市占率约13%
西安奕材报告重点分析了哪些方向?
报告重点分析了西安奕材的产品结构、盈利能力、研发进展、毛利率提升空间及市场份额与竞争格局。产品结构方面,抛光片、外延片、测试片收入占比分别为33%、30%、37%,高附加值产品占比约80%。盈利能力方面,公司亏损收窄约15%,预计2027年净利润转正。研发进展方面,产品已应用于先进制程DRAM/NAND及逻辑芯片,更先进制程产品已获客户认证。毛利率提升空间方面,参考行业数据,公司毛利率尚有较大提升空间。市场份额与竞争格局方面,公司全球市占率7.7%,国内第一、全球第六,覆盖台积电、三星等主流客户,正积极推进海外客户认证。
西安奕材在市场上的现状如何?
西安奕材2026年上半年出货量约500万片,同比增长29.76%,全球市占率7.7%(国内第一、全球第六)。产品已应用于先进制程DRAM/NAND及逻辑芯片,品质达国内领先、国际先进水平。客户体系覆盖台积电、三星等海内外主流客户,外销占比22.03%。竞争优势方面,抛光片与海外头部持平,外延片仍存差距(如2nm制程技术壁垒)。公司聚焦技术、效率与性价比,提升高附加值产品占比,拓展石英/碳化硅部件投资,构建第二增长曲线。
西安奕材研报有哪些风险提示?
西安奕材尚未盈利,未来将实施连续、稳定的股利分配政策,以现金分红为主,依据盈利及现金流状况考虑年度/中期分红。公司亏损收窄约15%,主要受新产线折旧摊销及研发投入影响。外延片仍存差距(如2nm制程技术壁垒)。国内存储芯片国产化率达90%,逻辑芯片外延片领域海外主导。公司需持续提升高附加值产品占比,拓展石英/碳化硅部件投资,应对市场竞争和技术挑战。