猜你想问
这份研报主要讲了什么内容?
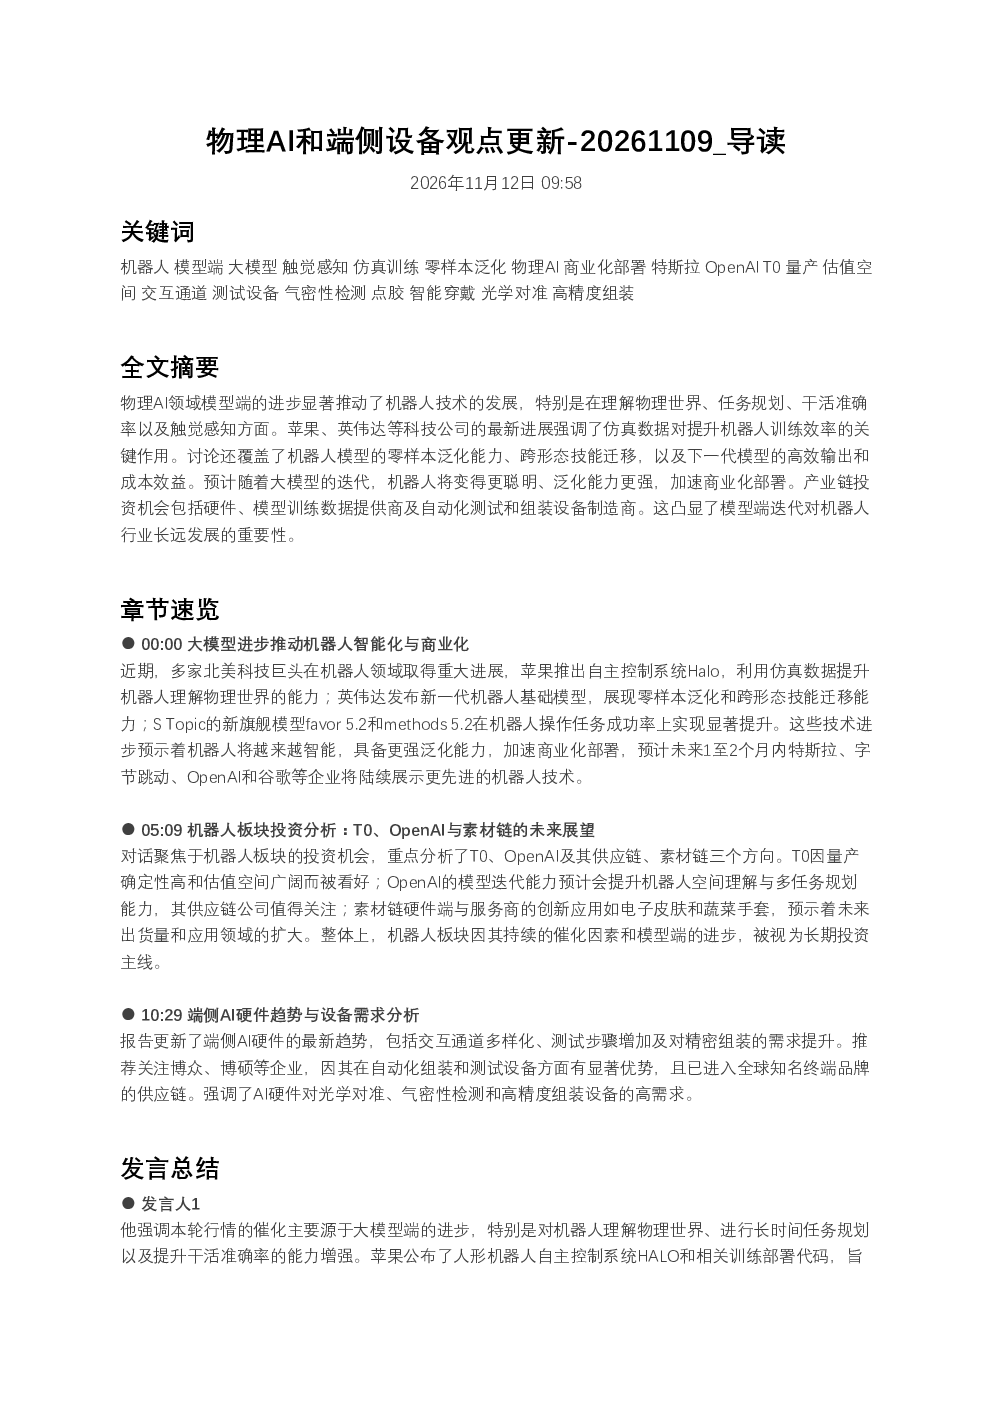
这份研报主要分析了物理AI和端侧设备的发展趋势,重点关注了机器人智能化与商业化的推动因素。报告指出,近期苹果、英伟达等科技巨头在机器人领域取得重大进展,通过仿真数据提升机器人理解物理世界的能力。苹果推出自主控制系统Halo,英伟达发布新一代机器人基础模型,Samba的favor 5.2和methods 5.2模型在机器人操作任务成功率上显著提升。报告还预测未来1-2个月内,特斯拉、字节跳动、OpenAI和谷歌等企业将展示更先进的机器人技术,加速商业化部署。此外,报告还探讨了机器人板块的投资分析,认为T0环节因量产确定性高、估值空间广阔而被看好,OpenAI的模型迭代能力将提升机器人空间理解与多任务规划能力,其供应链公司值得关注。素材链中的硬件和服务商的创新应用预示着未来出货量和应用领域的扩大。
机器人行业未来发展趋势如何?
机器人行业未来发展趋势向好,核心驱动力是大模型技术的不断迭代。物理AI领域的模型端进步显著推动了机器人技术在理解物理世界、任务规划、干活准确率及触觉感知方面的提升。大模型的迭代将使机器人变得更智能、泛化能力更强,加速商业化部署。此外,端侧AI硬件发展趋势也值得关注,交互通道多样化(语音、手势、眼球追踪等),测试步骤增加(从抽检到全检),对精密组装的需求提升,对光学对准、气密性检测和高精度组装设备的需求显著增加。这些趋势预示着机器人行业将迎来更广阔的应用前景。
研报重点分析了哪些投资方向?
研报重点分析了硬件、模型训练数据提供商及自动化测试和组装设备制造商的投资方向。报告认为,T0环节具有高量产确定性和估值空间,值得重点关注。OpenAI的模型迭代能力将提升机器人空间理解与多任务规划能力,其供应链公司值得关注。素材链中的硬件和数据服务商未来应用前景广阔。此外,推荐关注博众、博硕、智力方等具备自动化组装能力和广泛工艺覆盖度的企业,其在光学对准、气密性检测和高精度组装设备方面具有显著优势,已进入全球知名终端品牌供应链。这些方向被认为是机器人产业链的关键投资机会。
当前机器人市场处于什么阶段?
当前机器人市场处于快速发展阶段,技术迭代加速,商业化部署加速推进。物理AI技术的进步显著提升了机器人的智能化水平,使其在理解物理世界、任务规划、干活准确率及触觉感知方面表现更佳。同时,端侧AI硬件需求持续增长,交互通道多样化、测试步骤增加、精密组装需求提升,对相关设备的需求显著增加。机器人板块被视为长期投资主线,持续存在催化因素,但市场仍处于发展初期,技术成熟度和商业化落地程度有待观察。
投资机器人板块需要注意哪些风险?
投资机器人板块需要注意的风险包括技术迭代风险、商业化落地风险和市场竞争风险。首先,机器人技术发展迅速,模型端迭代快,可能导致现有技术迅速被替代,存在技术迭代风险。其次,虽然机器人商业化前景广阔,但实际落地过程中可能面临成本控制、市场需求变化等挑战,存在商业化落地风险。此外,机器人市场竞争激烈,国内外企业纷纷布局,市场竞争加剧可能导致利润空间压缩,存在市场竞争风险。投资者在投资时应充分评估这些风险,谨慎决策。