猜你想问
这份研报的核心内容是什么?
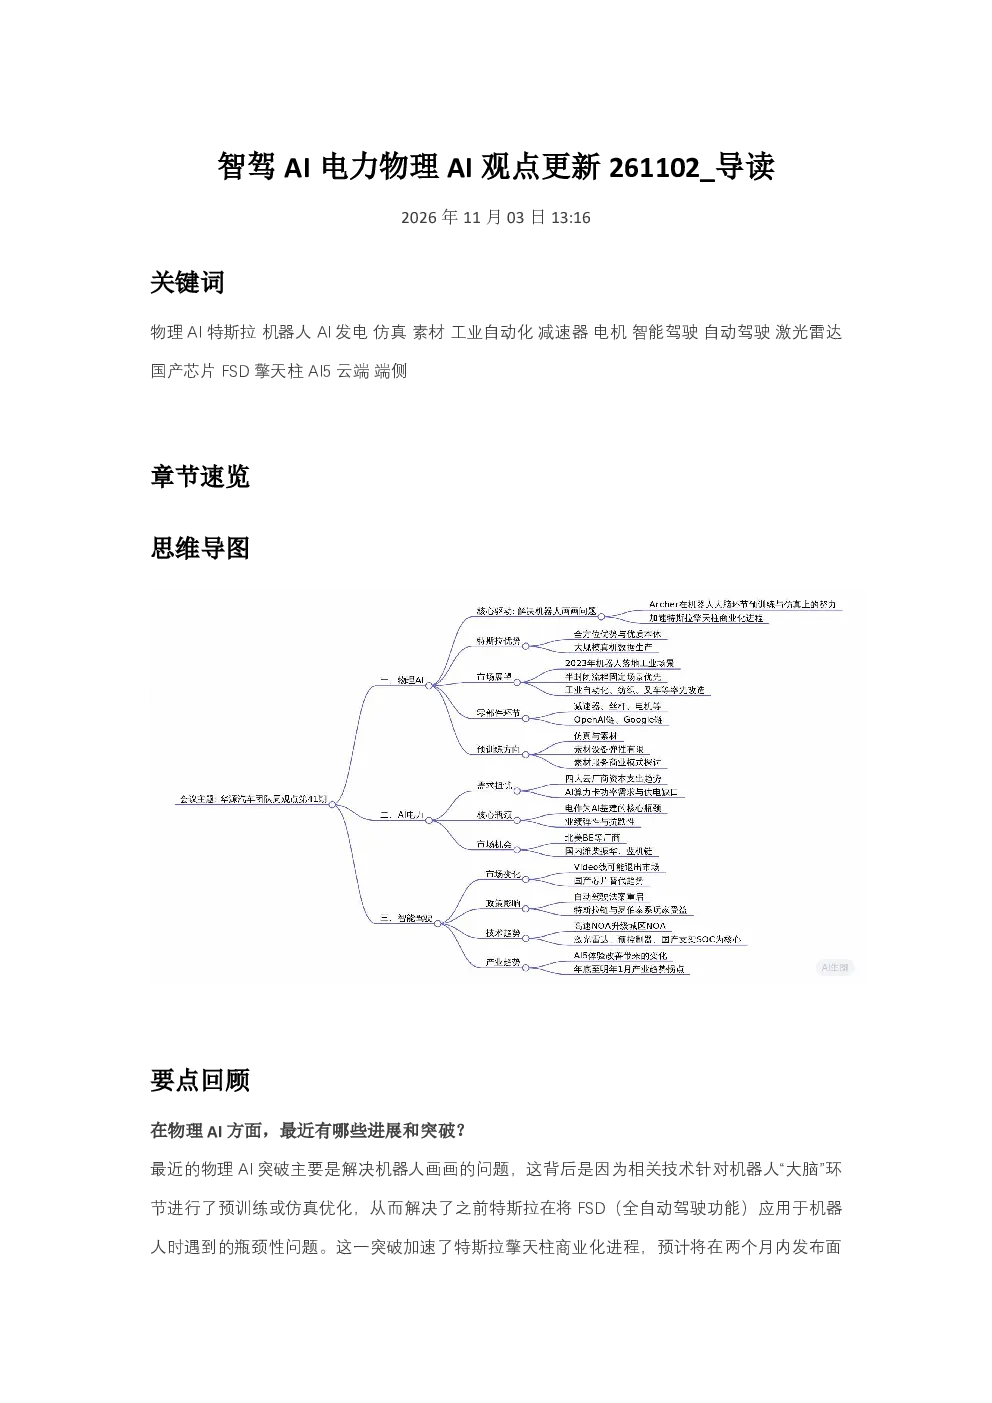
这份研报主要探讨了物理AI的最新进展与突破,特别是特斯拉FSD在机器人领域的应用瓶颈解决。报告指出,特斯拉通过预训练或仿真优化技术,加速了擎天柱机器人的商业化进程,预计两个月内发布商业demo,2027年4月实现AI5量产并在工业场景率先落地。同时,分析了特斯拉在物理AI方面的优势,包括全方位优化及优质机器人本体,以及每天产生的高质量真机数据等。
物理AI赛道未来发展趋势如何?
物理AI赛道未来发展趋势主要集中在提炼硬件方向及优质本体发展,优质本体可能成为跨模型的通用基础设施。报告预测,明年机器人技术将在半封闭、流程固定且不涉及个人密切交互的场景率先落地,如工业自动化、纺织业、叉车行业等。此外,仿真技术在工业软件领域应用前景显著,未来一年将持续成为主线,相关工业软件及高端产品或将反复出现股价表现。
研报重点分析了哪些方向?
研报重点分析了特斯拉在物理AI方面的优势,包括全方位优化及优质机器人本体,以及每天产生的高质量真机数据等。同时,报告还探讨了素材设备的发展潜力,指出市场对仿真和素材方向关注度较高,但对素材设备弹性空间持保守看法。此外,报告还分析了AI电力在AI基建中的核心地位,指出电能在AI产业链中表现抗跌,业绩弹性强。
当前市场现状如何判断?
当前市场现状来看,自动驾驶领域今年相对平淡,明年将迎来大年,L2新国标实施将推动高速NOA产品形态升级或降级。激光雷达、预控制器、国产SoC芯片等配套产品将成为核心环节。同时,AI算力卡功率需求增长迅速,北美新增数据中心发电规模不足,明年缺口可能达50G瓦,电力可能成为限制AI发展的最大瓶颈。
研报提示了哪些风险?
研报提示了AI电力潜在瓶颈,指出即使AI需求不变,电力也可能成为限制AI发展的最大瓶颈。此外,市场对仿真和素材方向关注度较高,但对素材设备弹性空间持保守看法,训练量爆发式增长尚不明确,素材服务商业模式可能更偏向人力投入,存在放量及盈利预期风险。同时,BE公司虽然具备大规模扩产能力,但经营利润率提升仍需关注市场需求变化。