猜你想问
这份报告主要讲了什么内容?
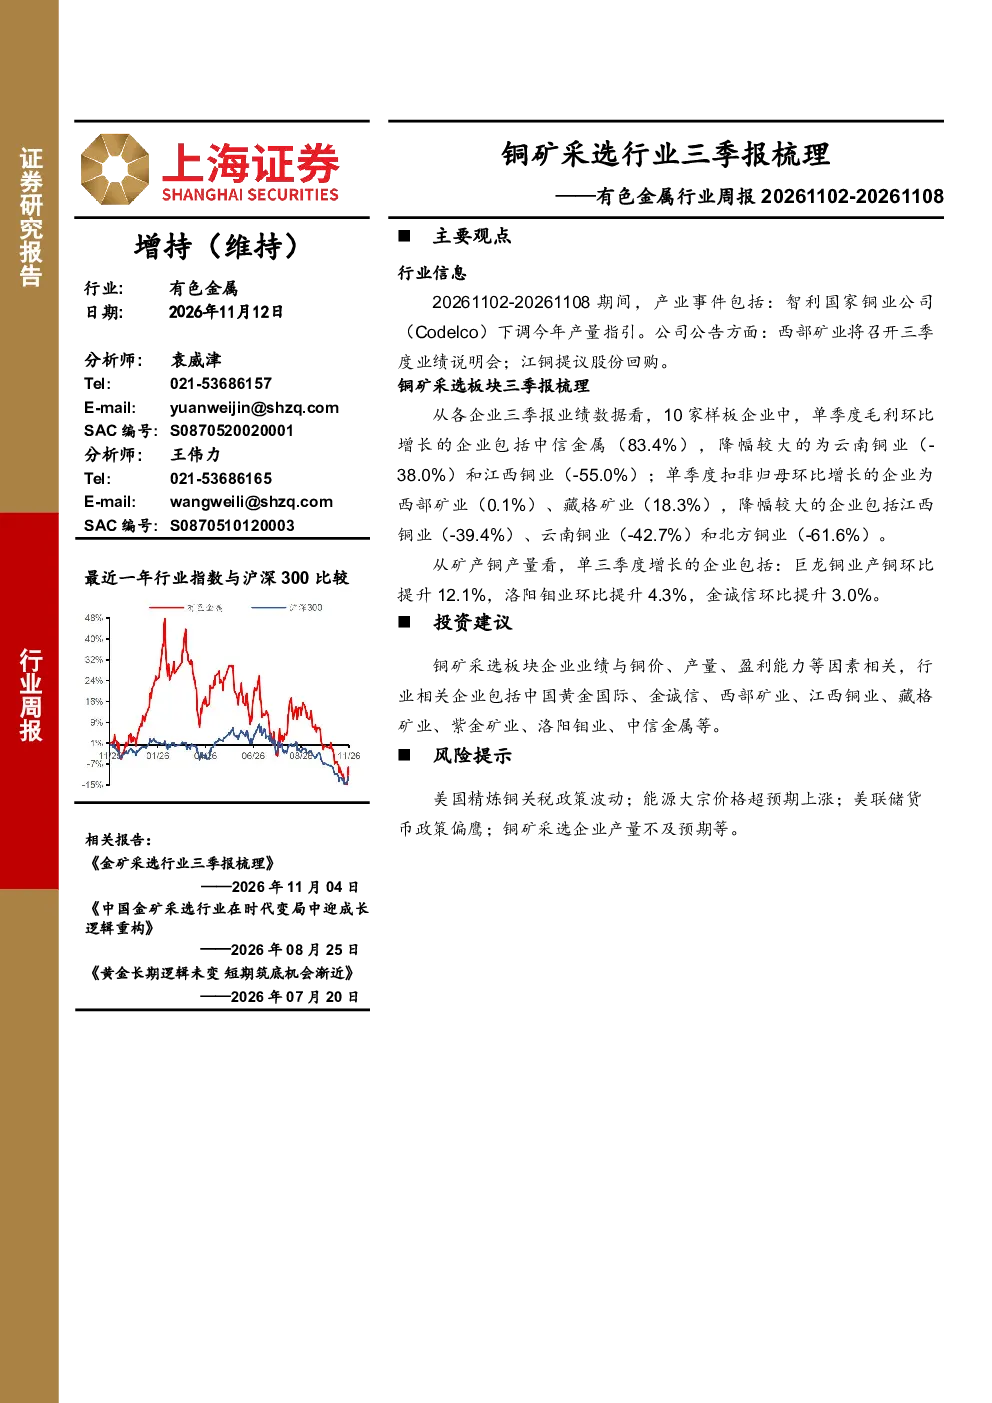
这份报告梳理了2026年11月2日至11月8日有色金属行业铜矿采选板块的三季报数据。报告显示,智利国家铜业公司下调了年度产量指引,西部矿业将召开三季度业绩说明会,江铜提议股份回购。从10家企业的三季报来看,中信金属单季度毛利环比增长83.4%,而云南铜业和江西铜业分别下降38.0%和55.0%。扣非归母净利润环比增长的企业有西部矿业(0.1%)和藏格矿业(18.3%),江西铜业、云南铜业和北方铜业降幅较大。矿产铜产量方面,巨龙铜业环比增长12.1%,洛阳钼业增长4.3%,金诚信增长3.0%。报告还提及铜矿采选板块企业业绩与铜价、产量、盈利能力相关,相关企业包括中国黄金国际、金诚信、西部矿业等。
铜矿采选行业未来发展趋势如何?
铜矿采选行业未来发展趋势受多重因素影响。智利国家铜业公司产量指引下调显示全球供应端存在不确定性,可能影响铜价波动。国内企业方面,中信金属、巨龙铜业等产量环比增长,显示部分企业产能扩张。从盈利能力看,中信金属毛利大幅增长,但江西铜业等仍面临较大压力。行业整体需关注铜价走势、能源成本变化、关税政策及美联储货币政策等因素,这些因素将共同影响企业盈利水平和行业竞争格局。
报告重点分析了哪些方面?
报告重点分析了铜矿采选板块10家企业的三季报业绩数据,涵盖毛利、扣非归母净利润及矿产铜产量等关键指标。报告发现,中信金属表现突出,毛利环比大幅增长83.4%,而云南铜业和江西铜业毛利分别下降38.0%和55.0%。扣非归母净利润方面,西部矿业增长0.1%,藏格矿业增长18.3%,江西铜业、云南铜业和北方铜业降幅明显。矿产铜产量方面,巨龙铜业环比增长12.1%,洛阳钼业增长4.3%,金诚信增长3.0%。此外,报告还梳理了智利国家铜业公司产量指引调整、西部矿业业绩说明会等动态。
当前铜矿采选市场状况如何?
当前铜矿采选市场呈现分化态势。供应端,智利作为全球主要铜产出国,其产量指引调整对市场预期产生影响。需求端,国内企业产量有所增长,如巨龙铜业环比提升12.1%,但部分企业盈利能力仍面临压力。从业绩数据看,中信金属单季度毛利大幅增长,显示其在成本控制或产品结构上具备优势,而云南铜业和江西铜业毛利显著下滑,可能受原料成本上升或产品售价下降等因素影响。整体来看,铜矿采选市场受宏观经济、能源价格、国际贸易政策等多重因素影响,企业需灵活应对市场变化。
这份报告提示了哪些风险?
报告提示了铜矿采选板块需关注的风险点。首先,美国精炼铜关税政策波动可能影响国内外铜价及企业出口业务。其次,能源大宗价格超预期上涨将增加企业生产成本,削弱盈利空间。再次,美联储货币政策偏鹰可能导致美元走强,对以美元计价的铜矿企业收入产生压力。最后,铜矿采选企业产量不及预期也可能影响市场供应,进而影响行业整体表现。这些风险因素需持续关注,以评估行业投资环境变化。