猜你想问
本周券商板块表现如何?
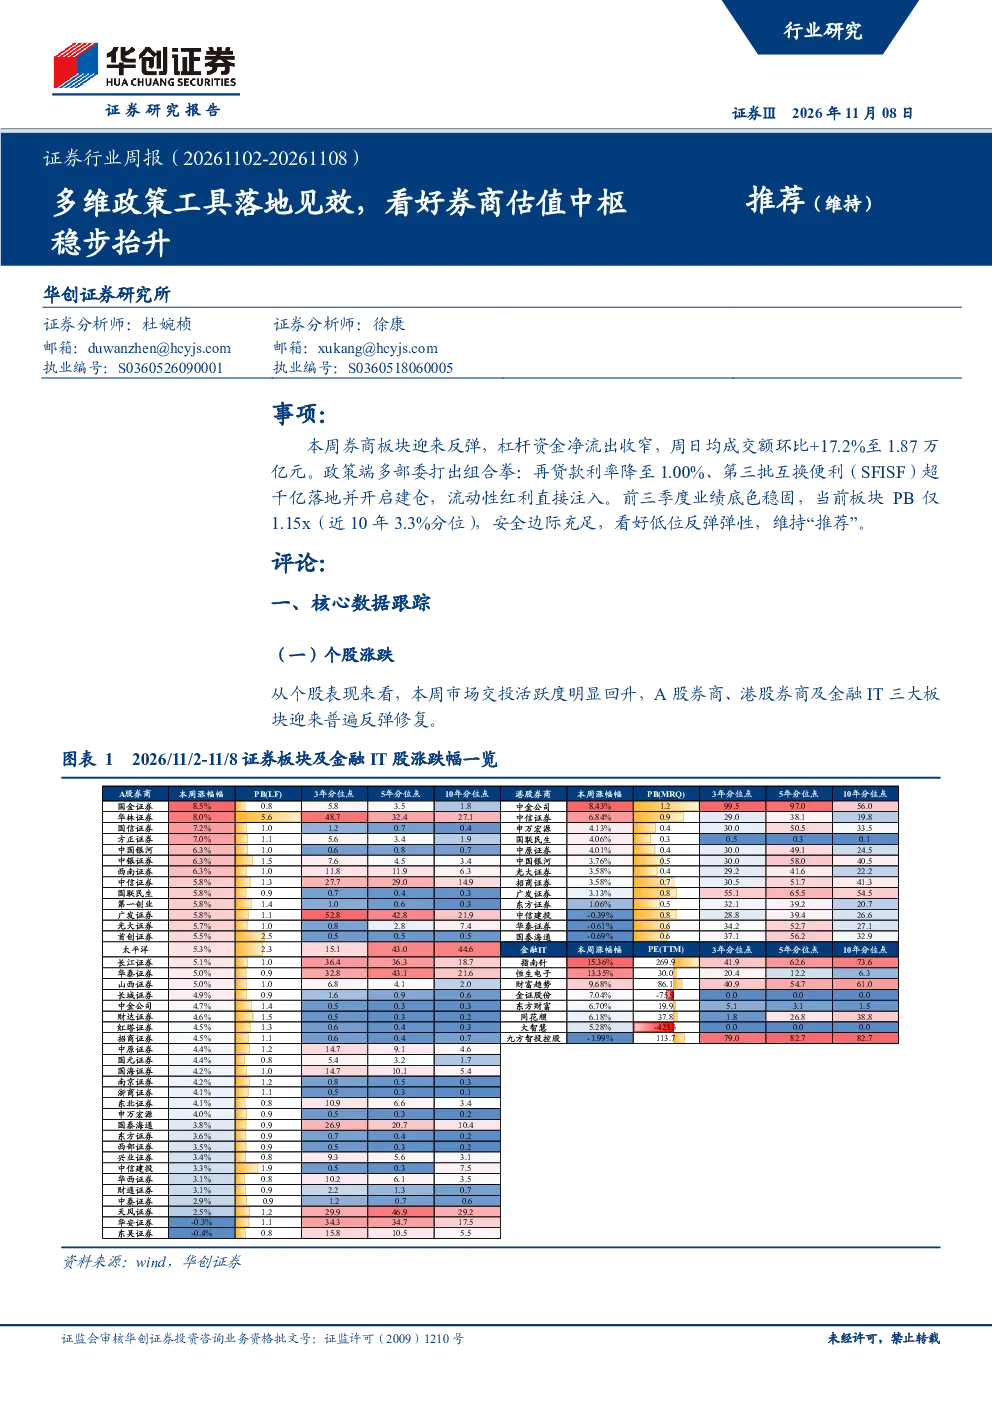
本周A股券商、港股券商及金融IT板块普遍反弹。A股券商国金证券、华林证券等领跑,港股中金公司领涨,金融IT板块指南针、恒生电子涨幅超10%。融资买入聚焦科技制造与成长主线,非银金融板块融资买入规模回升。A股日均成交额环比增长17.2%至1.87万亿元,年内高交投中枢支撑券商经纪、信用业务。
近期有哪些支持券商发展的政策?
央行、金融监管总局、证监会降互换便利费率至1.00%,将股票回购增持再贷款转为长期制度性安排,并推出配套支持举措。第三批互换便利落地,31家券商申报金额超千亿,26家券商中标,中金公司等6家完成首批投资。这些政策组合拳旨在提升市场流动性,支持券商业务发展。
券商板块的投资价值体现在哪些方面?
券商指数PB仅1.15x,处于历史极低估值区间,安全边际充足。前三季度行业归母净利润同比+24%,盈利韧性夯实估值修复基础。财富管理、机构业务转型推进,多元业务结构提升抗波动能力。并购重组提速,提升头部机构竞争力,中长期提振估值中枢。
当前券商板块的市场现状如何?
A股日均成交额环比增长17.2%至1.87万亿元,年内高交投中枢支撑券商经纪、信用业务。杠杆资金净流出收窄,融资买入聚焦科技制造与成长主线。这些数据显示市场活跃度提升,券商业务有望受益于成交额增长和融资环境改善。
投资券商板块需要关注哪些风险?
需关注宏观经济波动风险,这可能影响市场整体表现和券商业务增长。资本市场改革进度不及预期可能影响行业政策环境。市场成交额持续缩量将削弱券商经纪业务收入。监管政策变动风险也可能对券商业务产生不确定性影响。
你可能感兴趣
证券行业周报:券商结算备付金比例下调,证券行业估值中枢有望抬升
金融中邮证券2022-03-21
证券行业月报(2020年6月):6月业绩爆发,支撑估值抬升,继续看好券商板块
金融华创证券2020-07-08
证券行业双周报:新一批基金投顾试点出炉及基金业利好落地,继续看好券商估值修复行情
中泰国际2021-07-06
证券行业周报:现代化产业体系建设及居民财管需求将助推券商估值中枢上移
金融山西证券2023-06-11
非银金融行业周报:政策频出改革推进,板块估值稳步抬升
金融爱建证券2019-09-16
建筑装饰行业跟踪周报:政治局会议强调“用好用足”专项债等政策工具,继续看好基建投资上行和实物需求落地
建筑建材东吴证券2022-07-31
【研选】 2024CHWE全球跨境电商展召开,Al 跨境电商投资机会受关注,分析师看好相关产业链公司;这家券商重大风险基本落地,目前杠杆倍数或已高于行业平均,ROA回升后带动ROE抬升可期
未知机构2024-03-23
证券行业双周报:行业景气度向上,继续看好券商估值修复行情
中泰国际2021-10-15
证券行业双周报:景气度向上,继续看好券商估值修复行情
中泰国际2021-10-04
证券行业每周周报:静待政策利好提升券商估值
金融华融证券2016-02-29