猜你想问
丰光精密研报核心内容是什么?
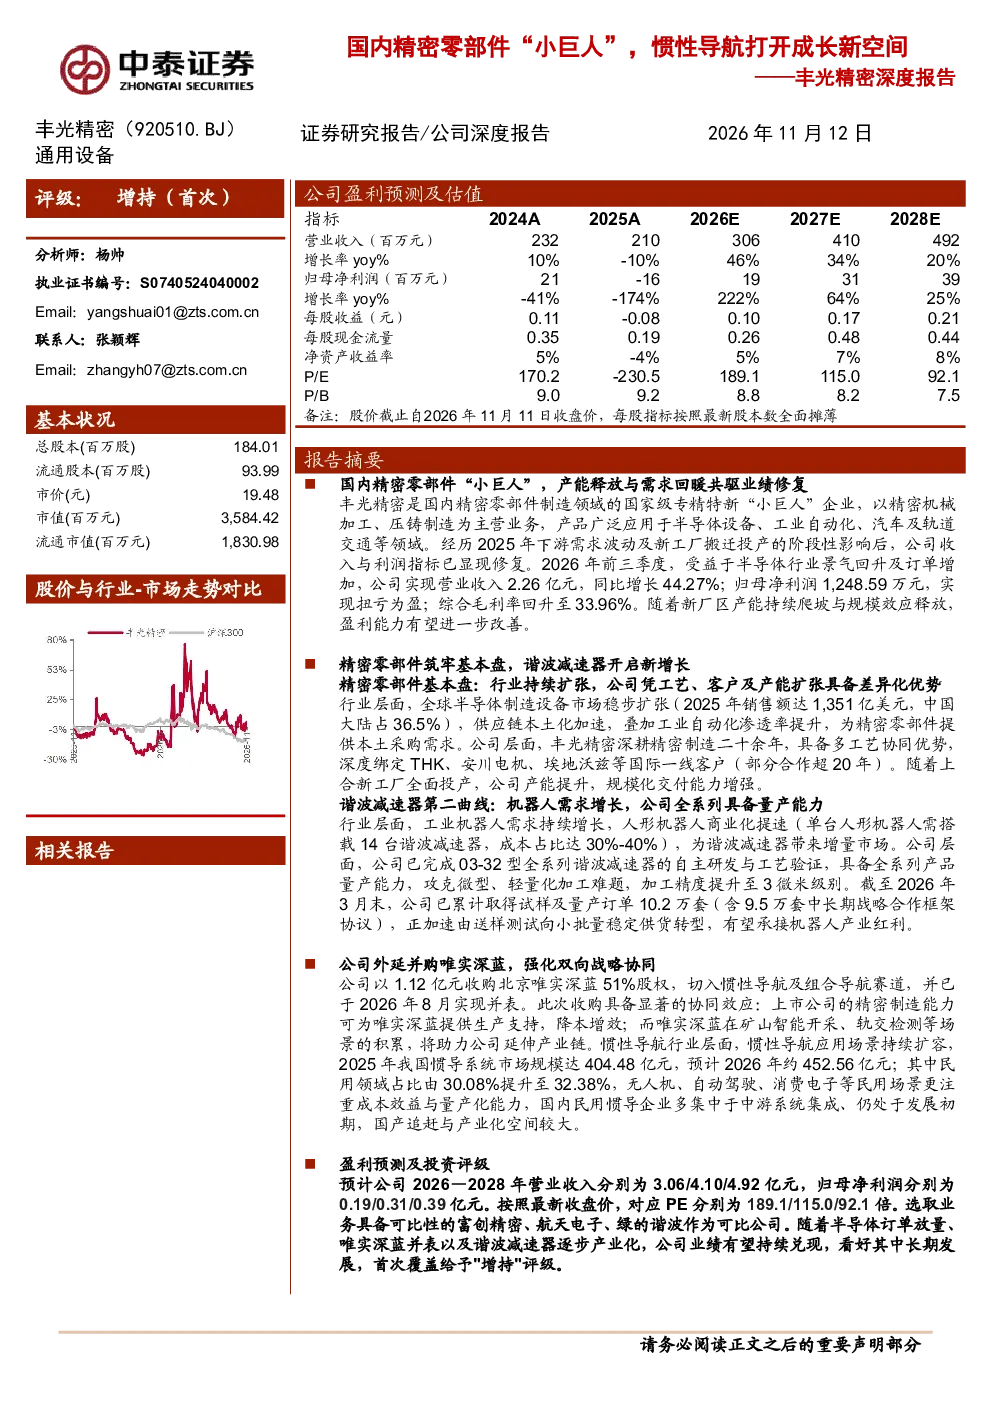
丰光精密是国内精密零部件制造领域的国家级专精特新“小巨人”企业,以精密机械加工、压铸制造为主营业务。报告分析了公司在半导体设备、工业自动化、汽车及轨道交通等领域的应用,以及经历2025年下游需求波动和新工厂搬迁后的修复情况。2026年前三季度,公司实现营业收入2.26亿元,同比增长44.27%;归母净利润1,248.59万元,实现扭亏为盈;综合毛利率回升至33.96%。报告还探讨了公司新厂区产能爬坡与规模效应释放对盈利能力的潜在改善。
精密零部件行业发展趋势如何?
全球半导体制造设备市场稳步扩张,2025年销售额达1,351亿美元,中国大陆占36.5%。供应链本土化加速,工业自动化渗透率提升,为精密零部件提供本土采购需求。丰光精密深耕精密制造二十余年,具备多工艺协同优势,深度绑定THK、安川电机、埃地沃兹等国际一线客户。随着上合新工厂全面投产,公司产能提升,规模化交付能力增强,具备差异化竞争优势。
报告重点分析了丰光精密的哪些业务方向?
报告重点分析了丰光精密的精密零部件基本盘、谐波减速器第二曲线以及外延并购三大业务方向。在精密零部件方面,公司凭借工艺、客户及产能优势具备差异化竞争力;在谐波减速器方面,公司已完成全系列自主研发与工艺验证,具备量产能力,正加速由送样测试向小批量稳定供货转型;在外延并购方面,公司收购唯实深蓝切入惯性导航领域,实现产业链延伸,具备协同效应。
当前精密零部件市场现状如何?
精密零部件市场呈现稳步扩张态势,下游需求持续增长。全球半导体制造设备市场稳步扩张,供应链本土化加速。工业自动化渗透率提升,为精密零部件提供本土采购需求。丰光精密深度绑定国际一线客户,具备多工艺协同优势。随着上合新工厂全面投产,公司产能提升,规模化交付能力增强。谐波减速器市场受益于工业机器人需求增长和人形机器人商业化提速,为丰光精密带来增量市场。
丰光精密研报存在哪些风险提示?
丰光精密面临下游需求波动风险,2025年经历阶段性影响后已显现修复。新工厂搬迁投产初期可能存在运营效率波动。谐波减速器业务尚处于产业化初期,市场竞争加剧可能影响市场份额。惯性导航业务处于布局阶段,盈利能力尚待验证。此外,行业竞争加剧、原材料价格波动等也可能对公司经营产生影响。