猜你想问
济川药业2026年三季报核心数据有哪些?
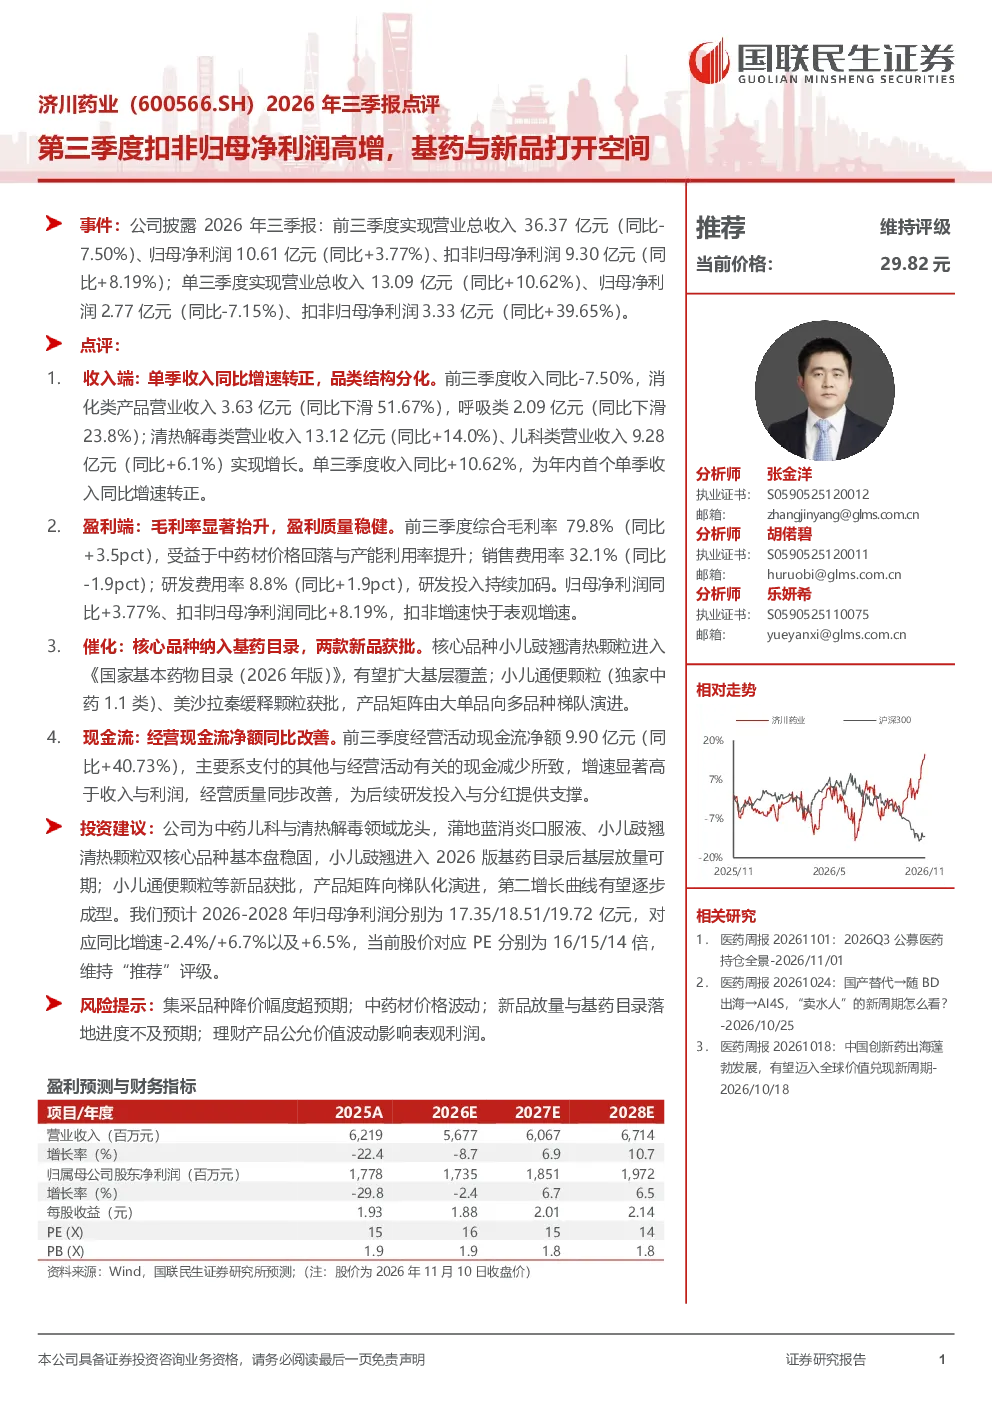
济川药业2026年三季报显示,前三季度营业总收入36.37亿元,同比-7.50%;归母净利润10.61亿元,同比+3.77%;扣非归母净利润9.30亿元,同比+8.19%。单三季度营业总收入13.09亿元,同比+10.62%;归母净利润2.77亿元,同比-7.15%;扣非归母净利润3.33亿元,同比+39.65%。扣非净利润增速显著快于表观增速,显示盈利质量提升。
济川药业收入端的主要变化是什么?
济川药业收入端呈现分化态势。单季收入同比转正增长10.62%,为年内首个正增长单季。具体来看,消化类产品下滑51.67%,呼吸类下滑23.8%,而清热解毒类增长14.0%,儿科类增长6.1%。这表明公司产品结构优化,非核心品类下滑而核心增长领域表现稳健,清热解毒和儿科产品成为收入增长的主要驱动力。
报告对中药儿科赛道的发展趋势有何分析?
报告指出,中药儿科赛道受益于政策支持与市场需求增长,仍具发展潜力。济川药业作为该领域龙头,核心品种小儿豉翘清热颗粒进入国家基药目录,有望扩大基层市场覆盖。同时,公司积极拓展产品矩阵,小儿通便颗粒等新品获批,推动从大单品向多品种梯队演进。这反映了中药儿科领域从单一品种依赖向多元化发展的趋势,也为行业带来增长空间。
济川药业的盈利能力有何亮点?
济川药业盈利能力呈现显著改善。毛利率提升至79.8%,同比+3.5pct,主要得益于中药材价格回落和产能利用率提升。销售费用率降至32.1%,同比-1.9pct,研发费用率维持8.8%,同比+1.9pct但研发投入持续加码。扣非归母净利润同比+8.19%,增速快于表观净利润,显示成本控制和费用管理成效显著,盈利质量持续优化。
投资济川药业需关注哪些风险?
投资济川药业需关注多重风险。首先,集采政策可能导致核心品种降价幅度超预期,影响药品销售利润。其次,中药材价格波动可能影响原材料成本稳定性。此外,新品放量进度与基药目录落地进度存在不确定性,若进展不及预期,可能影响未来增长预期。最后,理财产品公允价值波动可能对表观利润产生短期影响,需关注其财务风险管理能力。