猜你想问
Q3货政报告的核心内容是什么?
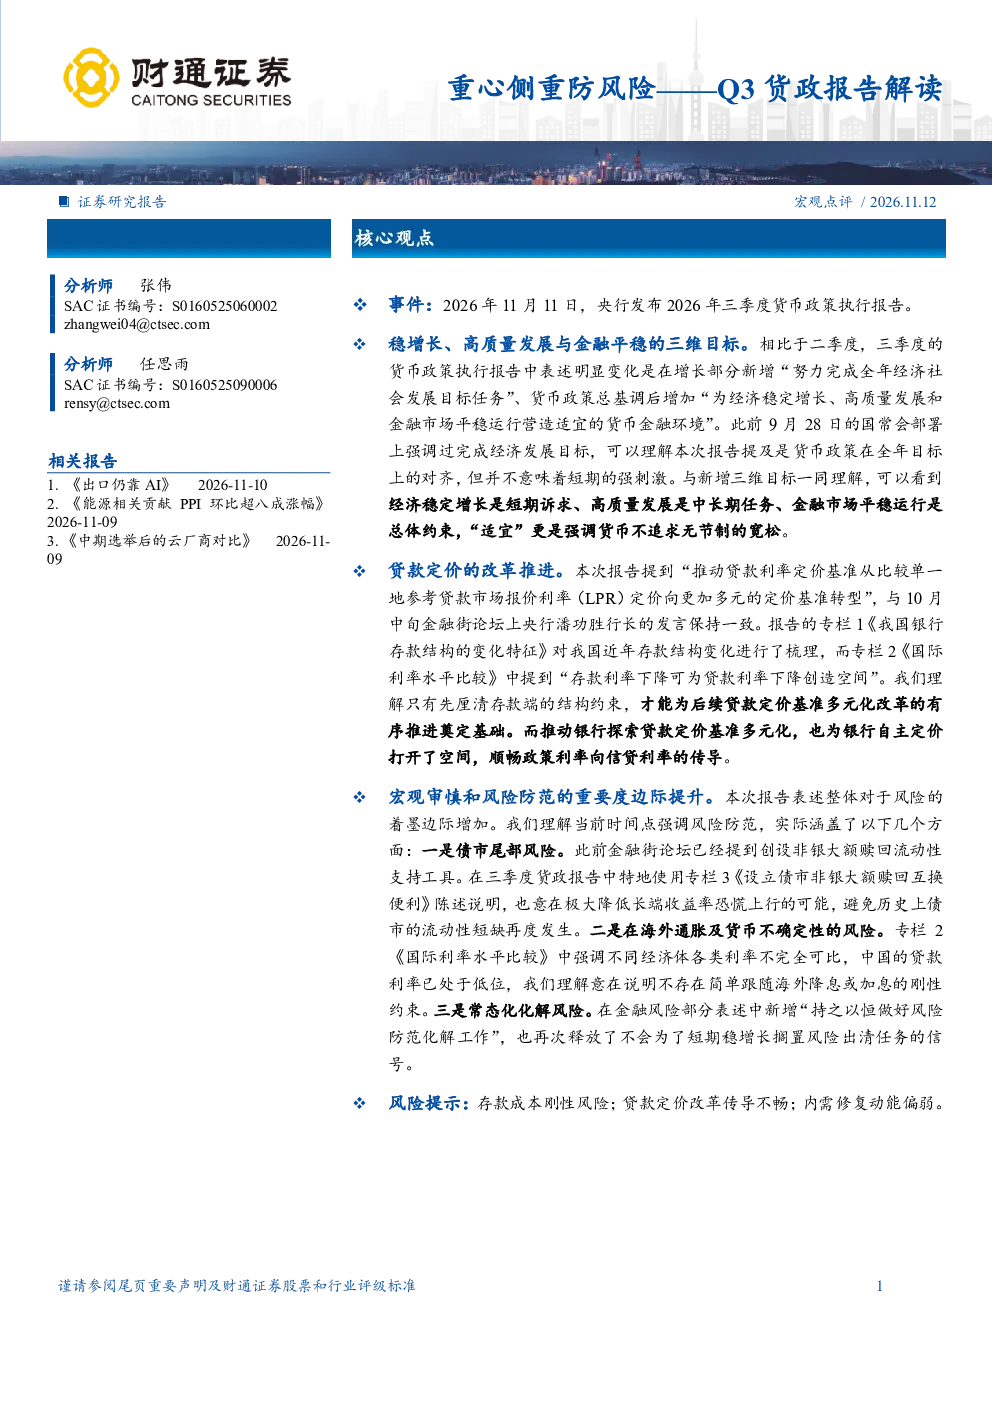
Q3货政报告强调货币政策需兼顾稳增长、高质量发展与金融平稳,短期聚焦经济稳定增长,中长期关注高质量发展,并保持金融市场平稳。报告新增“努力完成全年经济社会发展目标任务”,表明政策目标明确,不追求无节制的宽松。同时,报告对风险的着墨增加,涵盖债市尾部风险、海外通胀及货币不确定性风险,并强调常态化化解风险,不会为短期稳增长搁置风险出清。
报告对贷款定价改革有何重要指示?
报告推动贷款利率定价基准从单一参考LPR向多元化转型,存款端结构变化(对公存款占比高、非银存款增加、居民企业存款定期化)为贷款定价改革奠定基础。银行自主定价空间扩大,政策利率向信贷利率传导更顺畅。未来围绕隔夜利率的换锚可能创造贷款利率下行的条件,但需注意存款成本刚性风险可能拖累改革效果。
报告如何指导结构性货币工具的使用?
报告强调结构性货币工具需向“六张网”建设和内需倾斜,重大基础设施作为稳投资核心抓手。前期结构性工具重点科创、制造、基建,本次报告聚焦服务业,引导银行创新适配服务业的授信。同时需关注内需修复动能偏弱的问题,仅依靠货币端逆周期调节力度有限。
当前市场面临哪些主要风险?
当前市场需关注存款成本刚性风险,存款定期化趋势延续,存款利率下行空间受限,可能拖累贷款定价改革效果。此外,贷款定价改革传导不畅风险需警惕,实体信贷需求偏弱可能导致贷款利率随短端政策利率下行力度不及预期。还有内需修复动能偏弱风险,后续内需修复不及预期,稳增长压力仍存。
报告对金融风险防范有何新要求?
报告对风险的着墨增加,强调宏观审慎和风险防范的重要性。具体包括通过非银大额赎回流动性支持工具降低长端收益率恐慌上行,关注海外通胀及货币不确定性风险,并强调不同经济体利率不完全可比,中国贷款利率已处于低位,不存在简单跟随海外政策调整的刚性约束。同时,新增“持之以恒做好风险防范化解工作”信号,表明不会为短期稳增长搁置风险出清。
你可能感兴趣
Q2货政报告解读20240811:“稳增长和防风险”再审视
中邮证券2024-08-12
Q1货政报告解读:“防空转”成为关键词
中邮证券2024-05-12
央行Q3货政执行报告解读(2024年第43期):周观:货币政策如何配合财政发力?
东吴证券2024-11-10
Q3货政报告解读:存款“搬家”后会消失吗?
中邮证券2024-11-10
Q3货政报告解读:宽松取向再次确认
中邮证券2023-11-30
固收点评:Q3货政例会解读-政策性金融工具或难新增
中邮证券2023-09-27
Q3货政例会解读:政策性金融工具或难新增
中邮证券2023-09-27
流动性与机构行为周度跟踪:Q2货政报告重提“防空转”影响几何?
信达证券2025-08-17
金融市场流动性监测报告:逆周期调控加码,货政重心或转中长期
万联证券2020-02-25