猜你想问
这份研报主要分析了什么内容?
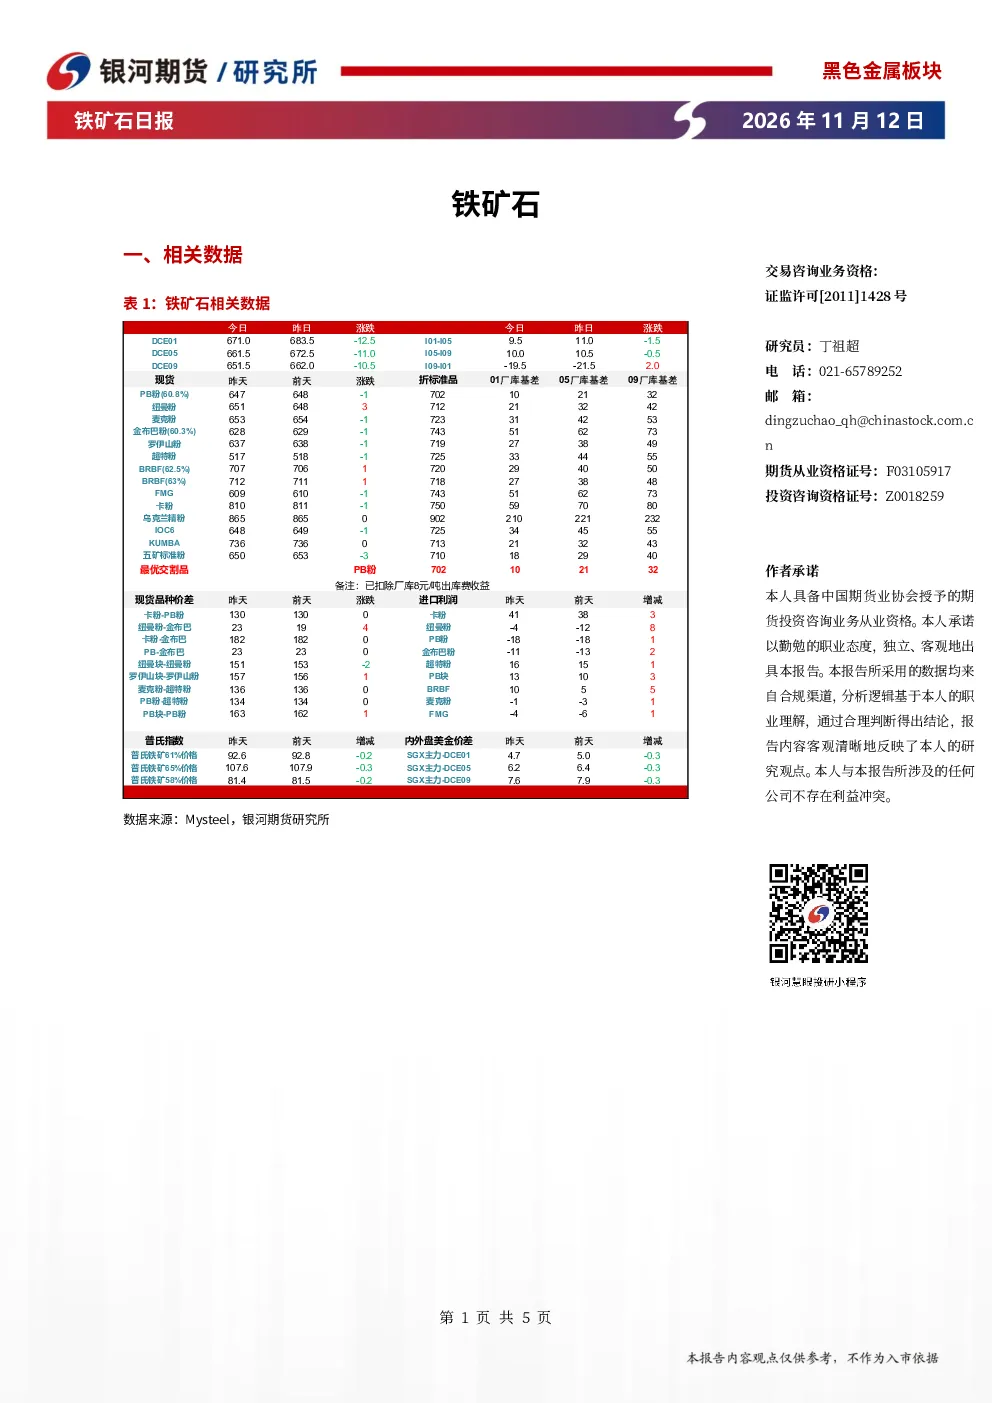
这份研报主要分析了铁矿石市场的最新动态和交易策略。报告涵盖了行业资讯,如COP31气候大会的消息和重点房企的销售数据;详细解读了铁矿石价格的波动原因,包括供应端和需求端的因素;提出了交易策略建议,包括单边操作、套利和期权策略;最后还提示了相关的市场风险。报告数据主要来源于Mysteel和银河期货研究所,由具备从业资格的研究员丁祖超撰写,确保了报告的独立性和客观性。
铁矿石行业未来发展趋势如何?
铁矿石行业未来发展趋势需关注供需关系变化。从供应端看,9-10月进口铁矿同比持续回落,年底供应宽松格局有望延续,港口高库存状态可能持续。需求端方面,海外需求后置加快释放,国内制造业用钢需求呈现结构性好转,尤其是年底制造业用钢需求预计将延续改善态势。此外,9-10月国内出口表现超预期,铁元素直接净出口与间接出口持续贡献增量。综合来看,铁矿石市场供需格局复杂,但年底需求端积极迹象有望进一步明确,市场情绪和资金流向仍需密切关注。
研报重点分析了哪些方向?
研报重点分析了铁矿石市场的供需基本面和价格波动逻辑。在供应端,报告关注了9-10月进口铁矿同比回落的趋势,以及年底供应宽松格局和高库存状态可能持续的情况。在需求端,报告强调了海外需求后置加快释放和国内制造业用钢需求的结构性好转,特别是6-8月作为需求低谷的阶段,以及年底制造业用钢需求的改善预期。此外,报告还分析了国内出口的持续超预期表现对铁矿石市场的支撑作用。通过对供需两端的分析,报告为投资者提供了理解铁矿石价格波动的关键视角。
当前铁矿石市场现状如何判断?
当前铁矿石市场处于价格底部区域,市场博弈加剧,短期资金扰动较大。供应端呈现宽松格局,9-10月进口铁矿同比持续回落,港口高库存状态有望延续,进一步抑制了价格上涨动力。需求端方面,虽然国内终端总用钢延续偏弱,但制造业用钢需求出现结构性好转,海外需求后置加快释放,以及国内出口的持续超预期表现,为市场提供了潜在的积极因素。整体来看,铁矿石价格在底部区域震荡,资金和情绪对市场的影响显著,年底需求端的乐观迹象有望进一步确认市场方向。
研报提示了哪些主要风险?
研报提示了铁矿石市场面临的主要风险包括宏观和资金波动、矿端供应扰动以及外需增速变化。宏观层面,经济政策调整和金融市场波动可能影响市场情绪和资金流向,进而影响铁矿石价格。矿端供应方面,进口铁矿的持续回落趋势可能被打破,或出现意外增产,导致供应宽松格局改变。外需增速方面,海外经济复苏不及预期或出口表现不及预期,将削弱对铁矿石的需求支撑。这些风险因素可能对铁矿石价格产生不利影响,投资者需密切关注相关动态。