猜你想问
这份研报主要分析了什么内容?
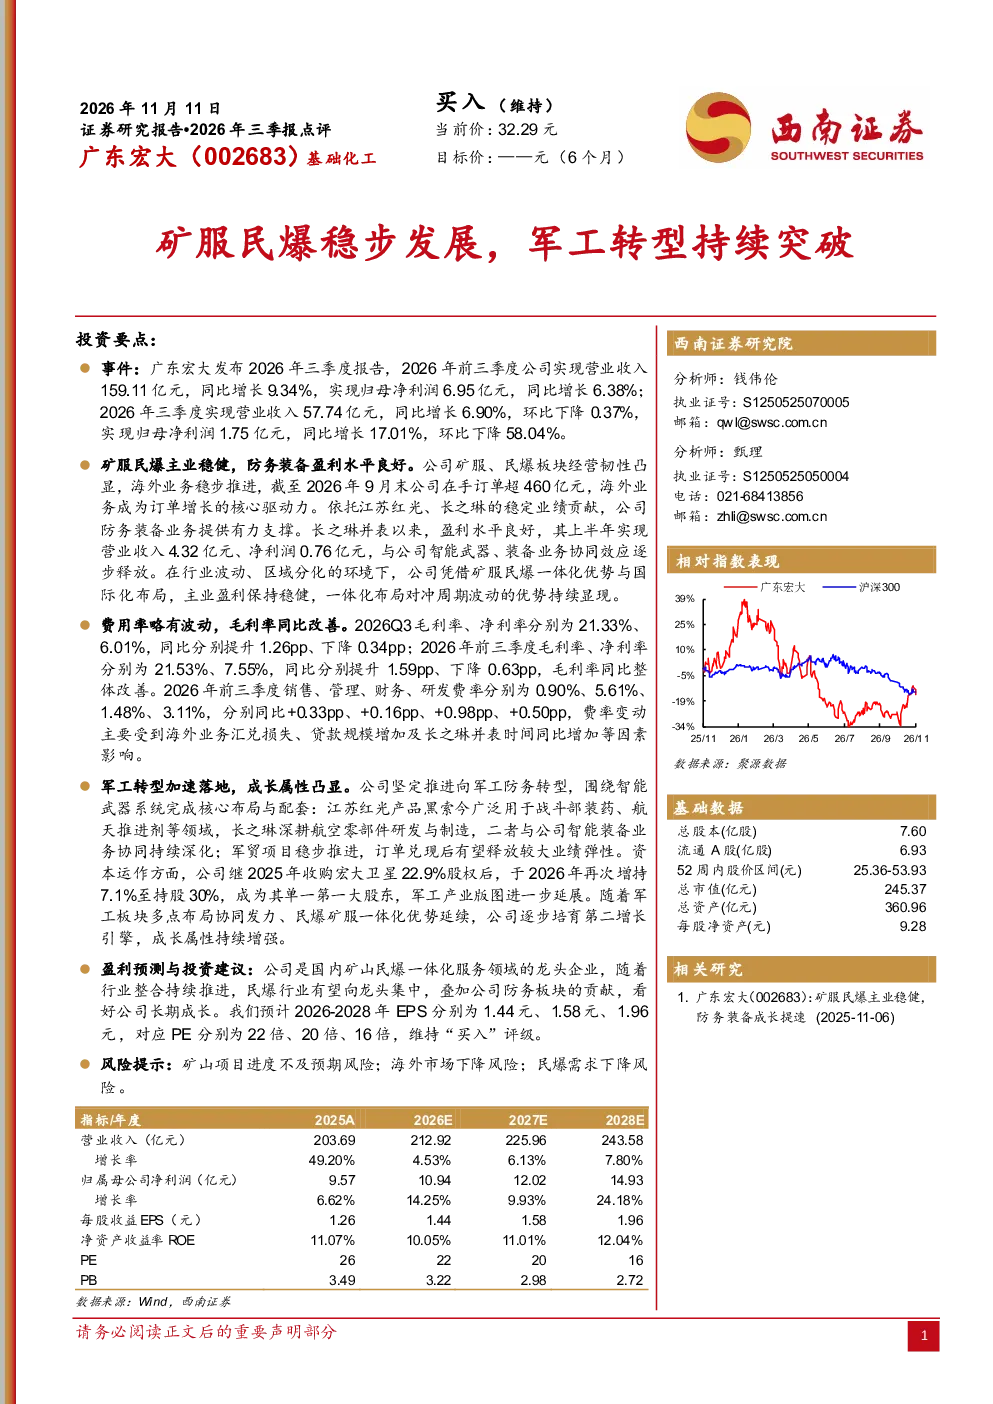
这份研报主要分析了广东宏大2026年第三季度的经营情况,重点关注了公司在矿服民爆主业的稳健发展和军工防务转型的进展。报告指出,公司在矿服和民爆板块的经营韧性凸显,海外业务稳步推进,截至2026年9月末公司在手订单超460亿元,海外业务成为订单增长的核心驱动力。同时,依托江苏红光和长之琳的稳定业绩贡献,公司防务装备业务提供有力支撑,长之琳并表以来盈利水平良好,与公司智能武器、装备业务协同效应逐步释放。报告还分析了公司在行业波动和区域分化环境下的表现,强调其矿服民爆一体化优势与国际化布局对主业盈利的稳健支撑作用。
矿服民爆行业的发展趋势如何?
矿服民爆行业的发展趋势呈现稳健增长和转型升级的特点。一方面,随着全球基础设施建设和技术进步,矿山服务和民爆产品的需求持续增长,特别是在新兴市场和发展中国家。另一方面,行业正逐步向智能化、绿色化方向发展,例如智能化矿山设备的应用和环保型民爆产品的研发。此外,国际化布局成为行业企业的重要战略,通过拓展海外市场,企业能够分散风险并抓住新的增长机遇。广东宏大作为行业龙头,其矿服民爆一体化优势和国际化布局正为其带来显著的竞争优势。
报告重点分析了广东宏大的哪些方面?
报告重点分析了广东宏大的矿服民爆主业和军工防务转型进展。在矿服民爆方面,报告强调了公司的经营韧性,特别是在海外市场的稳步推进,截至2026年9月末公司在手订单超460亿元,海外业务成为订单增长的核心驱动力。在军工防务方面,报告详细分析了江苏红光和长之琳的业务贡献,指出二者与公司智能装备业务的协同效应逐步释放,军贸项目稳步推进,订单兑现后有望释放较大业绩弹性。此外,报告还分析了公司的资本运作,如收购宏大卫星股权并增持至30%的持股比例,进一步延展了军工产业版图。
当前市场对广东宏大的判断是什么?
当前市场对广东宏大的判断是积极且看好其成长潜力。报告指出,公司在矿服民爆主业方面表现稳健,凭借一体化优势和国际化布局有效对冲了周期波动风险。在军工防务转型方面,公司围绕智能武器系统完成了核心布局与配套,军贸项目稳步推进,有望成为新的增长引擎。分析师预计2026-2028年EPS分别为1.44元、1.58元、1.96元,对应PE分别为22倍、20倍、16倍,显示出公司未来业绩的持续增长预期。市场认为公司在多领域布局协同发力,成长属性持续增强。
研报提示了哪些风险?
研报提示了几个主要风险,包括矿山项目进度不及预期风险、海外市场拓展下降风险和民爆需求下降风险。矿山项目进度不及预期可能导致公司主业业绩受影响,海外市场拓展下降则可能削弱订单增长的核心驱动力。民爆需求下降风险则与行业周期性波动相关,特别是在经济下行或政策调整的情况下,民爆产品的需求可能受到影响。此外,海外业务汇兑损失、贷款规模增加及长之琳并表时间同比增加等因素也可能影响公司的财务表现。这些风险需要公司密切关注并采取相应措施进行管理。