猜你想问
这份研报主要分析了什么内容?
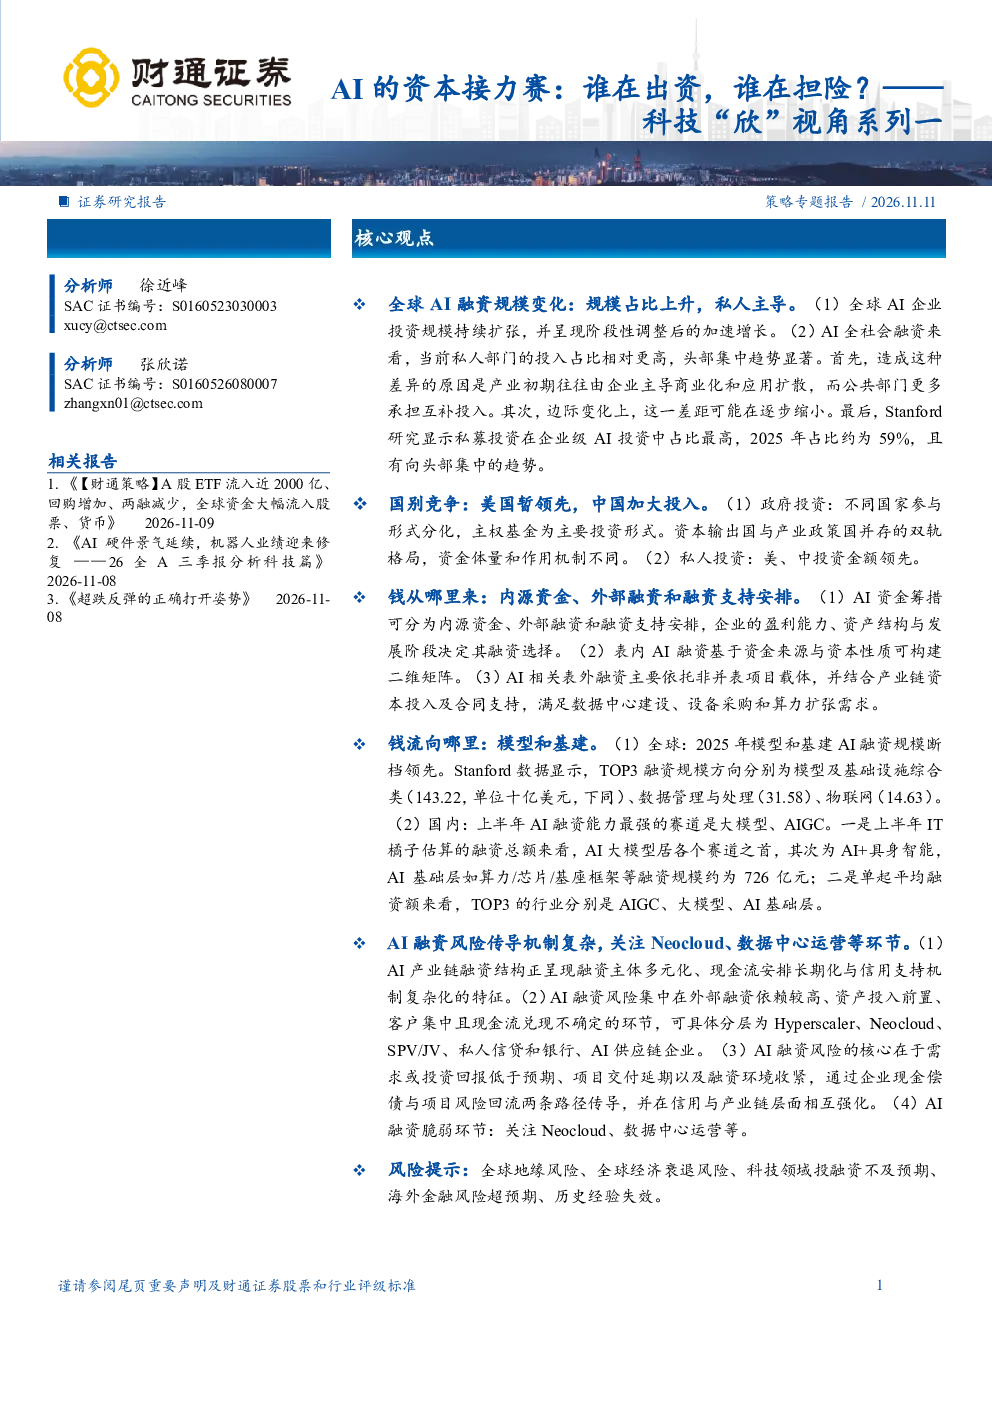
这份研报深入探讨了全球AI企业的投资规模变化,私人部门投入占比,以及头部集中趋势。报告分析了美国和中国在AI投资中的竞争格局,政府投资形式,以及私募投资情况。此外,还详细阐述了AI资金的来源和流向,包括内源资金、外部融资和融资支持安排,以及模型和基建领域、大模型和AIGC等赛道的融资情况。最后,报告还关注了AI产业链的表外融资风险,以及风险传导机制。
AI行业的发展趋势如何?
AI行业正经历快速发展,融资规模持续扩张,私人部门投入占比高,头部效应明显。全球AI竞争激烈,美国暂居领先地位,中国加大投入力度。AI融资渠道多样,包括内源资金、外部融资和融资支持安排。AI资金主要流向模型和基建领域,大模型和AIGC是国内AI融资能力最强的赛道。AI产业未来发展潜力巨大,但仍需关注表外融资风险和风险传导机制。
研报重点分析了哪些方向?
研报重点分析了全球AI投资规模的变化,私人部门投入占比和头部集中趋势。报告详细探讨了美国和中国在AI投资中的竞争格局,政府投资形式,以及私募投资情况。此外,还重点分析了AI资金的来源和流向,包括内源资金、外部融资和融资支持安排,以及模型和基建领域、大模型和AIGC等赛道的融资情况。最后,报告还关注了AI产业链的表外融资风险,以及风险传导机制。
当前AI市场的现状如何?
当前AI市场呈现快速发展态势,融资规模持续扩张,私人部门投入占比高,头部效应明显。全球AI竞争激烈,美国暂居领先地位,中国加大投入力度。AI融资渠道多样,包括内源资金、外部融资和融资支持安排。AI资金主要流向模型和基建领域,大模型和AIGC是国内AI融资能力最强的赛道。AI产业未来发展潜力巨大,但仍需关注表外融资风险和风险传导机制。
研报提到了哪些风险提示?
研报提示AI产业链融资结构呈现融资主体多元化、现金流安排长期化与信用支持机制复杂化的特征。AI融资风险集中在外部融资依赖较高、资产投入前置、客户集中且现金流兑现存在不确定性的环节,需重点关注Neocloud、数据中心运营等环节。AI融资风险的核心在于需求或投资回报低于预期、项目交付延期以及融资环境收紧,可能通过企业现金偿债与项目风险回流两条路径传导,并在信用与产业链层面相互强化。