猜你想问
这份报告主要讲了什么内容?
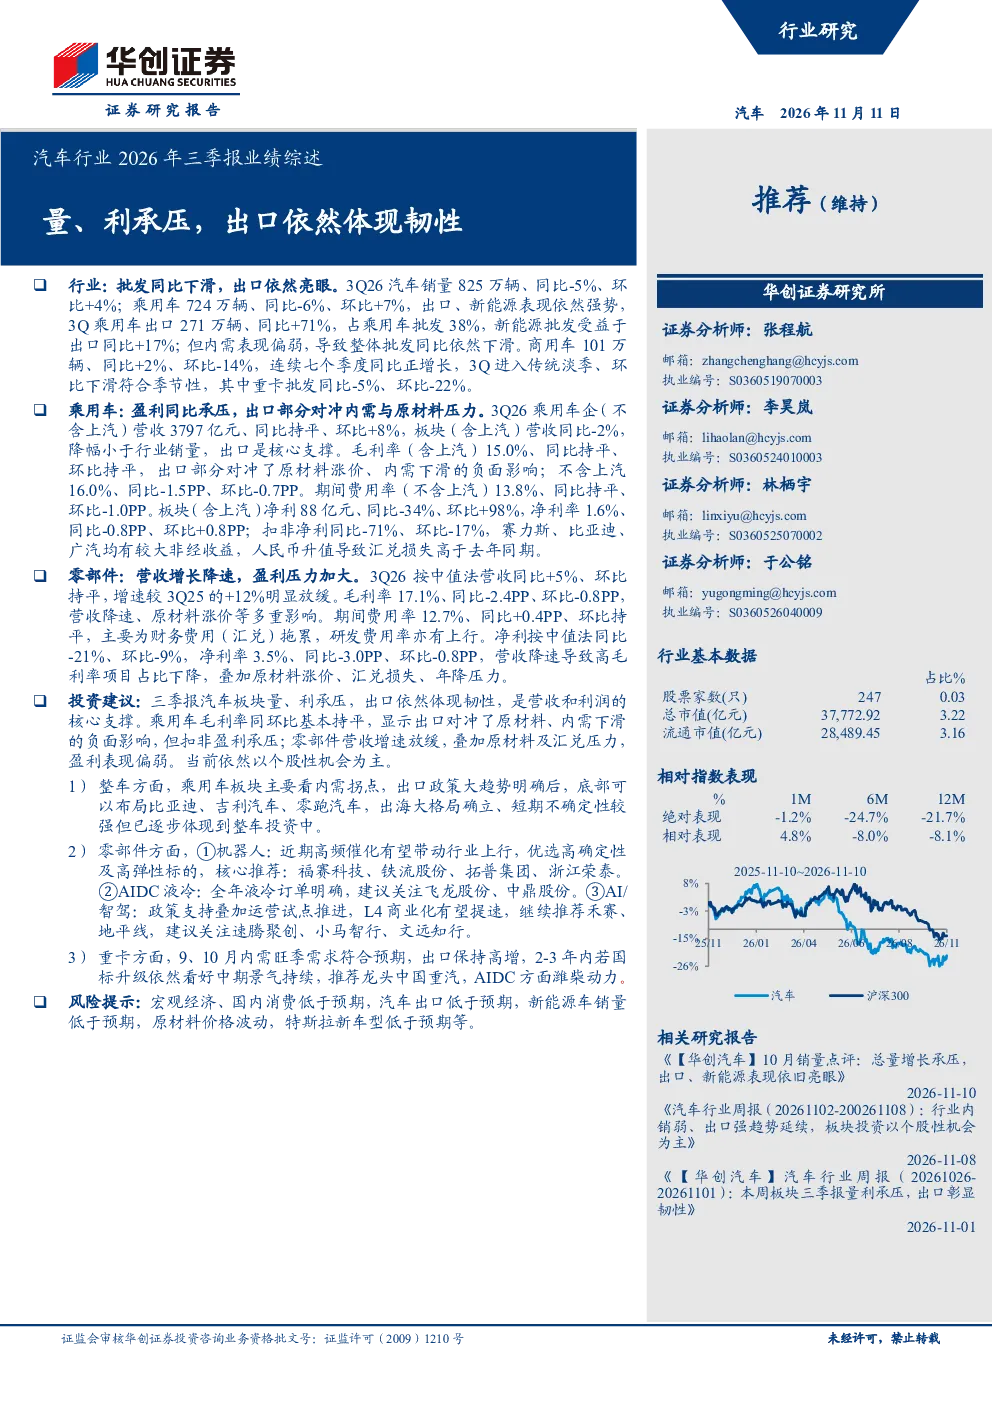
报告显示2026年第三季度汽车行业整体销量825万辆,同比下滑5%,乘用车销量724万辆,同比下滑6%,商用车销量101万辆,同比增长2%。乘用车出口表现突出,出口量达271万辆,同比增长71%。新能源车销量462万辆,同比增长17%,渗透率达到65%。乘用车板块营收持平,毛利率基本持平,出口部分对冲了原材料涨价和内需下滑的影响,但扣非净利润同比大幅下滑71%,主要受汇兑损失和非经收益影响。零部件板块营收增速放缓,毛利率和净利率下滑,盈利压力加大。客车净利率同比提升,卡车淡季表现符合预期。
汽车行业未来发展趋势如何?
汽车行业未来发展趋势显示,新能源车渗透率持续提升,2026年第三季度已达到65%。乘用车出口保持高增长,成为行业重要支撑。但国内乘用车销量面临下滑压力,营收和利润承压。零部件板块盈利能力减弱,需关注技术升级和成本控制。客车领域净利率改善,卡车受季节性因素影响。行业整体需关注内需拐点、原材料价格波动及宏观经济环境变化。
报告中重点分析了哪些方向?
报告重点分析了乘用车和零部件板块的业绩表现。乘用车板块关注出口韧性及新能源车增长,但面临利润下滑挑战。零部件板块营收增速放缓,毛利率和净利率均下滑,盈利压力增大。客车净利率提升,卡车符合淡季预期。此外,报告还分析了汇兑损失、非经收益对净利润的影响,以及不同细分市场的表现差异。
当前汽车市场现状如何判断?
当前汽车市场现状显示,行业整体销量面临下滑压力,乘用车销量同比下滑6%,但新能源车销量增长17%,渗透率提升。出口市场表现亮眼,乘用车出口量同比增长71%,成为重要增长点。零部件板块盈利能力减弱,需关注成本控制和技术创新。客车领域经营改善,卡车受季节性因素影响。市场整体处于结构调整期,需关注消费复苏和行业竞争格局变化。
这份报告有哪些风险提示?
报告提示的主要风险包括宏观经济波动、国内消费疲软、汽车销量下滑、折扣率上升以及原材料价格波动等。此外,汇兑损失和非经收益也对净利润产生较大影响,需关注相关风险。行业竞争加剧、技术迭代加速等因素也可能对市场带来不确定性。投资者需关注政策变化、市场需求变化及行业竞争态势。